Acest material are caracter exclusiv informativ și nu reprezintă o recomandare de cumpărare sau vânzare a unor instrumente financiare. Investițiile implică riscuri, inclusiv pierderea capitalului.
Wall Street la închidere – 8 septembrie 2026
Wall Street a încheiat marți a doua ședință consecutivă de scădere, după revenirea investitorilor din weekendul prelungit de Labor Day. Dow Jones a suportat cea mai mare parte a presiunii, cu un declin de 1,18%, aproape 630 de puncte, până la 52.786,07. S&P 500 a coborât cu 0,58%, la 7.673,52 puncte, iar Nasdaq Composite a rezistat mai bine, cu o pierdere de numai 0,32%, până la 26.421,41 puncte.
Diferența dintre indici este importantă. Nu am avut o retragere uniformă din activele de risc, iar tehnologia și o parte dintre companiile direct expuse ciclului de investiții în inteligență artificială au continuat să atragă capital. Presiunea a venit în principal din zona macro, unde petrolul, inflația și perspectiva dobânzilor au revenit simultan în atenția investitorilor.
Petrolul devine din nou o problemă pentru Wall Street
Creșterea petrolului a reprezentat unul dintre principalii factori negativi ai ședinței. Brent s-a apropiat de pragul de 100 de dolari pe baril, iar WTI de 95 de dolari, în contextul tensiunilor dintre SUA și Iran. Pentru acțiuni, problema depășește efectul direct asupra sectorului energetic. Un petrol persistent scump poate alimenta inflația, menține randamentele obligațiunilor ridicate și reduce spațiul de manevră al Federal Reserve.
Momentul este cu atât mai sensibil cu cât piața așteaptă joi indicele prețurilor producătorilor, PPI, iar vineri indicele prețurilor de consum, CPI. Sunt ultimele două rapoarte importante de inflație înaintea deciziei Fed din 16 septembrie.
Estimările indică o posibilă accelerare a PPI la 5,3% în ritm anual, de la 4,7%, în timp ce componenta core ar putea urca la 4,6%, de la 4,2%. Pentru CPI, așteptările sunt mai temperate: inflația generală este estimată la 3,4%, iar cea core la 2,4%, ușor sub nivelul anterior de 2,5%.
După datele puternice privind piața muncii și noua presiune venită din energie, investitorii au început să ia mult mai serios în calcul o nouă majorare a dobânzii. Piața atribuie acum o probabilitate de aproximativ 60% unei asemenea decizii la următoarea ședință Fed.
AI a ignorat, în mare parte, scăderea indicilor
În contrast cu Dow, mai multe dintre acțiunile asociate infrastructurii AI au avut o sesiune foarte bună. Intel a urcat cu aproximativ 9%, AMD cu 5,9%, CoreWeave cu 11,7%, Qualcomm cu 3,2%, iar Broadcom cu aproximativ 3%.
Mișcarea arată că piața continuă să facă diferența între riscul macro general și companiile pentru care există catalizatori structurali. Cererea pentru capacitate de calcul, centre de date, acceleratoare, conectivitate și energie rămâne suficient de puternică pentru ca investitorii să cumpere selectiv chiar într-o ședință negativă.
Aceasta este probabil cea mai relevantă informație transmisă de piață marți. Indicii au scăzut, dar apetitul pentru risc nu a dispărut. Capitalul s-a concentrat în zonele unde creșterea investițiilor AI poate produce efecte directe asupra veniturilor și profiturilor.
Optical networking intră tot mai clar în ecuația AI
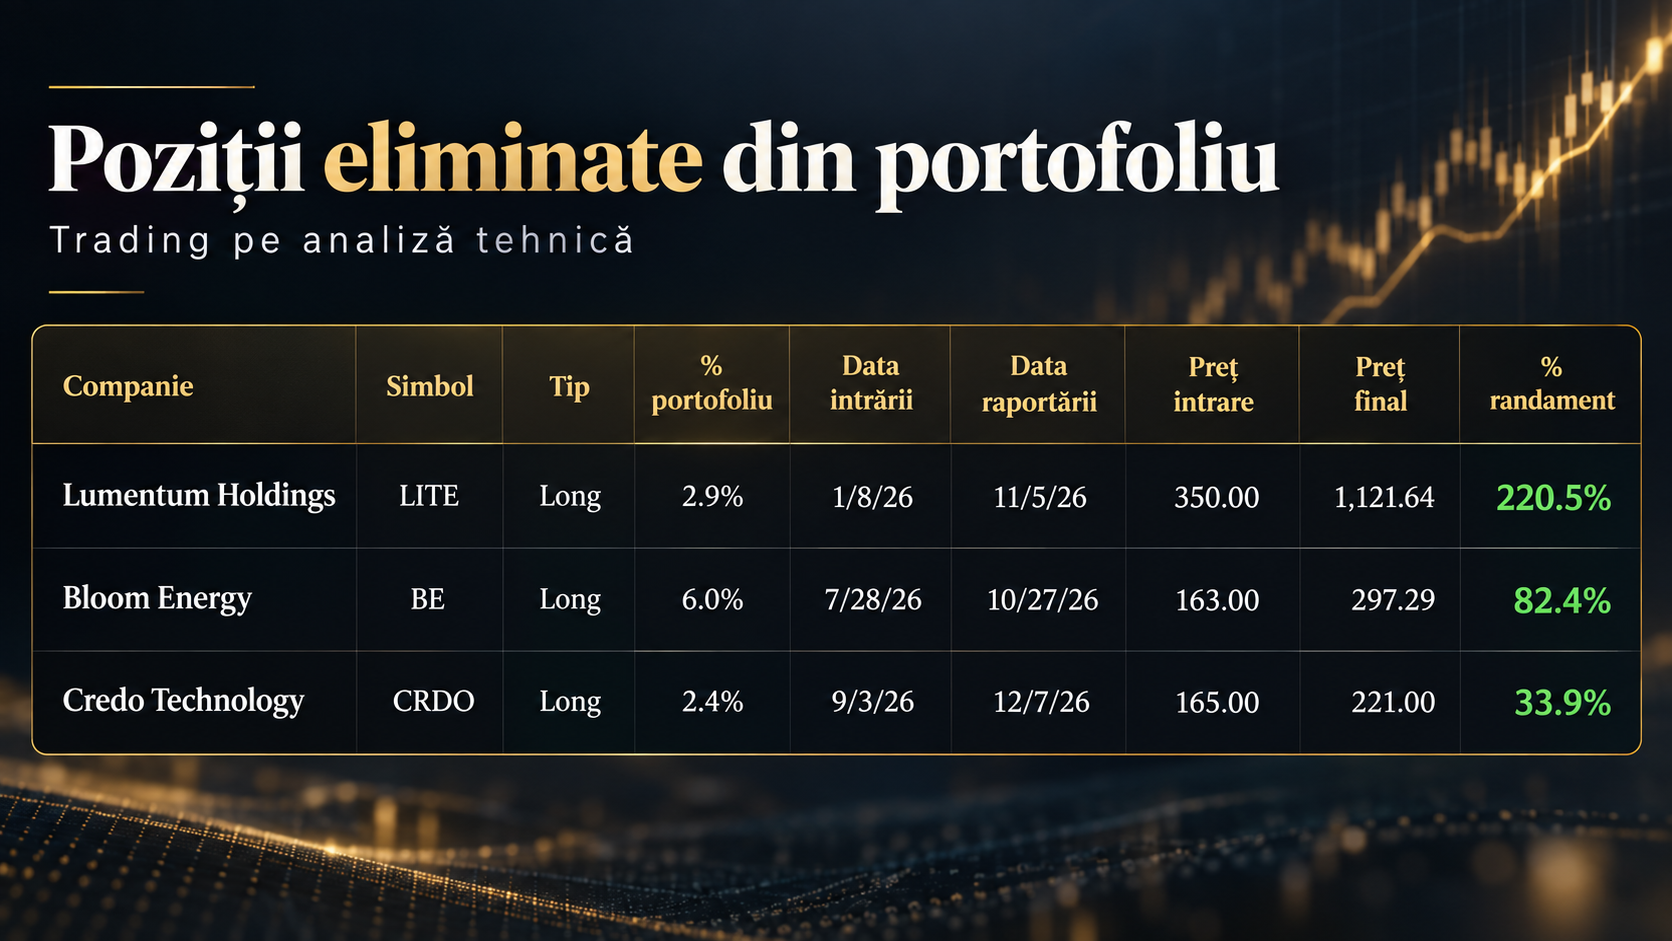
Una dintre cele mai puternice mișcări sectoriale ale zilei s-a produs în companiile de comunicații optice, după acordul de mai multe miliarde de dolari dintre Corning și Verizon. Coherent a avansat cu peste 7%, Lumentum cu aproximativ 11%, iar Viavi Solutions cu 11,2%.
Există o logică fundamentală în spatele acestei mișcări. Extinderea infrastructurii AI nu înseamnă doar mai multe GPU-uri. Centrele de date au nevoie de conectivitate de mare viteză, fibră optică, echipamente de rețea și capacitate tot mai mare de transport al datelor. Pe măsură ce investițiile continuă, o parte mai mare din capital începe să caute beneficiarii aflați în al doilea și al treilea cerc al ecosistemului AI.
În aceeași categorie extinsă poate fi privită și Bloom Energy, care a câștigat 9,6%. Creșterea consumului energetic al centrelor de date transformă alimentarea cu energie într-o componentă critică a dezvoltării AI, iar piața începe să trateze tot mai multe companii energetice ca beneficiari indirecți ai acestui ciclu investițional.
NuScale Power, +15% într-o singură ședință
NuScale Power a fost una dintre vedetele zilei, cu un avans de 15,3%. Acțiunea a ieșit din intervalul în care se consolidase în ultimele săptămâni, susținută atât de interesul pentru energia nucleară, cât și de componenta tehnică a mișcării.
Tema nucleară rămâne strâns legată de explozia necesarului de energie pentru centrele de date. SMR-urile oferă o posibilă soluție pentru producția stabilă de energie în apropierea marilor consumatori industriali, însă sectorul rămâne foarte volatil și dependent de execuția unor proiecte cu orizont lung. Mișcarea SMR este relevantă, dar după o creștere de 15% într-o zi disciplina prețului de intrare devine esențială.
Acțiuni noi care intră pe radar
Amprius Technologies merită urmărită după revenirea interesului pentru producătorul de baterii litiu-ion cu anozi pe bază de siliciu. Compania atacă o problemă importantă pentru bateriile de nouă generație: creșterea densității energetice fără o majorare proporțională a greutății. Este o companie cu profil speculativ ridicat, dar tehnologia și piețele finale justifică includerea AMPX pe lista de monitorizare.
Wayfair oferă un caz diferit. Acțiunea s-a retras de la maximele din august, dar a reușit să se mențină în apropierea mediei mobile de 50 de zile. În același timp, estimările de profit au evoluat favorabil după ultimele rezultate. Combinația dintre revizuirile pozitive ale estimărilor și păstrarea suportului tehnic face ca W să devină interesantă pentru o strategie orientată spre momentum și earnings revisions, chiar dacă volatilitatea rămâne ridicată.
Rotația continuă și în afara tehnologiei
Sesiunea a adus mișcări interesante și în healthcare, consumer discretionary și energie. Aveanna Healthcare, Centene, Cheesecake Factory și Dollar Tree se află printre numele care atrag din nou atenția strategiilor cantitative și de revizuire a estimărilor.
În sens opus, PBF Energy și Oscar Health vin după mișcări puternice, ceea ce modifică raportul risc/randament pentru intrările noi. PBF acumulase un avans de aproximativ 24%, iar OSCR de peste 11% în strategiile care le urmăreau. În asemenea situații, protejarea profitului devine la fel de importantă ca identificarea următoarei oportunități.
Ce urmărim miercuri
Petrolul rămâne primul indicator de urmărit. O trecere susținută a Brent peste 100 de dolari ar crește riscul ca piața să înceapă să introducă în preț un nou impuls inflaționist. În paralel, randamentul Treasury pe 10 ani va arăta cât de serios tratează piața obligațiunilor acest risc.
În acțiuni, diferența dintre Dow și Nasdaq merită urmărită. Dacă tehnologia și infrastructura AI continuă să reziste în timp ce piața largă corectează, avem mai degrabă o rotație internă decât o deteriorare generalizată a apetitului pentru risc.
Apple va fi, de asemenea, în centrul atenției miercuri, odată cu evenimentul său de produs. Reacția AAPL poate avea efect asupra întregului complex tehnologic prin ponderea companiei în indicii americani și prin ecosistemul extins de furnizori.
Pentru moment, semnalul pieței rămâne mixt. Macro-ul s-a deteriorat prin creșterea petrolului și revenirea riscului unei Fed mai restrictive, însă fluxurile către semiconductorii AI, infrastructura optică, centrele de date și energie arată că investitorii continuă să caute creștere. PPI și CPI vor decide dacă această rezistență sectorială poate continua sau dacă dobânzile vor redeveni forța dominantă pentru întreaga piață.