Verificare pentru 8 septembrie 2026: astăzi nu a existat o publicare macro americană programată la 15:30, ora României. Indicatorul NFIB a apărut mai devreme, iar creditul de consum este programat pentru 22:00. După 15:30, Treasury 10Y se afla în jur de 4,81%, Brent în zona 99 de dolari, WTI peste 94 de dolari, Dow futures pierdeau aproximativ 0,7%, S&P 500 circa 0,2%, iar Nasdaq 100 era aproape de echilibru.
Pre-Open Wall Street | 8 septembrie 2026
Acest material are caracter informativ și educațional și nu reprezintă o recomandare individuală de investiții.
Wall Street revine după weekendul prelungit de Labor Day și găsește o piață mult mai incomodă decât cea lăsată vineri seară. Dow futures pierd aproximativ 0,7%, S&P 500 este în scădere cu circa 0,2%, iar Nasdaq 100 oscilează în apropierea nivelului de echilibru, rezistând mai bine decât restul pieței. Principala explicație nu vine dintr-un raport macro publicat la 15:30, pentru că astăzi calendarul este foarte ușor, ci dintr-o nouă creștere a petrolului și din randamentele obligațiunilor americane, care au revenit într-o zonă dificilă pentru evaluările bursiere. Brent se apropie de 100 de dolari pe baril, WTI a trecut de 94 de dolari, iar Treasury pe 10 ani se tranzacționează din nou în jur de 4,81%.
Piața are, în același timp, de digerat raportul de joburi publicat vineri. Economia americană a creat 162.000 de locuri de muncă în august, mult peste așteptări, rata șomajului a rămas la 4,1%, iar iunie și iulie au fost revizuite în sus cu încă 55.000 de joburi. Wall Street a răspuns atunci prin scăderea indicilor și creșterea randamentelor, pentru că o piață a muncii mai solidă îi oferă Fed mai multă libertate să majoreze din nou dobânda dacă inflația nu coboară suficient. Probabilitatea unei majorări de 25 de puncte de bază la ședința din 15-16 septembrie se află acum în jurul zonei de 60%.
Petrolul se apropie de pragul care poate schimba din nou calculele
Brent a atins astăzi aproximativ 99,5 dolari pe baril, iar WTI aproape 94,7 dolari, cele mai ridicate niveluri din ultimele luni. Creșterea vine după noi atacuri asupra infrastructurii energetice din Arabia Saudită și după intensificarea tensiunilor din regiunea Golfului, într-un moment în care fluxurile prin Strâmtoarea Hormuz sunt deja sub presiune. Piața începe astfel să pună un preț tot mai mare pe riscul ca perturbările să nu fie de scurtă durată. Pentru prima dată după câteva luni, pragul de 100 de dolari pentru Brent nu mai este un scenariu teoretic, ci un nivel aflat la mai puțin de un dolar distanță.
Pentru Fed, problema este că această mișcare apare imediat după un raport de joburi mult mai bun decât se anticipase. Cifrele de ocupare au redus teama unei răciri rapide a economiei, în timp ce petrolul ridică riscul unei noi presiuni asupra prețurilor. Datele PPI de joi și CPI de vineri se referă la august, așa că nu vor surprinde integral actualul salt al energiei, însă vor decide dacă banca centrală are suficientă justificare pentru o nouă majorare chiar înainte ca efectele petrolului mai scump să înceapă să se transmită în economie. De aceea, o inflație peste estimări la sfârșitul acestei săptămâni ar putea avea o reacție mult mai puternică decât într-o perioadă normală.
Treasury pe 10 ani a revenit în jurul zonei de 4,81%, iar cel pe 30 de ani se află spre 5,27%. Pentru tehnologie, diferența dintre 4,70% și 4,80% rămâne foarte importantă, pentru că influențează direct multiplii pe care investitorii sunt dispuși să-i plătească pentru profituri viitoare. Faptul că Nasdaq rezistă astăzi mai bine decât Dow arată că investitorii nu abandonează încă growth-ul, însă această rezistență va fi testată dacă randamentele continuă să urce după deschidere.
Micile companii trimit un semnal mai slab
Singurul indicator american relevant publicat înaintea sesiunii a fost optimismul întreprinderilor mici. Indicele a coborât în august la 98,7, de la 99,8 în iulie și sub nivelul de aproximativ 99,3 anticipat. Deteriorarea nu este dramatică, iar indicatorul rămâne ușor peste media sa istorică, dar detaliile arată o economie mai puțin confortabilă decât sugerează payroll-ul de vineri. Procentul net al companiilor care au raportat vânzări nominale mai mari în ultimele trei luni a coborât la minus 9%, cea mai slabă valoare din noiembrie anul trecut.
Inflația a redevenit, în același timp, una dintre principalele probleme menționate de firmele mici, 16% dintre proprietari indicând-o drept cea mai importantă dificultate. Planurile de angajare au coborât la un net de 17%, cu trei puncte sub iulie, iar 35% dintre firme continuă să spună că au poziții pe care nu reușesc să le ocupe. Avem astfel o diferență interesantă între raportul național de joburi, care arată o lună surprinzător de puternică, și companiile mici, unde vânzările și intențiile de angajare s-au răcit. Raportul nu a mutat vizibil futures, dar merită păstrat în ecuație înaintea datelor de inflație.
Novartis pierde masiv, iar efectul ajunge până în Dow
Una dintre cele mai mari mișcări ale dimineții vine din industria farmaceutică. Novartis pierde în jur de 10%-13% după ce studiul de fază III HARBOR pentru del-desiran, un tratament experimental destinat distrofiei miotonice de tip 1, nu a atins obiectivul principal. Este al doilea eșec important anunțat în numai câteva zile, după ce pelacarsen, medicamentul dezvoltat pentru reducerea riscului cardiovascular la pacienții cu niveluri ridicate de Lp(a), nu a reușit nici el să atingă obiectivul primar într-un studiu avansat. Compania își menține perspectiva de creștere a vânzărilor cu 5%-6% anual până în 2030, dar investitorii reevaluează acum o parte importantă din pipeline.
Efectul nu se oprește la Novartis. Amgen pierde aproximativ 5% în premarket, deoarece eșecul pelacarsen ridică întrebări asupra întregii clase de tratamente care urmăresc reducerea Lp(a), zonă în care Amgen dezvoltă propriul candidat. Fiind una dintre acțiunile cu preț mare din Dow, scăderea Amgen explică o parte importantă din diferența dintre Dow și Nasdaq în această dimineață. Este un exemplu bun despre cât de înșelătoare poate fi uneori mișcarea indicilor, Dow arată mult mai slab decât piața largă, dar o parte a reculului vine dintr-o singură companie.
Bloom Energy intră în S&P 500, ASML și TSMC pregătesc următoarea etapă EUV
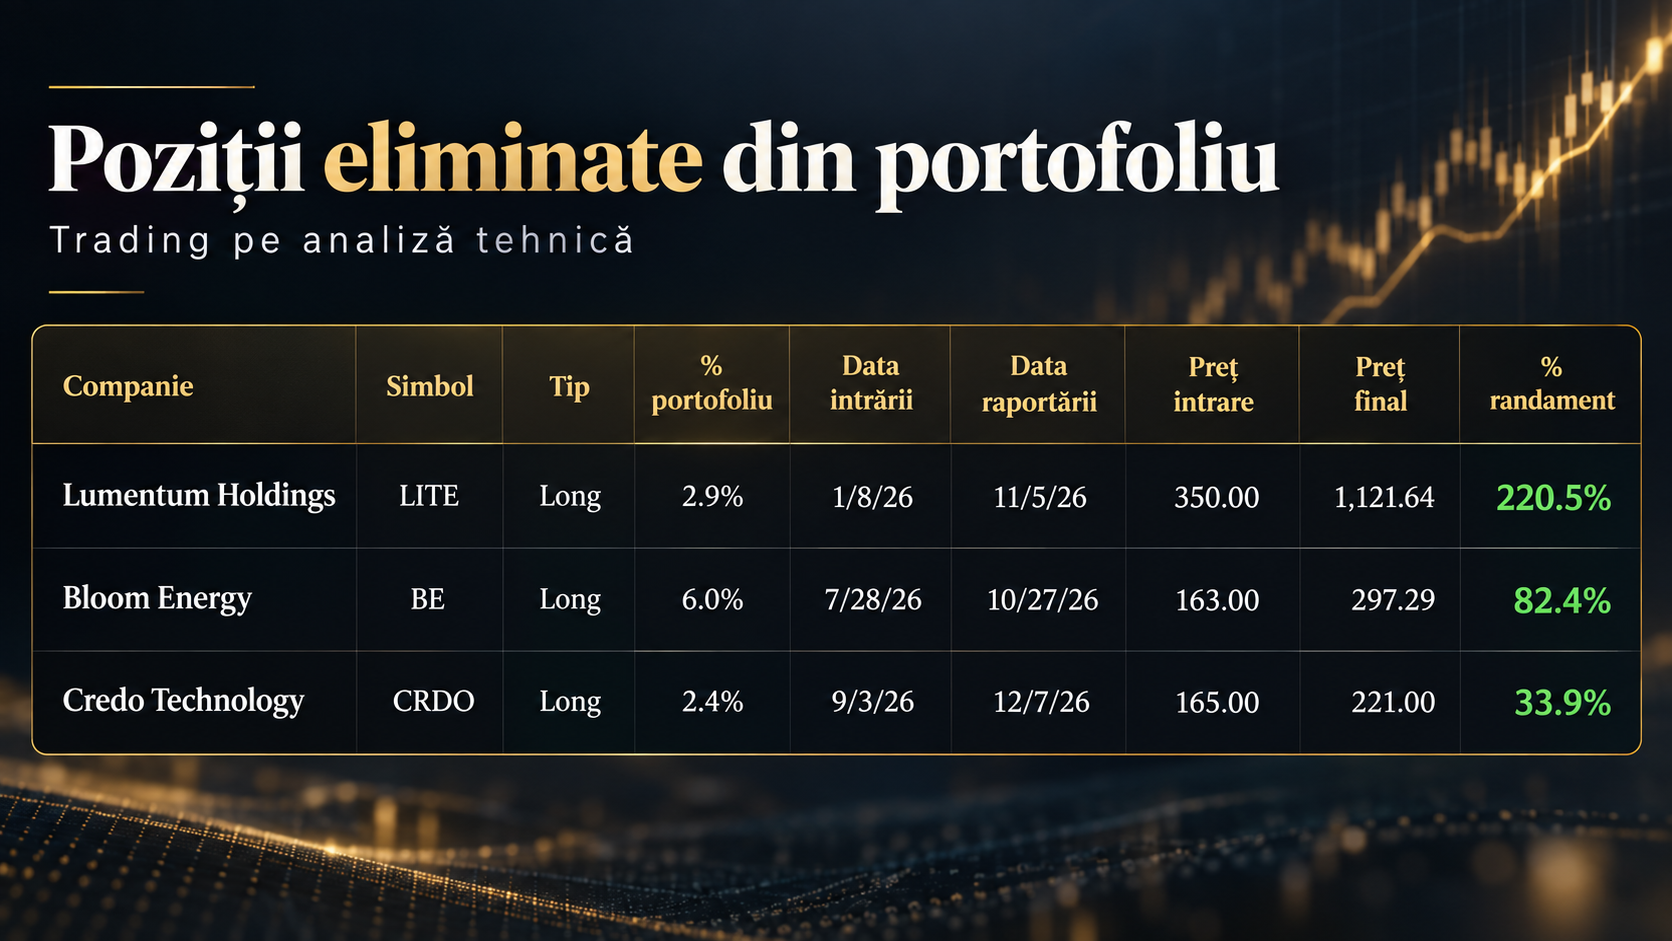
Bloom Energy urcă cu aproximativ 5%-6% în premarket după confirmarea că va intra în S&P 500 înaintea deschiderii din 21 septembrie. Illumina și Everpure vor intra și ele în indice la aceeași dată, înlocuind Molson Coors, The Trade Desk și Builders FirstSource. Pentru Bloom, includerea vine după un an în care compania a devenit una dintre principalele expresii bursiere ale cererii energetice generate de centrele de date AI. Fondurile care urmăresc S&P 500 vor trebui să cumpere acțiunile înainte ca modificarea să devină efectivă, ceea ce explică o parte din reacția pozitivă.
Tot pe tehnologie, ASML este pe plus după anunțarea unei inițiative comune cu TSMC pentru trecerea industriei către photomask-uri de 12 inch destinate generațiilor viitoare de High NA EUV. Proiectul urmărește construirea unei linii pilot până în 2031 și pregătirea sistemelor pentru producția pe noduri avansate în jurul anului 2033. Orizontul pare îndepărtat, dar mesajul este important pentru lanțul semiconductorilor: investițiile necesare pentru următoarele generații de cipuri continuă să fie planificate cu mulți ani înainte, iar ASML și TSMC încearcă deja să rezolve limitările tehnologice care vor apărea după actuala generație High NA.
GE Aerospace este aproape neschimbată după anunțarea unei achiziții de 11,75 miliarde de dolari pentru Consolidated Precision Products, unul dintre marii producători de componente turnate pentru motoare comerciale, militare și turbine. GE vrea să aducă în interior o parte din capacitatea critică de producție într-un moment în care industria aeronautică se confruntă încă cu constrângeri de supply chain. Tranzacția este așteptată să contribuie pozitiv la profitul ajustat pe acțiune și la free cash flow încă din primul an după finalizare, iar închiderea este programată pentru a doua jumătate din 2027. Reacția redusă a acțiunii arată că piața tratează deocamdată achiziția mai degrabă ca pe o decizie industrială pe termen lung decât ca pe un catalizator imediat pentru evaluare.
Nasdaq rezistă, dar testul vine după open
Diferența dintre indici este interesantă. Dow este lovit de Amgen și de expunerea mai mare la companii ciclice, S&P 500 simte efectul petrolului și al randamentelor, în timp ce Nasdaq rămâne aproape de zero. Semiconductorii și infrastructura AI continuă să atragă capital, iar investitorii par dispuși să păstreze expunerea la companiile care oferă creștere vizibilă, chiar într-un mediu în care randamentele obligațiunilor sunt ridicate. Problema apare dacă Treasury 10Y trece din nou convingător peste 4,80%-4,85%, pentru că atunci presiunea de discount rate devine mult mai greu de ignorat.
Dolarul este surprinzător de slab în această dimineață, Dollar Index fiind în jur de 98,9, în timp ce yenul japonez s-a apreciat puternic pe fondul așteptărilor pentru o nouă majorare a dobânzii în Japonia. Aurul nu reușește însă să profite de dolarul mai slab și se tranzacționează în jur de 4.400 de dolari pe uncie, ceea ce arată cât de mult cântăresc randamentele americane și perspectiva unui Fed mai dur. Avem astfel un tablou cross-asset destul de coerent: petrolul și Treasury transmit risc inflaționist, dolarul este influențat de mișcări externe, iar aurul rămâne prins între geopolitică și costul ridicat al banilor.
Următoarele trei zile pot decide ședința Fed
Astăzi nu avem o publicare macro importantă la 15:30, iar creditul de consum pentru iulie apare abia la 22:00, ora României. Miercuri calendarul american rămâne ușor, iar atenția companiilor se va muta și către evenimentul Apple, unde piața așteaptă noua generație de produse. Adevărata confruntare începe joi la 15:30 cu PPI și continuă vineri, tot la 15:30, cu CPI. Acestea sunt ultimele două mari teste de inflație înaintea ședinței Fed din 15-16 septembrie.
Piața intră în aceste rapoarte într-o poziție sensibilă. Payroll-ul puternic spune că Fed poate majora, petrolul aproape de 100 de dolari spune că riscul inflaționist nu a dispărut, iar randamentul Treasury pe 10 ani arată că obligațiunile încep deja să ceară o primă mai mare. Un PPI și un CPI temperate pot opri mișcarea randamentelor și pot readuce cumpărătorii în growth. O surpriză în sus, mai ales pe inflația de bază, ar face mult mai greu de evitat o nouă majorare a dobânzii.
Pentru open, Brent și Treasury sunt cele două ecrane pe care merită să le urmărim înaintea indicilor. Dacă Brent trece de 100 de dolari și 10Y continuă peste 4,80%, presiunea se poate extinde din Dow și S&P către Nasdaq. Dacă petrolul se retrage de la maxime și randamentele se stabilizează, rezistența tehnologiei din premarket poate deveni punctul de plecare pentru o recuperare în sesiunea cash. Piața nu intră astăzi într-un sell-off generalizat, dar marja de eroare a devenit mai mică decât era înainte de weekend.
După ora 17:00, la Investițional turăm motoarele. Apar noile analize și, acolo unde research-ul justifică, noi poziții în portofoliile model. Utilizatorii cu cont Free sau cei care urmăresc una dintre strategiile noastre primesc materialele din zona lor de interes, iar cei care încă nu au cont Free sunt invitați să intre periodic pe site pentru noutăți.
Investiții inspirate!