Raportul slab al pieței muncii schimbă jocul pentru Fed și reaprinde apetitul pentru risc
Octombrie a început cu două sesiuni consecutive de creștere, iar raportul de ocupare publicat vineri a oferit pieței exact combinația pe care o aștepta: o economie care încetinește suficient pentru a reduce presiunea asupra dobânzilor, dar fără semnale clare de recesiune.
DISCLAIMER: Analiză generală de piață. Nu reprezintă recomandare individuală de cumpărare sau vânzare.
Piața muncii a livrat exact ceea ce voia Wall Street
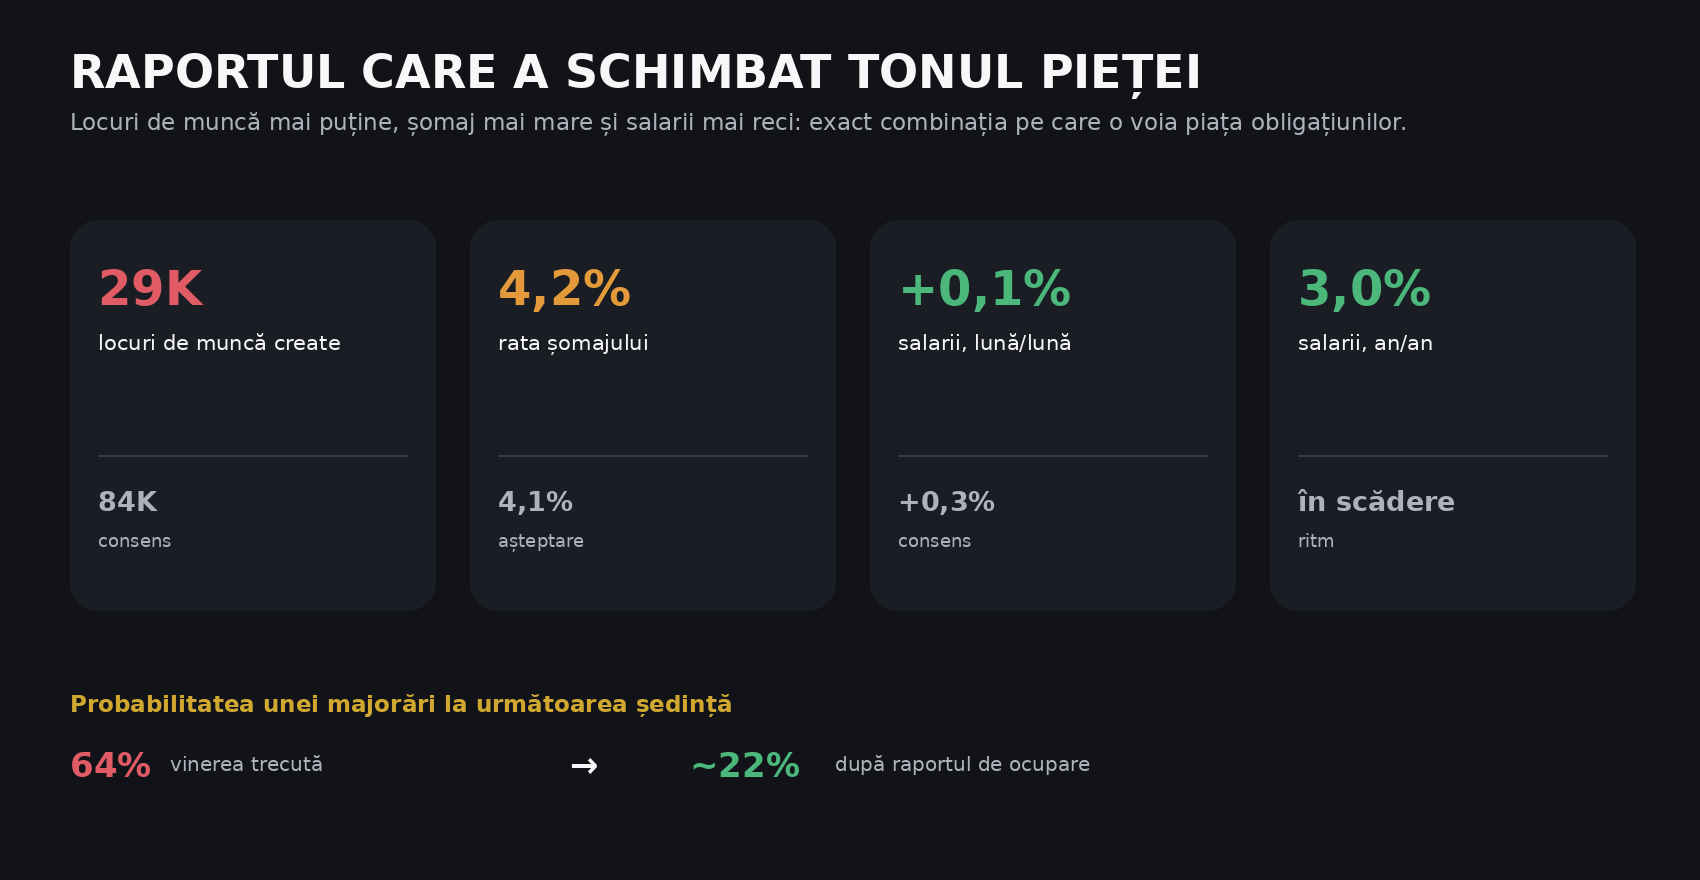
Economia americană a creat doar 29.000 de locuri de muncă în septembrie, mult sub consensul de aproximativ 84.000. Rata șomajului a urcat la 4,2%, deși piața se aștepta să rămână la 4,1%. Cifra cu cel mai mare impact asupra obligațiunilor a fost însă cea privind salariile: câștigul mediu pe oră a avansat cu numai 0,1% față de luna precedentă, comparativ cu o estimare de 0,3%, iar ritmul anual a coborât la 3,0%.
Pentru investitori, combinația este aproape ideală în acest moment. O piață a muncii ceva mai slabă reduce riscul unei noi accelerări salariale și, implicit, al unei inflații persistente alimentate de venituri. În același timp, datele nu indică încă o prăbușire a ocupării. Piața interpretează acest echilibru ca pe un argument pentru o Fed mai răbdătoare și pentru o probabilitate mult mai mică a unei noi majorări la sfârșitul lunii.
Probabilitatea unei noi majorări s-a prăbușit
Schimbarea de percepție nu a început vineri. Raportul PCE mai rece decât estimările și comentariile mai prudente venite de la mai mulți oficiali ai băncii centrale coborâseră deja așteptările privind o nouă înăsprire monetară. Raportul de ocupare a accelerat însă mișcarea. Probabilitatea implicită în piață pentru o majorare la următoarea ședință a scăzut spre 20-22%, de la aproximativ 64% cu numai o săptămână înainte.
Randamentul titlurilor Treasury pe 10 ani a coborât inițial sub 5,2%, apoi a revenit spre 5,3% în a doua parte a ședinței. Această revenire arată că piața nu a abandonat complet riscul inflaționist. Petrolul rămâne ridicat, iar costurile energetice pot complica din nou ecuația. Totuși, pentru acțiuni, ceea ce contează acum este că piața nu mai tratează o nouă majorare în octombrie drept scenariul de bază.
Un ciclu de majorări nu este automat negativ pentru acțiuni
Din punct de vedere istoric, ritmul înăspririi contează mai mult decât simpla existență a unei perioade cu dobânzi în creștere. Atunci când banca centrală mărește dobânda foarte rapid și comprimă lichiditatea, evaluările bursiere sunt lovite simultan de un cost al capitalului mai mare și de riscul unei încetiniri economice bruște. Atunci când ritmul încetinește, companiile și investitorii au timp să se adapteze, iar piața poate începe să privească dincolo de nivelul absolut al dobânzii.
Exact această tranziție încearcă să prețuiască acum Wall Street. Chiar dacă nivelurile de dobândă rămân restrictive, perspectiva unei pauze și a unei traiectorii mai lente reduce presiunea asupra multipliilor. Activele cu durată lungă sunt primele care reacționează: tehnologia, semiconductorii și companiile legate de infrastructura AI beneficiază cel mai mult atunci când randamentele încetează să urce agresiv.
Nasdaq confirmă unde este apetitul pentru risc
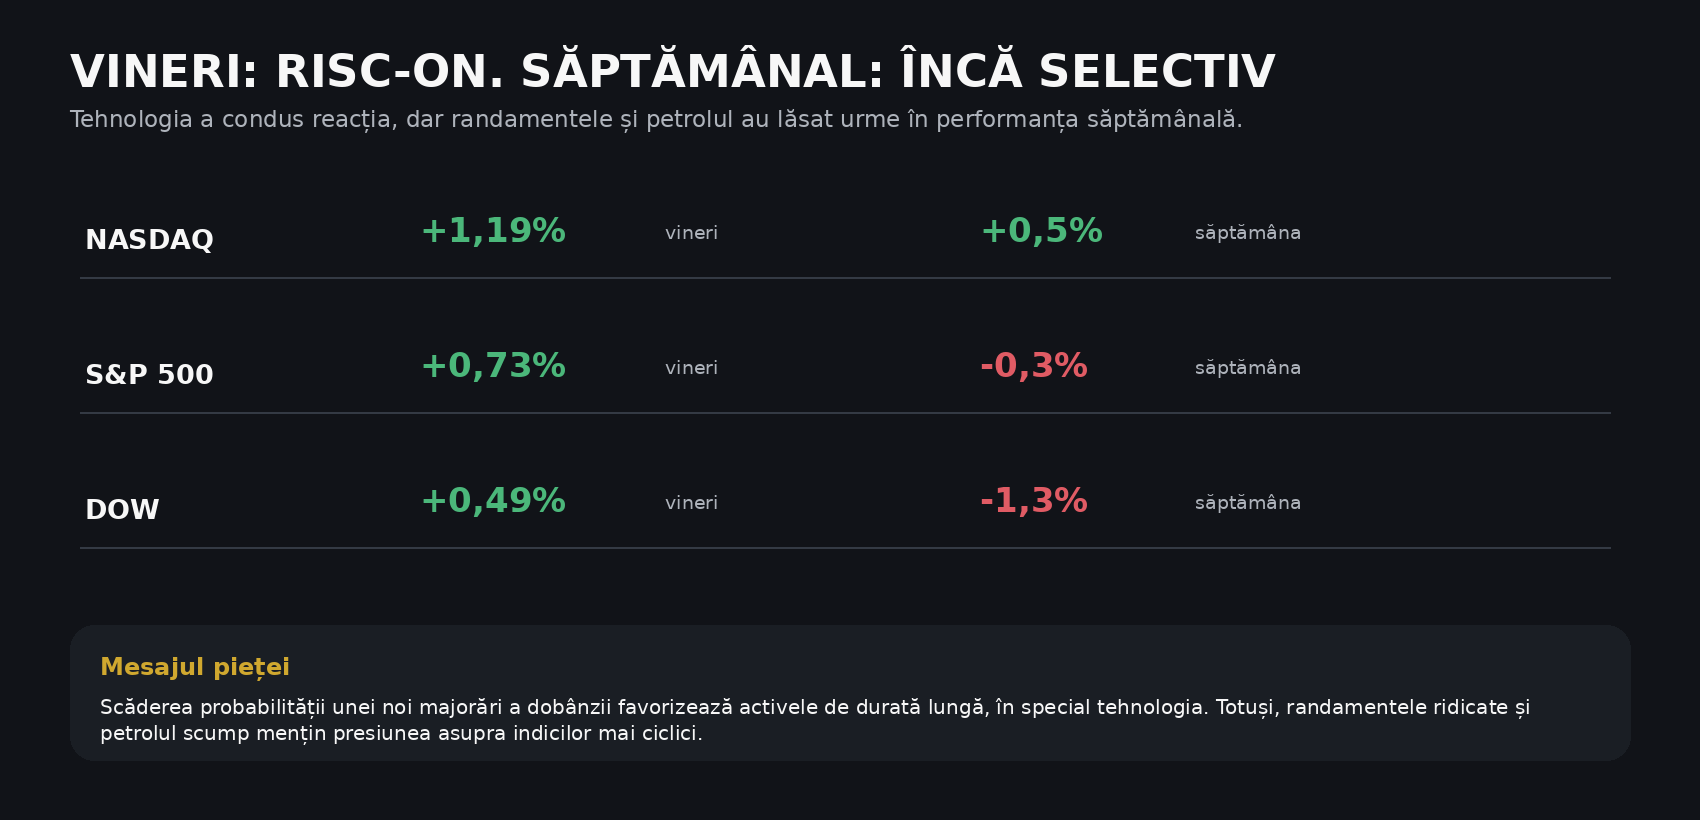
Nasdaq a fost principalul beneficiar al sesiunii de vineri, cu un avans de 1,19%, până la 27.190,86 puncte. Indicele a atins un nou maxim istoric intraday înainte de a retrage o parte din câștiguri. S&P 500 a urcat cu 0,73%, iar Dow Jones cu 0,49%. Reacția este coerentă cu un scenariu în care probabilitatea unei politici monetare mai restrictive scade fără ca investitorii să vadă încă o recesiune în date.
Privirea săptămânală este însă mai nuanțată. Nasdaq a fost singurul dintre cei trei indici majori care a închis săptămâna pe plus, cu aproximativ 0,5%. S&P 500 a pierdut aproximativ 0,3%, iar Dow Jones circa 1,3%. Diferența arată că piața nu se află într-un risk-on uniform. Randamentele ridicate și petrolul au continuat să apese pe sectoarele ciclice, în timp ce investitorii au concentrat capitalul în segmente unde creșterea structurală poate compensa costul capitalului.
AI rămâne principalul magnet de capital
Reacția din tehnologie a fost amplă. Arm Holdings a urcat cu peste 5%, AMD cu aproximativ 3%, Marvell cu 1,6%, Applied Optoelectronics cu aproape 8%, iar Nebius cu peste 4%. NVIDIA a avansat cu aproximativ 1,3% și a atins pentru scurt timp un nou maxim. Nu este doar o reacție la dobânzi: investitorii continuă să plătească pentru companii care oferă vizibilitate asupra creșterii, infrastructurii și cheltuielilor legate de AI.
Riscul este că această concentrare face piața vulnerabilă la dezamăgiri foarte punctuale. Când o mână de teme conduc indicii, un raport slab de profit sau o revizuire de capex poate produce mișcări disproporționate. De aceea, în etapa actuală, selecția companiilor este mai importantă decât expunerea generică pe indice. O piață puternică nu înseamnă că toate acțiunile sunt ieftine sau că toate companiile vor beneficia în aceeași măsură de o Fed mai prudentă.
Ce transmit portofoliile: patru stiluri, aceeași piață
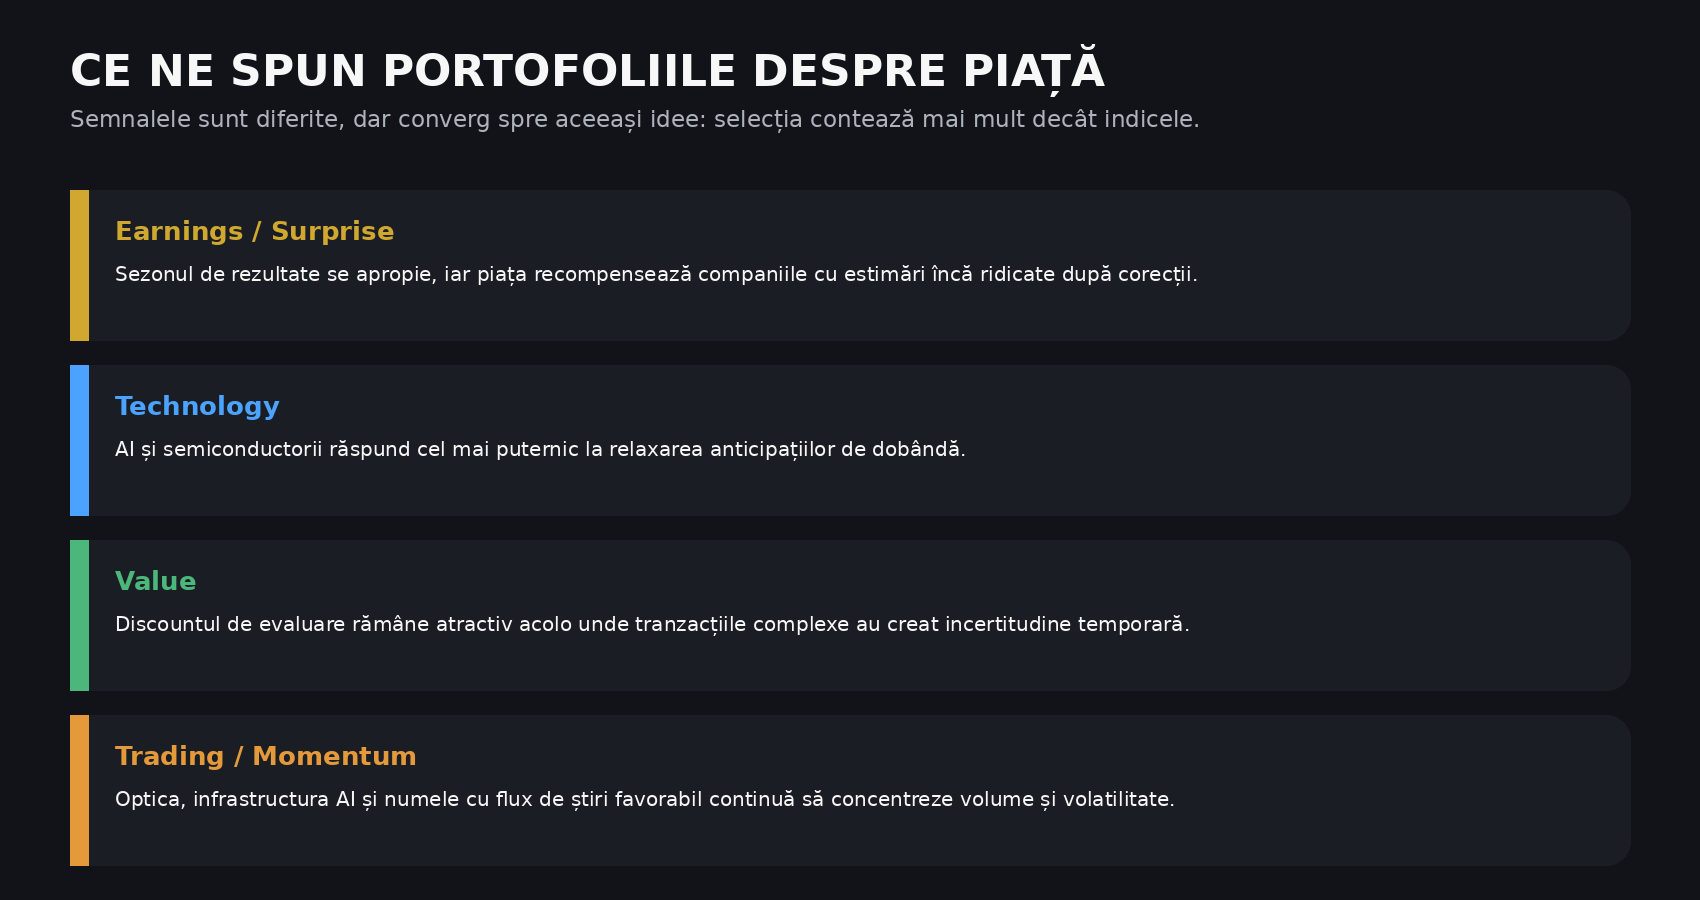
În zona de earnings, corecțiile în companii cu estimări încă ridicate încep să creeze oportunități tactice înaintea sezonului de rezultate. Levi Strauss este un exemplu de companie care a coborât mult față de maxime, dar pentru care piața continuă să aștepte creșteri de profit de două cifre. Acest tip de setup devine interesant atunci când prețul se comprimă mai repede decât estimările de profit.
În tehnologie, revenirea interesului pentru nume inovatoare este legată direct de scăderea presiunii pe dobânzi și de consolidări tehnice care pot pregăti breakout-uri. În Value, situațiile corporative complexe, precum integrarea Gentherm cu activele preluate de la Modine, oferă o altă sursă de randament: discountul de evaluare și normalizarea după tranzacție. În trading, optical networking, infrastructura AI și companiile expuse la restricțiile comerciale asupra importurilor chinezești au concentrat cele mai mari mișcări și volume.
Sezonul de rezultate devine următorul test
Pe măsură ce ne apropiem de mijlocul lunii octombrie, macroeconomia va ceda o parte din scenă companiilor. Piața a primit ceea ce își dorea de la raportul de ocupare, însă această reevaluare a dobânzilor trebuie acum confirmată de profituri. Dacă veniturile și marjele rezistă, iar ghidajele pentru trimestrul patru rămân constructive, investitorii pot accepta mai ușor multiplii actuali. Dacă rezultatele arată că încetinirea pieței muncii este începutul unei slăbiri mai ample a cererii, interpretarea optimistă a datelor de vineri se poate schimba foarte repede.
Băncile mari vor deschide sezonul de raportări, iar apoi atenția se va muta rapid către tehnologie și semiconductori. Pentru companiile AI, întrebarea nu mai este dacă cererea există, ci dacă ritmul de creștere și investițiile pot justifica evaluările. Pentru companiile ciclice, accentul va fi pe marje și pe capacitatea de a absorbi costurile ridicate cu energia și finanțarea.
Ce urmărim în această săptămână
În această săptămână urmărim trei repere: randamentul Treasury pe 10 ani, petrolul și breadth-ul pieței. O stabilizare a randamentelor ar confirma scenariul unei pauze, în timp ce o nouă urcare ar putea limita rapid entuziasmul din tehnologie. Dacă energia continuă să se scumpească, riscul inflaționist revine în prim-plan; iar dacă avansul bursier se extinde dincolo de liderii AI, raliul capătă o bază mai sănătoasă.
Lectura Investițional
Raportul de ocupare a redus riscul unei noi majorări agresive a dobânzii, iar reacția pieței este justificată cât timp încetinirea rămâne controlată și nu lovește consumul sau profiturile. Scenariul dominant rămâne o aterizare lentă: ocupare și salarii mai calme, inflație în scădere și o Fed care își permite să aștepte. Confirmarea trebuie să vină acum din sezonul de rezultate.