31 octombrie 2026
INVESTIȚIONAL / EDIȚIE DE WEEKEND / ÎNCHIDEREA SESIUNII SUA DIN 30 OCTOMBRIE
EXECUTIVE SUMMARY
SCOR WALL STREET 4,3 / 10 | PRUDENȚĂ VINERI S&P 500: -1,82% • Nasdaq: -2,86% • Dow: -1,09% AI: presiune pe fluxul de numerar • FED: ton restrictiv ROTAȚIE: energie și sectoare defensive
Octombrie s-a încheiat cu o schimbare vizibilă de comportament a investitorilor. Vineri, S&P 500 a coborât la 7.580,07 puncte (-1,82%), Nasdaq Composite la 25.437,00 (-2,86%), iar Dow Jones la 51.770,31 (-1,09%). Russell 2000 a pierdut 1,66%. Scăderea a fost concentrată în tehnologie, însă amploarea vânzărilor și volumele peste media recentă arată că nu vorbim despre o simplă reacție izolată la un raport trimestrial.
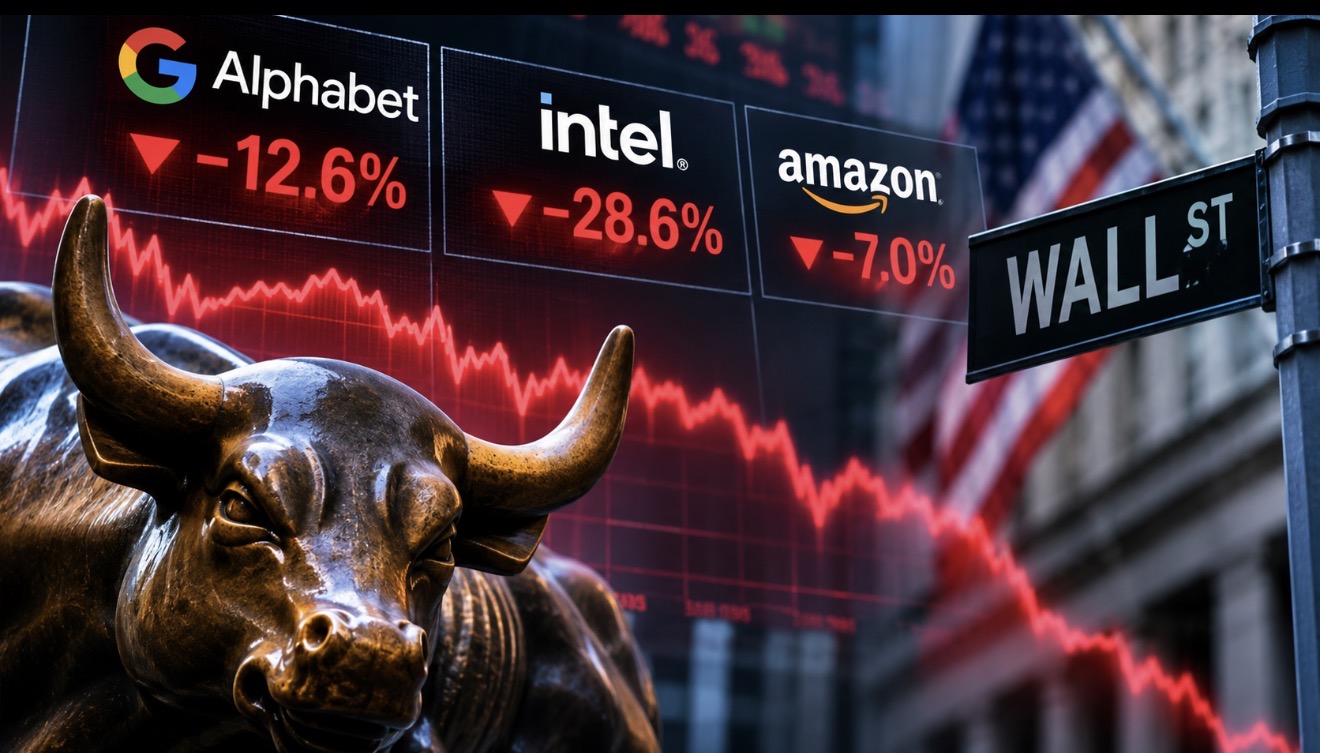
Intel a pierdut 28,6%, Nvidia 4,2%, AMD 10,9%, iar indicele semiconductorilor a cedat aproximativ 7,2% într-o singură sesiune. Nasdaq se află la circa 7,8% sub maximul de închidere din 6 octombrie. În schimb, energia a avansat, susținută de prețul petrolului și de rezultatele Exxon Mobil și Chevron. Întrebarea centrală pentru începutul lui noiembrie este dacă retragerea din AI se stabilizează sau se transmite mai departe către restul pieței.
Astăzi este sâmbătă, iar bursele americane sunt închise. Ediția urmărește închiderea de vineri, declarațiile Fed de după ședința de politică monetară și informațiile apărute în primele ore ale weekendului. Evenimentele viitoare sunt tratate ca riscuri și catalizatori, nu ca rezultate deja cunoscute.
MACRO ȘI FED: PAUZĂ LA DOBÂNDĂ, DAR NU ȘI LA ÎNĂSPRIRE
Federal Reserve a menținut miercuri, 28 octombrie, intervalul dobânzii de referință la 3,75%–4,00%, printr-un vot de 10 la 2. Lisa Cook și Beth Hammack au preferat o majorare de 25 de puncte de bază. Comunicatul oficial a descris activitatea economică drept solidă, consumul intern rezistent și inflația încă ridicată. Pentru acțiunile de creștere, combinația dintre costuri de finanțare persistente și evaluări ambițioase devine mai dificilă pe măsură ce piața cere profituri convertite în numerar.
Vineri, trei oficiali Fed au susținut public necesitatea unor dobânzi mai mari. Lorie Logan, de la Fed Dallas, a indicat că ar considera potrivite cel puțin două majorări suplimentare de câte 25 de puncte de bază, urmate de o pauză de evaluare. Alberto Musalem și Thomas Barkin au exprimat, la rândul lor, argumente pentru o politică mai restrictivă, deși cu nuanțe diferite privind ritmul. Acestea sunt poziții individuale, nu o decizie a comitetului pentru decembrie.
Datele privind costul forței de muncă au oferit totuși un contrapunct: Employment Cost Index a crescut cu 0,8% în trimestrul al treilea, după 0,9% în trimestrul anterior, iar avansul anual al compensațiilor a fost de 3,4%. Salariile au crescut cu 0,7% trimestrial. Presiunea salarială pare să se tempereze, însă scumpirea energiei complică dezinflația. Randamentul obligațiunilor Treasury pe zece ani a coborât vineri cu aproximativ 5,8 puncte de bază, la 4,931%, mai degrabă prin cerere de protecție decât printr-o schimbare clară a mesajului Fed.
POZIȚIONAREA INSTITUȚIONALĂ: IEȘIRI DIN FONDURI, DAR NU CAPITULARE
Fluxurile săptămânale oferă un reper mai solid decât presupunerile despre ordinele marilor fonduri. În săptămâna încheiată la 28 octombrie, fondurile de acțiuni americane au înregistrat retrageri nete de 6,65 miliarde de dolari, primele ieșiri după trei săptămâni. Fondurile de companii mari au pierdut 3,8 miliarde, cele mid-cap 2,11 miliarde, iar cele small-cap 832 de milioane. Investitorii reduc expunerea agregată tocmai când raportările companiilor care finanțează infrastructura AI ridică întrebări noi.
Există însă o contradicție relevantă: fondurile sectoriale au atras 3,52 miliarde de dolari, dintre care 4,54 miliarde au intrat în fonduri de tehnologie. Datele acoperă perioada până miercuri și preced căderea severă de vineri; nu pot fi prezentate drept cumpărări instituționale efectuate în timpul corecției. Ele arată că, înainte de șocul final de săptămână, interesul pentru tema AI nu dispăruse, în timp ce apetitul pentru piața americană în ansamblu se deteriora.
Vineri, pe Nasdaq, aproximativ trei acțiuni au scăzut pentru fiecare titlu în creștere, iar volumele tranzacționate pe bursele americane au depășit media ultimelor 20 de sesiuni. Această participare negativă face mai puțin convingătoare explicația unei simple rotații ordonate între câteva megacapitalizări. Nu avem totuși date care să demonstreze lichidarea generalizată a portofoliilor instituționale.
TEMA ZILEI: PIAȚA REEVALUEAZĂ ECONOMIA AI
Până recent, companiile care promiteau capacitate suplimentară de calcul beneficiau de prezumția că cererea viitoare va absorbi aproape orice investiție. Rezultatele Alphabet, Amazon și Intel au modificat această presupunere. Pentru investitori, ritmul de creștere al veniturilor rămâne important, dar atenția se mută spre investițiile de capital, fluxul de numerar liber și timpul necesar recuperării cheltuielilor. Într-un mediu cu dobânzi ridicate, aceste întrebări influențează direct multiplii de evaluare.
Intel a raportat perspective sub așteptări pentru trimestrul al patrulea, pe fondul cererii mai slabe pentru PC-uri, al constrângerilor de aprovizionare și al investițiilor mari în producție. Amazon a fost penalizată pentru presiunea asupra numerarului, deși reacția bursieră a fost mai moderată decât la Intel. Alphabet a continuat să scadă după pierderea de peste 12% de joi. Efectul de contagiune a ajuns la producători de cipuri, servere și furnizori de infrastructură digitală.
În primele ore ale zilei de sâmbătă a apărut și o informație care merită urmărită cu prudență: presa financiară a relatat că OpenAI și-ar fi redus cu aproximativ 10 miliarde de dolari ținta unei noi runde de finanțare, spre 20 de miliarde. Informația nu fusese confirmată oficial de companie la momentul verificării. Dacă se confirmă, ea ar arăta că disciplina de capital începe să se manifeste și în finanțarea privată a AI, nu doar în cotațiile bursiere.
Pe fundal, petrolul WTI a închis vineri la 104,12 dolari/baril, iar Brent la 117,63 dolari, pe fondul riscurilor de aprovizionare din Orientul Mijlociu. Costurile energetice ridicate apasă asupra consumului și marjelor multor industrii, dar favorizează pe termen scurt producătorii de energie. Această divergență explică o parte din rotația sectorială de la finalul lunii.
RESEARCH INSTITUȚIONAL: PROFITURILE CRESC, TOLERANȚA LA DEZAMĂGIRI SCADE
Datele agregate ale sezonului de raportări nu descriu, deocamdată, o criză a profiturilor. Din 299 de companii ale S&P 500 care publicaseră rezultatele trimestrului al treilea, aproximativ 82% depășiseră estimările, iar creșterea anuală anticipată a câștigurilor indicelui ajunsese la 31,6%. Tocmai acest contrast face corecția mai interesantă: piața nu vinde pentru că toate companiile raportează slab, ci pentru că standardul de evaluare s-a înăsprit.
Microsoft rămâne un exemplu de monetizare mai vizibilă a investițiilor prin venituri recurente din cloud și o generare mai solidă de numerar. În cazul companiilor care construiesc capacitate înainte ca cererea să fie complet contractată sau plătită, riscul de execuție este mai mare. Researchul trebuie să separe beneficiarii de creșterea utilizării AI de furnizorii care finanțează anticipat infrastructură foarte costisitoare.
Un al doilea criteriu este bilanțul. Companiile care pot finanța extinderea din fluxuri operaționale sunt mai puțin vulnerabile decât cele dependente de refinanțări succesive. În energie, Exxon Mobil și Chevron au depășit așteptările privind profitul, ajutate de marjele de rafinare. Aceasta nu transformă automat sectorul într-o investiție defensivă: performanța sa depinde în prezent și de un preț al petrolului sensibil la evoluțiile geopolitice.
UPGRADE & DOWNGRADE: RECOMANDĂRILE SE DESPART
Bank of America a coborât vineri Intel (INTC) de la Buy la Neutral și a redus prețul-țintă de la 145 la 100 de dolari. Argumentul principal este întârzierea redresării, pe fondul slăbiciunii pieței PC și al lipsei unei confirmări suficiente din partea clienților externi pentru activitatea de foundry. Revizuirea arată că un rezultat trimestrial peste estimarea de profit nu compensează automat o prognoză de venituri mai slabă.
Jefferies a mers în direcția opusă pentru Rivian Automotive (RIVN), ridicând recomandarea de la Hold la Buy și păstrând prețul-țintă de 17 dolari. Casa de analiză vede o intrare mai atractivă după corecția recentă și progrese în disciplina capitalului, însă ipoteza rămâne dependentă de execuția programelor auto și de necesarul de finanțare. Nu este o recomandare Investițional de cumpărare.
În tehnologie, D.A. Davidson ridicase marți Broadcom (AVGO) de la Neutral la Buy și majorase ținta la 400 de dolari, de la 350, pornind de la perspectiva cererii pentru cipuri AI personalizate. La Alphabet (GOOGL), Citizens JMP a redus joi recomandarea la Market Perform de la Market Outperform. Contrastul dintre aceste opinii reflectă diferențe de expunere la costul infrastructurii, nu un consens al industriei că întregul sector trebuie cumpărat sau vândut.
SMART MONEY: CE ARATĂ TRANZACȚIILE DECLARATE
Formularele SEC publicate la final de săptămână indică achiziții punctuale ale unor persoane din conducerea companiilor. Franklin Myers, CEO al HF Sinclair (DINO), a cumpărat pe 29 octombrie 10.000 de acțiuni la un preț mediu raportat de 110,80 dolari, în valoare de aproximativ 1,108 milioane de dolari. În aceeași zi, directorul D. Christian Koch a cumpărat 11.000 de acțiuni Xylem (XYL), pentru aproximativ 985.600 de dolari.
Pe 30 octombrie, Patrick Sean Barrett, director financiar al OceanFirst Financial (OCFC), a raportat cumpărarea a 5.000 de acțiuni, în valoare de 89.500 de dolari. Sunt achiziții reale, declarate cu codul P în Form 4, dar reprezintă decizii individuale. Nu demonstrează o schimbare a poziționării tuturor investitorilor instituționali și nici nu pot fi extrapolate la piața în ansamblu.
Pentru evaluarea comportamentului capitalului mare, fluxurile fondurilor și participarea bursieră rămân mai reprezentative decât câteva tranzacții insider. Cele două categorii trebuie citite împreună, fără a confunda încrederea unui director într-o companie cu apetitul general pentru risc al Wall Street.
ROTAȚIA SECTORIALĂ: SCORURILE INVESTIȚIONAL
Scorurile de mai jos sunt evaluări editoriale pe o scară de la 1 la 10, pentru configurația de la finalul sesiunii de vineri și începutul săptămânii viitoare. Ele combină forța relativă, contextul macro, riscul de evaluare și sensibilitatea la dobânzi. Nu sunt randamente înregistrate, recomandări individuale sau probabilități statistice.
Energie: 8,1/10. A condus piața vineri, susținută de petrol și de raportările marilor producători, dar cu volatilitate geopolitică ridicată. Bunuri de consum esențiale: 7,7/10. Au atras cerere defensivă într-o sesiune dominată de vânzări. Sănătate: 7,3/10. O alternativă relativ rezistentă la ciclul investițiilor AI, deși rezultatele individuale rămân decisive. Utilități: 7,1/10. Au beneficiat de orientarea spre active defensive și de scăderea randamentelor obligațiunilor.
Imobiliare: 6,1/10. Un posibil beneficiar al relaxării randamentelor Treasury, dar vulnerabil la costul finanțării încă ridicat. Materiale: 5,8/10. Expunere la activitatea economică solidă, contrabalansată de riscurile privind costurile energiei. Financiare: 5,6/10. Profitabilitatea poate beneficia de dobânzi ridicate, însă crește importanța riscului de credit și a cererii de împrumuturi. Industrie: 5,2/10. Cererea pentru echipamente și infrastructură există, dar evaluările și sensibilitatea la investițiile de capital cer selectivitate.
Consum discreționar: 4,6/10. Creșterea economică susține cererea, dar energia scumpă poate comprima bugetele gospodăriilor. Servicii de comunicații: 4,0/10. Marile platforme sunt afectate de costurile AI și de presiunea asupra fluxului de numerar. Tehnologie: 3,0/10. Cel mai vulnerabil sector în sesiunea de vineri; o eventuală revenire tehnică nu echivalează încă cu refacerea trendului.
CE URMĂRIM ASTĂZI: WEEKENDUL ȘI PRIMA SĂPTĂMÂNĂ DIN NOIEMBRIE
Sâmbătă, 31 octombrie, nu există o sesiune regulată pe Wall Street. Monitorizăm confirmările sau dezmințirile privind finanțarea OpenAI, orice escaladare a riscului energetic și declarațiile suplimentare ale oficialilor Fed. Cotațiile de vineri sunt ultimul reper bursier confirmat; nu prezentăm drept evoluții de piață mișcări care nu au avut loc într-o sesiune de tranzacționare.
Luni, 2 noiembrie, piața americană se redeschide la 16:30, ora României. La 17:00 este așteptat ISM Manufacturing pentru octombrie. Apple (AAPL) are programată raportarea după închiderea de luni; în zilele următoare sunt așteptate și rezultatele AMD, Qualcomm și Palantir. Reacția la aceste raportări va arăta dacă investitorii mai acordă prime de evaluare companiilor legate de AI atunci când fluxul de numerar nu ține pasul cu investițiile.
Marți, 3 noiembrie, sunt alegerile legislative de la jumătatea mandatului în SUA, iar la 17:00, ora României, este programat raportul JOLTS. Miercuri, 4 noiembrie, urmărim ISM Services, tot la 17:00. Vineri, 6 noiembrie, raportul privind ocuparea forței de muncă din octombrie este programat la 15:30, ora României. Începând de duminică, 1 noiembrie, SUA trec la ora de iarnă, iar diferența față de România revine la șapte ore.
CONSENSUL WALL STREET: ECONOMIE REZISTENTĂ, EVALUĂRI MAI EXIGENTE
Imaginea de ansamblu este mai nuanțată decât sugerează căderea Nasdaq. Economia americană continuă să crească, majoritatea companiilor care au raportat au depășit estimările, iar sectoare precum energia, sănătatea și bunurile esențiale au oferit alternative la tehnologie. În același timp, riscul ca investițiile AI să producă numerar mai lent decât așteptările investitorilor a devenit o preocupare centrală pentru evaluări.
Interpretarea constructivă este că piața trece printr-o ajustare a prețurilor, nu printr-o deteriorare uniformă a profiturilor. Interpretarea prudentă este că reducerea cheltuielilor sau a finanțării pentru infrastructura AI poate afecta un lanț larg de furnizori, în timp ce energia scumpă și Fed limitează capacitatea pieței de a recupera rapid pierderile. Datele disponibile susțin existența ambelor forțe; nu confirmă încă sfârșitul corecției.
CONCLUZIA INVESTIȚIONAL
Încheiem octombrie cu o piață care începe să ceară dovezi, nu promisiuni. Faptul că 82% dintre companiile raportate au depășit estimările, în timp ce Nasdaq pierde aproape 3% într-o zi, spune mult despre nivelul așteptărilor încorporate anterior în prețuri. Creșterea profitului nu mai este suficientă dacă investitorii consideră că următorii ani vor necesita investiții mai mari și vor produce mai puțin numerar disponibil.
Pentru abordarea Investițional, prioritatea rămâne protejarea flexibilității portofoliilor și selecția pe criterii verificabile: bilanț, generare de numerar, evaluare și rezistență la dobânzi. O scădere de 20% sau 30% poate crea o oportunitate, dar nu reprezintă, singură, argumentul unei cumpărări. În sectoarele aflate sub presiune urmărim stabilizarea prețului și confirmarea estimărilor, fără a confunda un rebound de câteva sesiuni cu o schimbare durabilă a trendului.
Săptămâna viitoare poate oferi clarificări prin rezultatele Apple și ale companiilor de semiconductori, prin datele privind ocuparea și prin reacția pieței la alegerile americane. Până atunci, păstrăm o poziție prudentă. Există companii care continuă să execute bine, dar piața nu mai este dispusă să le trateze pe toate ca și cum riscul de finanțare și costul capitalului ar fi neglijabile.
SCORUL WALL STREET
4,3 / 10 | Prudență, cu presiune concentrată în tehnologie și AI
Scorul coboară față de evaluarea de vineri dimineață deoarece sesiunea a confirmat vânzări ample în tehnologie, deteriorarea participării și creșterea riscurilor de finanțare pentru AI. Îl împiedică să fie mai scăzut rezistența profiturilor agregate și cererea pentru energie și sectoarele defensive. Este o apreciere editorială a contextului de piață, nu un indicator statistic și nici o prognoză punctuală pentru următoarea sesiune.
Material informativ și educațional. Nu reprezintă consultanță financiară individualizată. Investițiile pe piețele de capital implică riscul pierderii capitalului.