
Pot rezista acțiunile unor randamente de peste 5% la obligațiunile americane?
Material informativ. Analiza prezintă implicațiile randamentelor obligațiunilor pentru piețele de acțiuni și nu constituie recomandare personalizată de investiții.
Pragul de 5% a fost depășit. Piața de acțiuni, în schimb, nu a capitulat. De ce?
|
TITLURI SUA • 10 ANI 5,24% |
PIB REAL • T2 2026 +2,2% |
PIB NOMINAL • T2 2026 +8,5% |
O creștere a randamentelor care ar fi trebuit să sperie bursele
La finalul săptămânii, randamentul obligațiunilor guvernamentale americane pe zece ani se situa în jur de 5,24%, față de aproximativ 4,2% la începutul lui 2026. În cursul săptămânii a depășit chiar 5,36%, un nivel nemaiîntâlnit de peste două decenii. O asemenea mișcare ridică inevitabil întrebarea dacă acțiunile pot continua să fie evaluate generos atunci când titlurile de stat oferă, singure, un randament nominal de peste 5% în dolari. Și totuși, indicii americani au atins recent maxime istorice, înainte de oscilațiile ultimelor ședințe.
Explicația nu este că piața ignoră dobânzile, ci că investitorii compară permanent costul capitalului cu ritmul în care companiile își pot majora profiturile. Un randament mai mare al obligațiunilor pune presiune pe evaluările bursiere, însă această presiune poate fi absorbită atunci când economia și rezultatele corporative cresc suficient de repede. Relația nu este una mecanică, iar pragul de 5% nu funcționează ca un întrerupător care declanșează automat o corecție.
Economia nominală explică o parte din rezistența acțiunilor
Datele revizuite pentru trimestrul al doilea arată o creștere anualizată a PIB-ului real de 2,2%, în timp ce PIB-ul nominal a avansat cu 8,5%. Diferența este importantă: prima măsură surprinde expansiunea producției după eliminarea efectului prețurilor, în timp ce a doua reflectă valoarea activității economice exprimată în dolari curenți. Companiile încasează venituri și plătesc dobânzi în bani nominali, astfel că o creștere puternică a vânzărilor poate susține capacitatea de rambursare și profiturile, chiar într-un mediu cu finanțare mai scumpă.
Raportarea privind profiturile din producția curentă indică o creștere de 384 de miliarde de dolari a nivelului anualizat în trimestrul al doilea. Aceasta oferă un argument în sprijinul rezilienței economiei americane, dar nu înseamnă că inflația este benefică în mod automat pentru acționari. Prețurile mai mari se transferă și în salarii, materii prime, energie și servicii, iar diferențele de putere de negociere dintre companii devin decisive. Pentru bursă, contează în cele din urmă marjele și fluxurile de numerar, nu simpla creștere nominală a cifrei de afaceri.
Costul creditului se transmite în economie cu întârziere
Randamentele titlurilor de stat se modifică în fiecare zi, însă dobânda plătită pentru o obligațiune corporativă cu cupon fix rămâne neschimbată până la scadență sau refinanțare. Companiile care și-au securizat finanțare pe termen lung au, așadar, timp să se adapteze. Vulnerabilitatea apare la împrumuturile cu dobândă variabilă, la emitenții cu datorii scadente în următoarele trimestre și la afacerile al căror randament al capitalului investit este deja modest. Dacă refinanțarea are loc la costuri semnificativ mai mari, presiunea asupra profitului devine treptat vizibilă.
Pentru gospodării, ajustarea este mai rapidă. Rata medie a unui credit ipotecar american cu dobândă fixă pe 30 de ani a ajuns la 7,40%, față de 6,30% cu un an înainte. La un împrumut de 400.000 de dolari, diferența înseamnă aproximativ 294 de dolari în plus pe lună numai pentru principal și dobândă, presupunând aceeași maturitate. La nivelul unei întreprinderi mici, o creștere de un punct procentual a costului anual al unui împrumut de un milion de dolari înseamnă încă 10.000 de dolari cheltuieli cu dobânzile, înainte de orice alte modificări contractuale.
Ce schimbă obligațiunile de peste 5% pentru evaluarea acțiunilor
Un randament de peste 5% al titlurilor de stat americane crește atractivitatea unei alternative cu risc de credit foarte redus pentru investitorii care operează în dolari. Pentru a justifica volatilitatea bursieră, acțiunile trebuie să ofere o perspectivă credibilă de creștere a profiturilor și un randament total potențial corespunzător riscului asumat. În modelele de evaluare, o rată de actualizare mai mare reduce valoarea prezentă a profiturilor îndepărtate, motiv pentru care companiile evaluate preponderent pe baza creșterii viitoare pot deveni mai sensibile la dobânzi.
Nu toate sectoarele sunt expuse în aceeași măsură. Companiile cu bilanțuri solide, putere de stabilire a prețurilor și fluxuri de numerar recurente pot absorbi mai bine șocul; firmele foarte îndatorate sau dependente de finanțări repetate sunt mai vulnerabile. În același timp, pentru investitorii români, comparația dintre acțiuni și titluri de stat americane trebuie să includă riscul valutar, fiscalitatea și inflația, nu doar procentele afișate de piață.
Ce ne spune istoria: pragul de 5% nu este o condamnare
Între 1967 și 2001, randamentul mediu anual al obligațiunilor americane pe zece ani a fost de cel puțin 5% în fiecare an. În 1981, media a urcat aproape de 14%, un nivel greu de imaginat pentru investitorii obișnuiți cu perioada dobânzilor foarte reduse de după 2008. Și totuși, acțiunile americane au produs randamente cumulate substanțiale pe termen lung, în pofida recesiunilor și a mai multor piețe „bear”. Istoria arată că un nivel ridicat al dobânzilor nu exclude performanța bursieră, dar nici nu garantează un parcurs liniar.
OBLIGAȚIUNI SUA PE 10 ANI / RANDAMENT MEDIU ANUAL
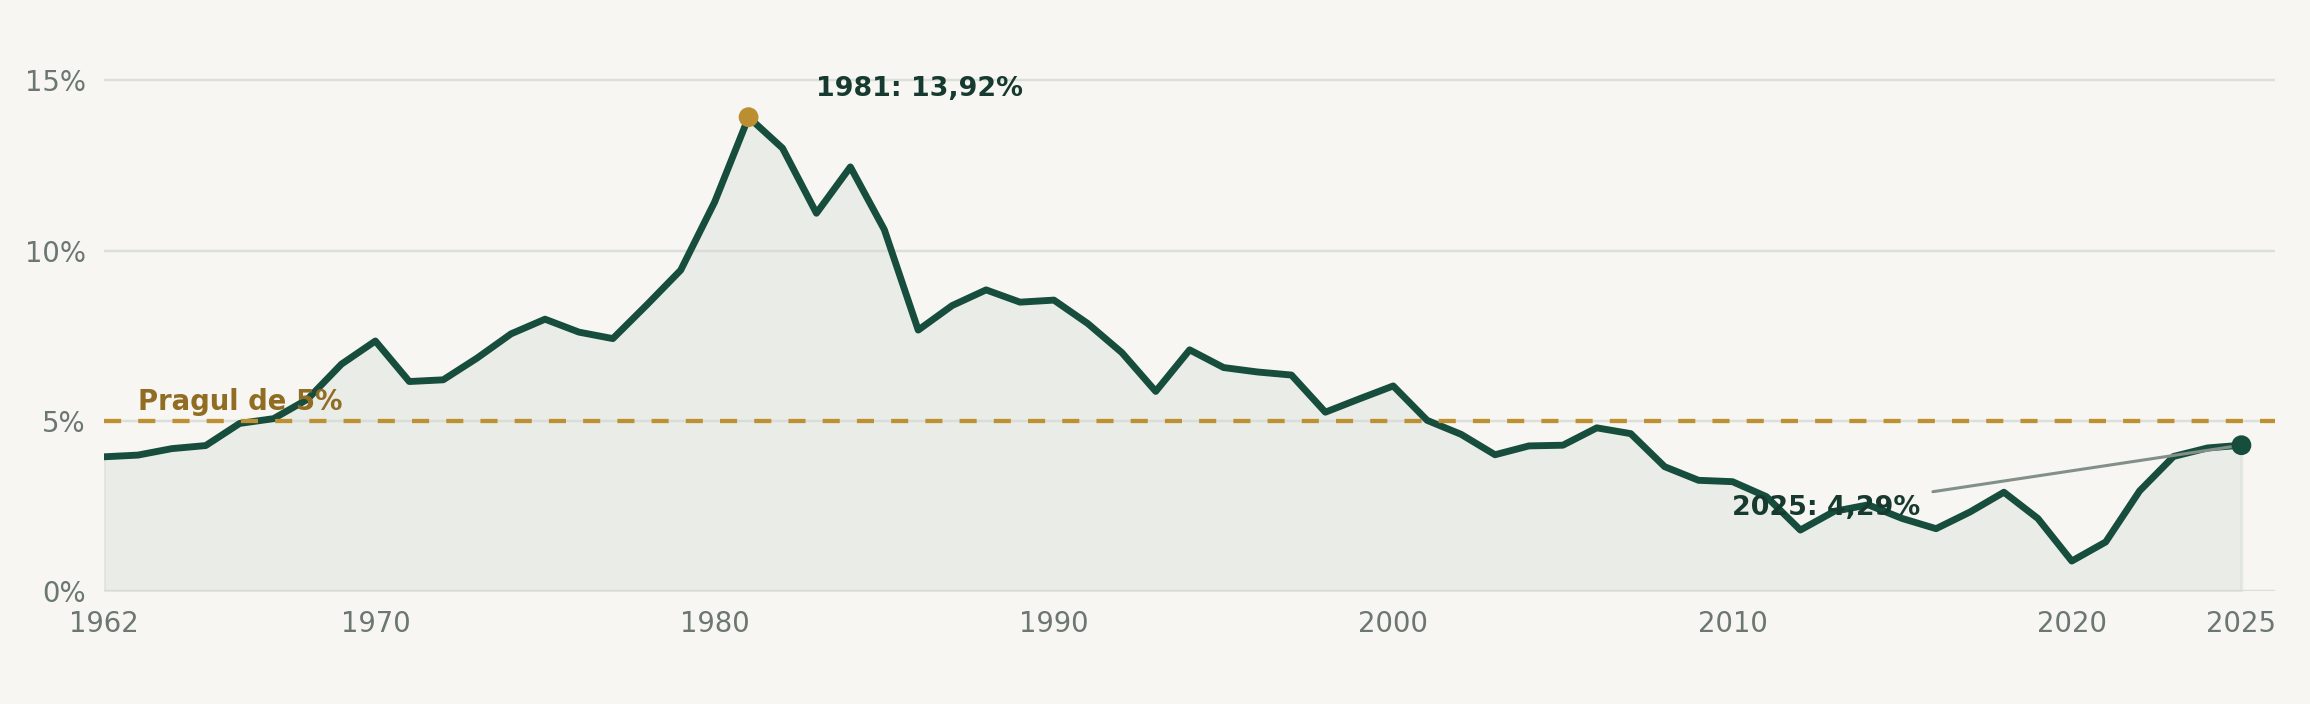
Seria istorică 1962–2025: medii anuale. Nivelul de aproximativ 5,24% din octombrie 2026 este o observație punctuală, nu o medie anuală.
Testul real pentru Wall Street: profituri mai slabe și dobânzi încă ridicate
Riscul principal nu este depășirea izolată a pragului de 5%, ci persistența randamentelor ridicate într-un moment în care creșterea veniturilor și a profiturilor începe să încetinească. Într-un asemenea scenariu, companiile ar resimți concomitent costuri de finanțare superioare, o cerere mai slabă și o comprimare a multiplilor bursieri. O economie care crește poate conviețui cu dobânzi înalte; o economie care încetinește, în timp ce costul capitalului rămâne ridicat, lasă investitorilor o marjă de siguranță mult mai mică.
Din perspectiva Investițional, păstrăm o evaluare constructivă, dar selectivă, asupra pieței de acțiuni. Urmărim calitatea profiturilor raportate, scadențele datoriilor, capacitatea companiilor de a genera numerar și prețurile la care acestea sunt tranzacționate. Dacă rezultatele continuă să crească suficient, bursele pot suporta randamente ale obligațiunilor de peste 5%. Dacă profiturile încetinesc, această dobândă devine un test sever pentru orice evaluare prea optimistă.
INVESTIȚIONAL | ANALIZĂ MACROECONOMICĂ



