Bruxelles-ul contestă diferența de taxare: ce se poate schimba pentru investitorii români
Procedura europeană deschisă împotriva României pune sub semnul întrebării arhitectura fiscală care taxează diferit același tip de câștig în funcție de intermediar. Miza nu este doar cota de 16% față de 3% sau 6%, ci accesul egal la servicii financiare în piața unică și modul în care vor fi tratate pierderile, raportarea și reținerea la sursă.
DISCLAIMER: Analiza descrie legislația și scenariile de modificare cunoscute la data redactării. Pentru situații individuale este necesară verificarea cu un consultant fiscal.
Ce s-a întâmplat
Comisia Europeană a deschis o procedură formală împotriva României în legătură cu tratamentul fiscal diferit aplicat câștigurilor din acțiuni și alte instrumente financiare. Problema identificată este că un investitor rezident poate ajunge la cote și mecanisme de impozitare diferite în funcție de faptul că folosește un intermediar care intră în regimul românesc de reținere la sursă sau un intermediar stabilit în alt stat care nu are în România structura cerută de Codul fiscal pentru acest regim.
Din perspectiva dreptului european, discuția este concentrată pe serviciile furnizate de intermediari din Uniunea Europeană și Spațiul Economic European. Argumentul Comisiei este că o sarcină fiscală mai mare pentru clientul care alege un furnizor din alt stat poate face serviciul transfrontalier mai puțin atractiv și poate restrânge libertatea de a presta servicii. Asta este diferit de afirmația simplificată că orice broker străin trebuie automat să primească același tratament, indiferent de jurisdicție.
Regimul actual este mai nuanțat decât 6% versus 16%
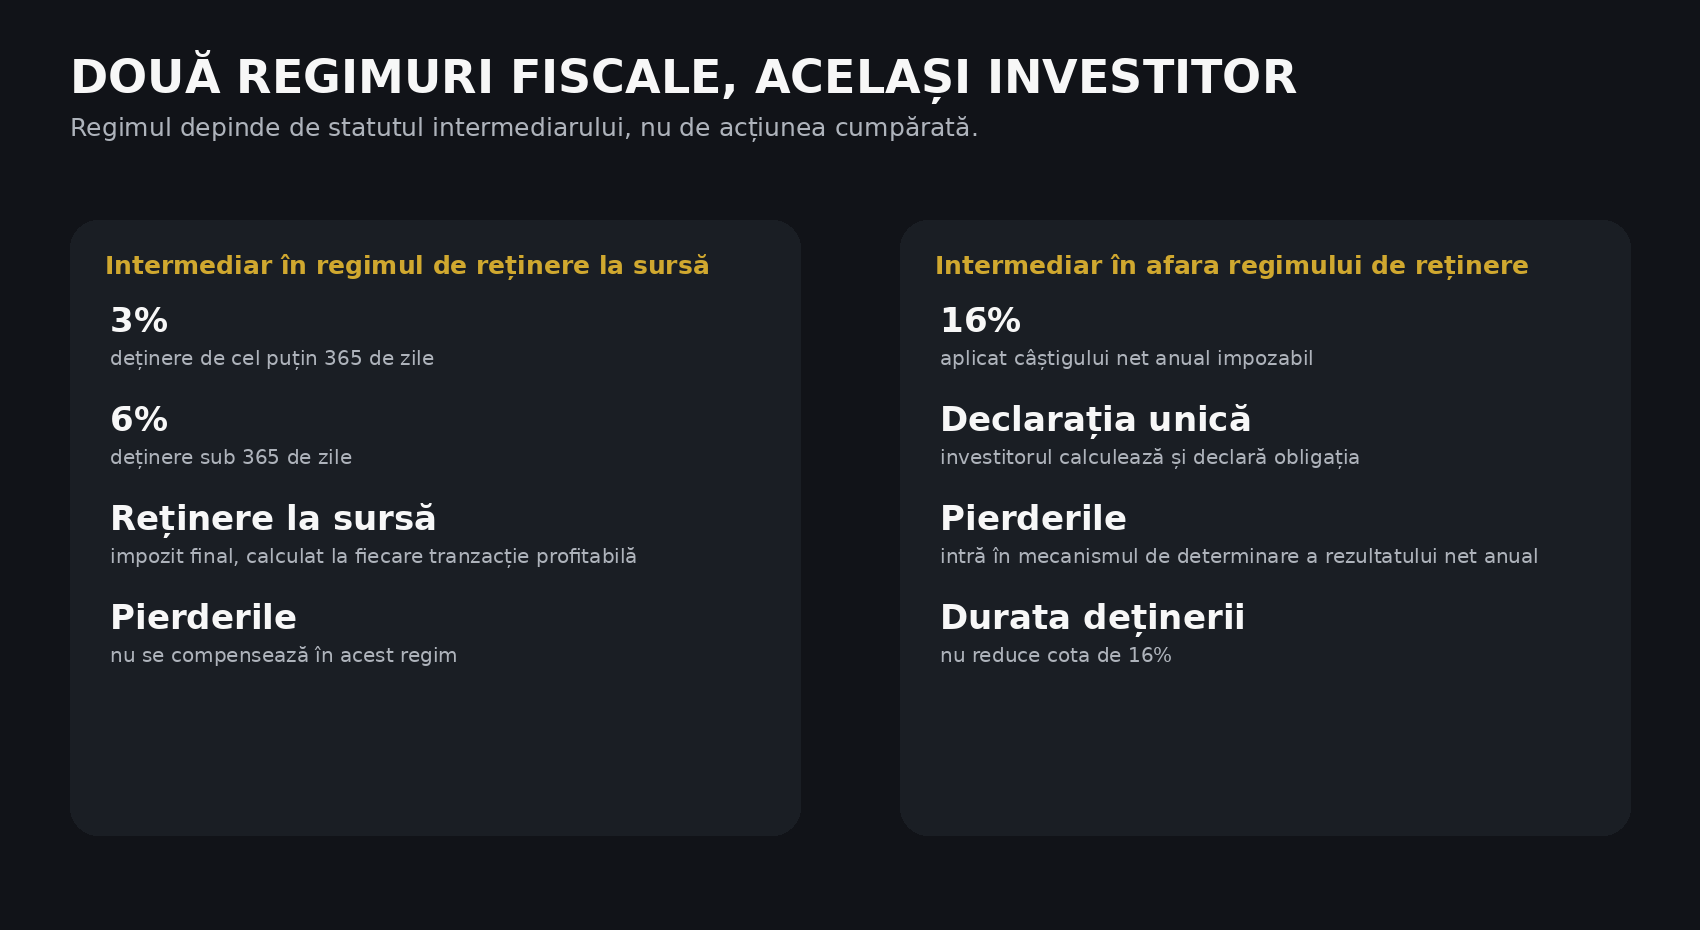
Începând cu 1 ianuarie 2026, pentru transferurile efectuate prin entitățile care intră în regimul de reținere la sursă, impozitul este de 3% pentru titlurile deținute cel puțin 365 de zile și de 6% pentru cele deținute sub acest prag. Impozitul se calculează la fiecare tranzacție profitabilă și este final. Pierderile din acest regim nu se compensează și nu se reportează.
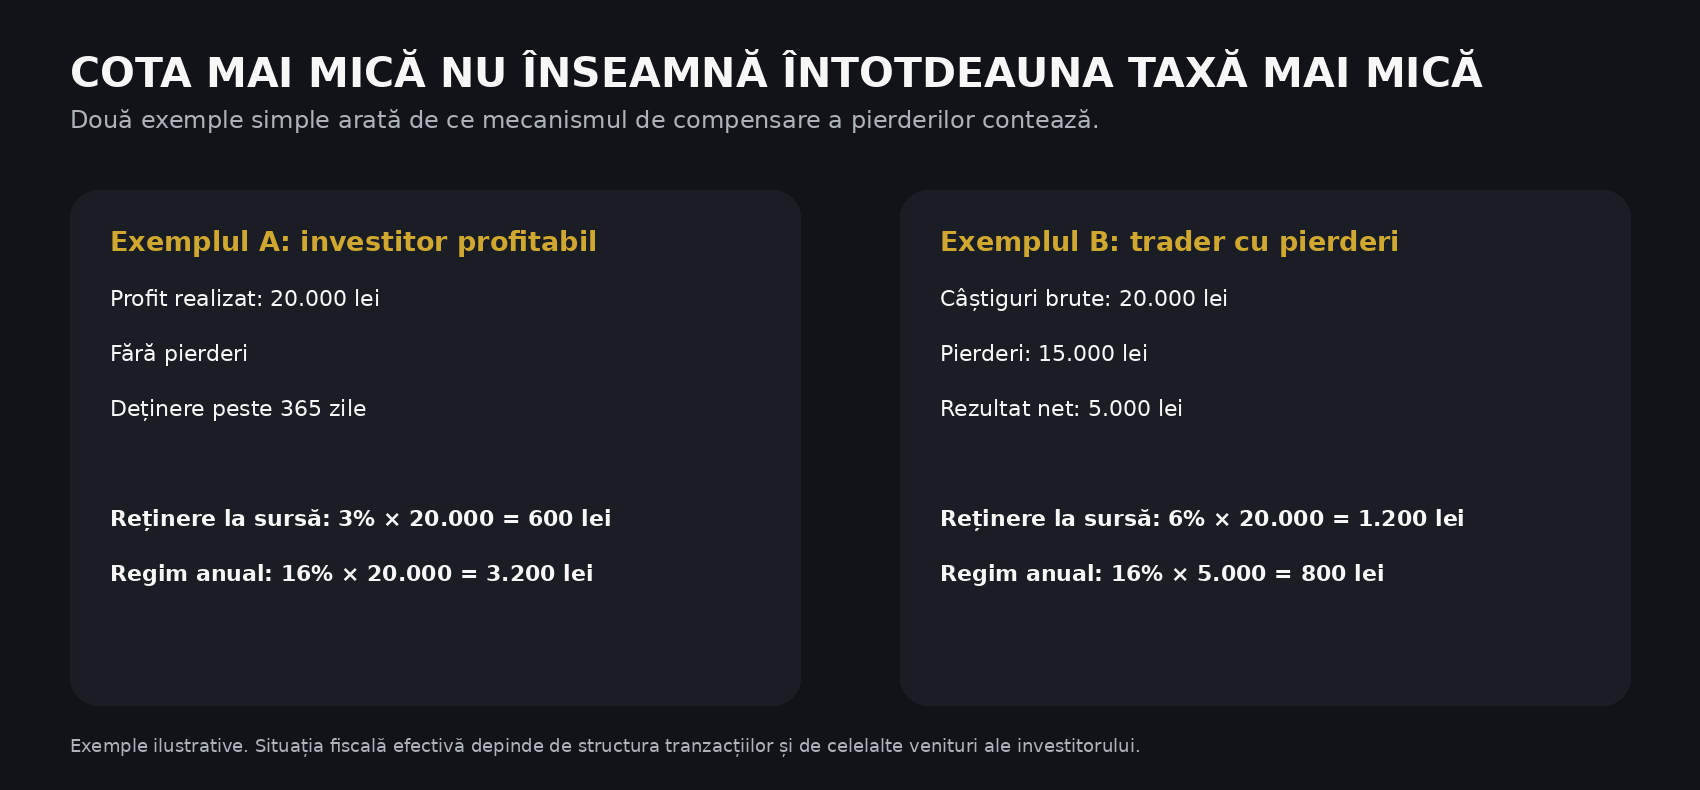
Pentru tranzacțiile care nu sunt efectuate prin aceste entități, investitorul determină rezultatul net anual și îl declară prin Declarația unică. Cota aplicabilă în 2026 este de 16%. Diferența de mecanism este esențială: un investitor cu puține tranzacții și profituri curate poate fi avantajat semnificativ de cota de 3% sau 6%, în timp ce un trader cu multe tranzacții pe profit și pierdere poate descoperi că posibilitatea de netare a pierderilor reduce mult baza taxabilă în regimul anual.
Ce nu se schimbă astăzi
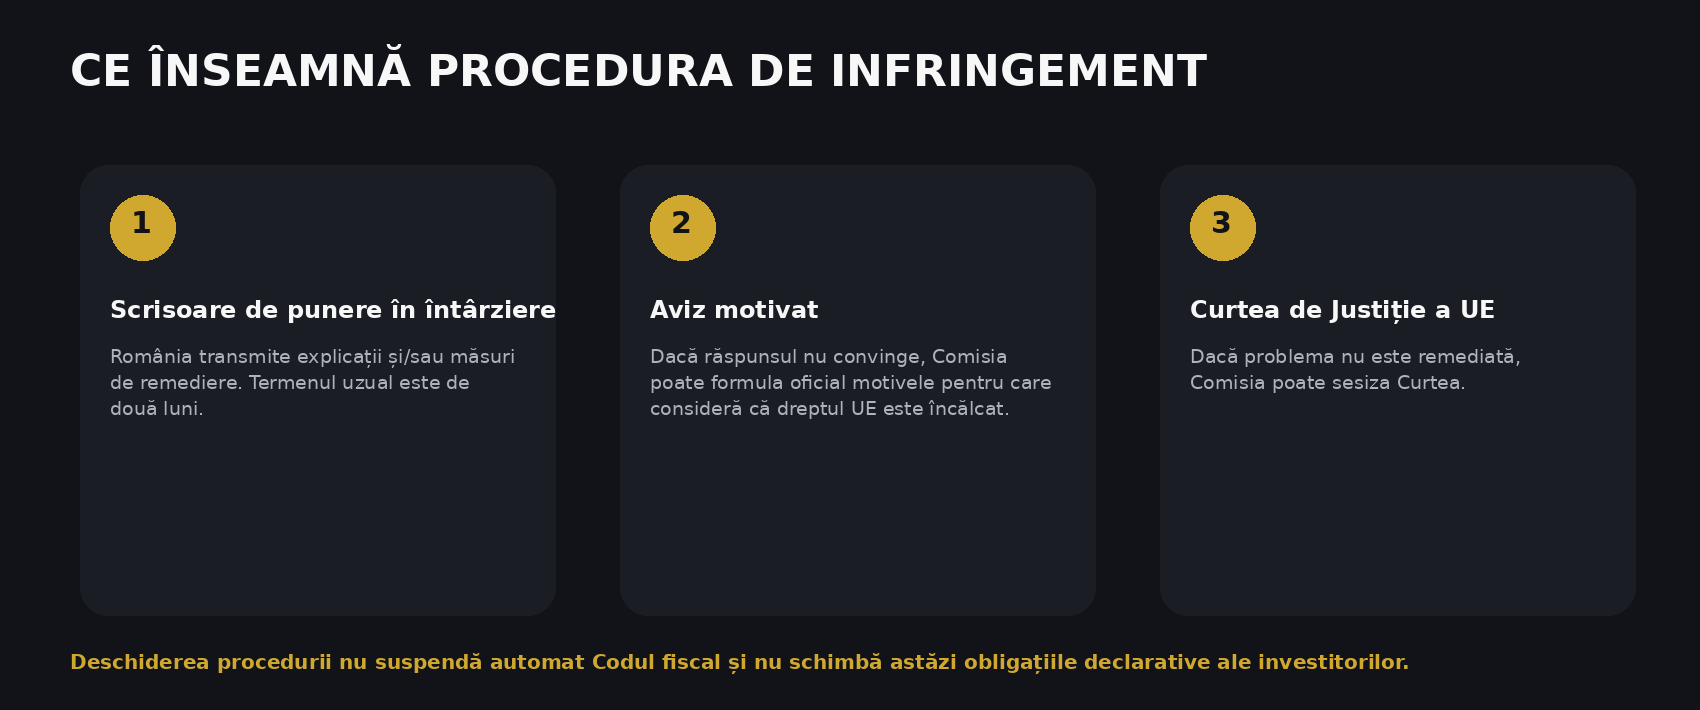
Deschiderea procedurii nu anulează Codul fiscal și nu transformă automat cota de 16% în 3% sau 6%. Investitorii trebuie să aplice în continuare regulile în vigoare pentru anul fiscal 2026 până când legislația este modificată sau apare o evoluție juridică ce produce efecte concrete. De asemenea, procedura nu generează prin ea însăși un drept automat la rambursarea diferențelor de impozit.
România intră acum în faza de dialog formal cu Comisia. Autoritățile pot argumenta compatibilitatea sistemului, pot propune modificări sau pot corecta legea înainte ca dosarul să ajungă la Curtea de Justiție. În practica europeană, multe proceduri se închid înainte de faza judiciară dacă statul modifică regulile contestate.
Vulnerabilitatea juridică
Codul fiscal leagă regimul redus și reținerea la sursă de o categorie de intermediari care include rezidenți fiscali români și nerezidenți cu sediu permanent în România care are calitatea de intermediar. Un furnizor autorizat într-un alt stat membru, care deservește legal clienți români fără să deschidă un asemenea sediu permanent, poate rămâne în afara mecanismului de 3% și 6%. Această condiție geografică este exact zona în care apare conflictul cu libertatea de a presta servicii.
Dreptul european nu interzice României să ceară raportare, identificarea tranzacțiilor sau mecanisme eficiente de colectare a taxei. Problema este proporționalitatea. Dacă același obiectiv fiscal poate fi atins printr-o obligație mai puțin restrictivă decât existența unui sediu permanent în România, regimul devine mai dificil de apărat.
Trei direcții legislative posibile
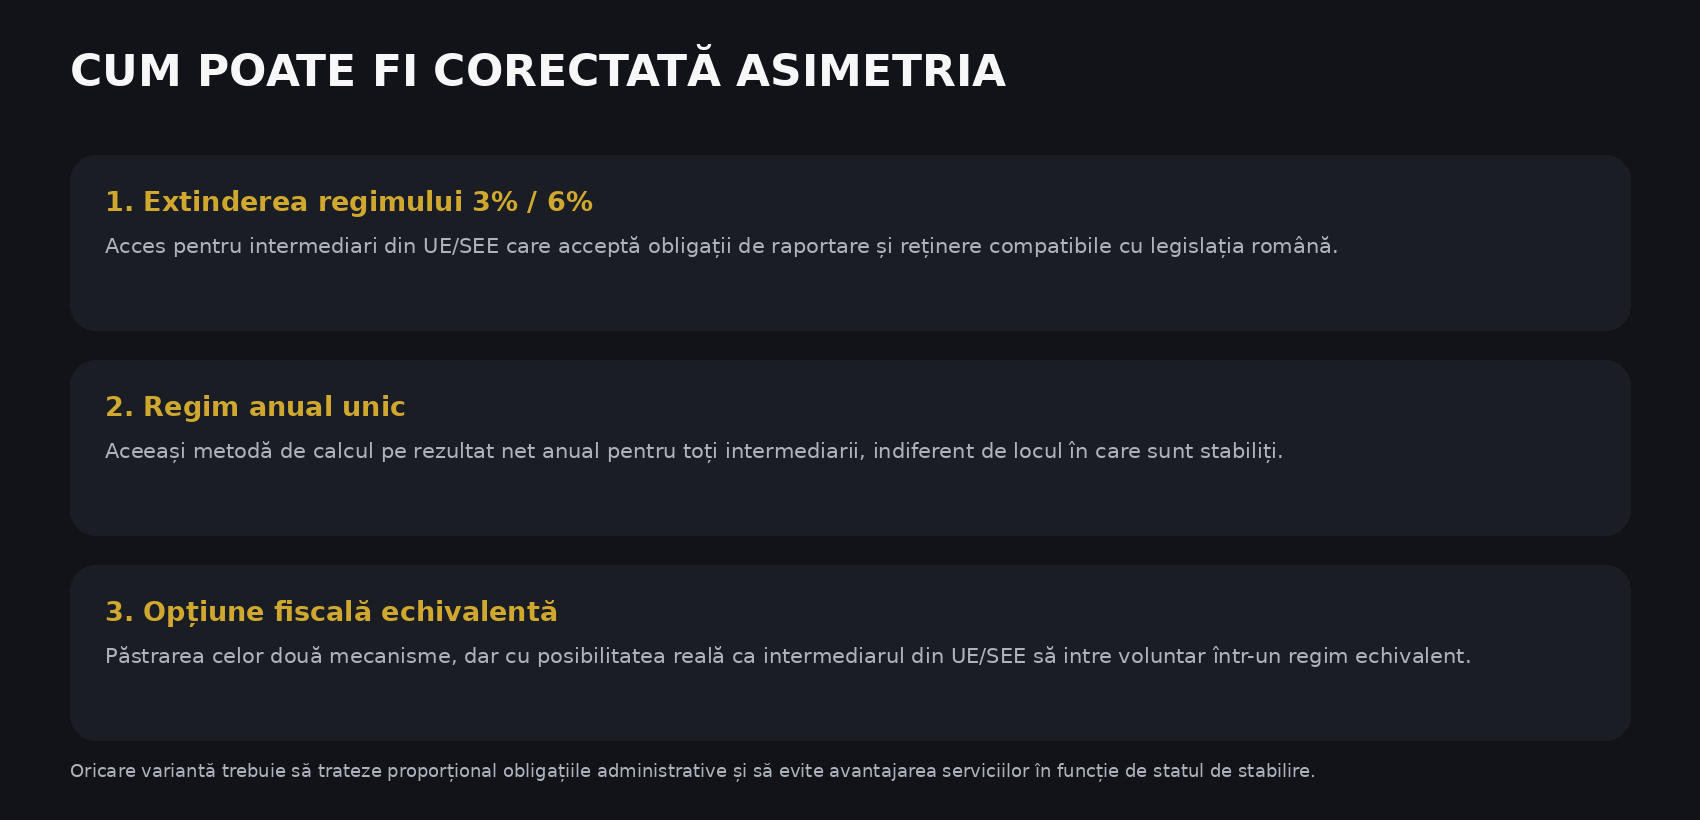
Prima variantă ar fi extinderea regimului de reținere la sursă către intermediarii autorizați în UE sau SEE care aleg să se înregistreze fiscal, să raporteze tranzacțiile și să rețină impozitul pentru clienții români. În acest scenariu, cotele de 3% și 6% ar putea rămâne, iar diferența bazată pe locul de stabilire ar fi redusă sau eliminată.
A doua variantă ar fi revenirea la un mecanism anual unic pentru toți investitorii, cu aceeași cotă și aceeași posibilitate de compensare a pierderilor, indiferent de broker. Ar fi cea mai simplă abordare din perspectiva neutralității, dar ar schimba radical sistemul introdus în 2023 și ar elimina avantajul administrativ al reținerii la sursă.
A treia variantă ar fi un sistem opțional: intermediarul din UE sau SEE să poată intra voluntar în regimul românesc de stopaj, iar investitorii care folosesc furnizori ce nu aderă la acest mecanism să rămână în regimul anual. Cheia ar fi ca opțiunea să fie reală, accesibilă și să nu impună costuri disproporționate furnizorului transfrontalier.
Ce înseamnă pentru brokerii locali
Brokerii locali au beneficiat în ultimii ani de un avantaj comercial evident: fiscalitatea simplificată și reținerea automată. Pentru un investitor pe termen lung cu tranzacții predominant profitabile, diferența dintre 3% și 16% este suficient de mare încât să influențeze alegerea platformei. Dacă tratamentul redus va fi extins și intermediarilor din UE sau SEE, o parte din acest avantaj fiscal se poate diminua, iar competiția se va muta mai mult către costuri, produse, acces la piețe, execuție și servicii.
Dacă, dimpotrivă, legiuitorul ar uniformiza regimul printr-o cotă mai mare pentru toate platformele, efectul ar fi diferit: brokerii locali și investitorii BVB ar pierde actualul stimulent fiscal. Procedura europeană nu dictează ce cotă trebuie să aleagă România; cere, în esență, ca tratamentul transfrontalier să nu fie discriminatoriu fără o justificare proporțională.
Ce înseamnă pentru investitorii care folosesc platforme externe
Pe termen imediat, nimic nu se schimbă în modul de calcul al impozitului. Un investitor care utilizează un intermediar din afara regimului de reținere continuă să aibă obligația calculării rezultatului anual, depunerii Declarației unice și plății taxei conform regulilor actuale. Nu ar fi prudent ca cineva să aplice din proprie inițiativă cota de 3% sau 6% doar pentru că procedura europeană a fost deschisă.
Pe termen mediu, dosarul poate schimba însă modul în care investitorii aleg intermediarul. Dacă diferența fiscală dispare sau devine opțională, argumentul fiscal pentru mutarea portofoliului la un broker cu prezență fiscală în România se reduce. Pentru investitorii activi, tratamentul pierderilor poate deveni chiar mai important decât nivelul nominal al cotei.
Ce ar trebui urmărit de acum
Primul reper este răspunsul oficial al României și eventualele modificări legislative anunțate în intervalul de două luni. Al doilea este dacă discuția va viza exclusiv intermediarii din UE și SEE sau dacă legiuitorul va prefera o reformă mai largă, aplicabilă tuturor platformelor. Al treilea este tratamentul pierderilor. O reformă care egalizează doar procentul, dar păstrează mecanisme foarte diferite de calcul, poate continua să producă sarcini fiscale foarte diferite între investitori.
Lectura Investițional
Dosarul deschis de Comisia Europeană este mai important decât pare la prima vedere. Nu discutăm doar despre o diferență de zece sau treisprezece puncte procentuale, ci despre arhitectura fiscală prin care România încearcă simultan să simplifice colectarea, să favorizeze investițiile pe termen lung și să păstreze controlul asupra raportării tranzacțiilor.
Pentru investitor, concluzia practică este simplă: regimul actual rămâne în vigoare, dar nu mai poate fi tratat ca o construcție definitivă. În următoarele luni, miza va fi dacă România reușește să păstreze avantajele administrative ale reținerii la sursă fără să condiționeze avantajul fiscal de locul în care este stabilit intermediarul. Orice modificare trebuie citită atent, pentru că diferența dintre cota nominală, baza de impozitare și tratamentul pierderilor poate schimba semnificativ factura fiscală reală.