Prețul energiei pe care piața îl subestimează: dieselul reaprinde riscul inflaționist
Motorina a depășit din nou niveluri considerate extreme, într-un moment în care inflația de bază părea să se liniștească. Pentru investitori, problema nu este doar costul la pompă, ci felul în care acesta se propagă în transport, marje, prețuri finale, dobânzi și evaluări bursiere.
DISCLAIMER: Analiză macroeconomică și de piață. Nu reprezintă recomandare individuală de cumpărare sau vânzare.
Dieselul a devenit din nou un preț macro
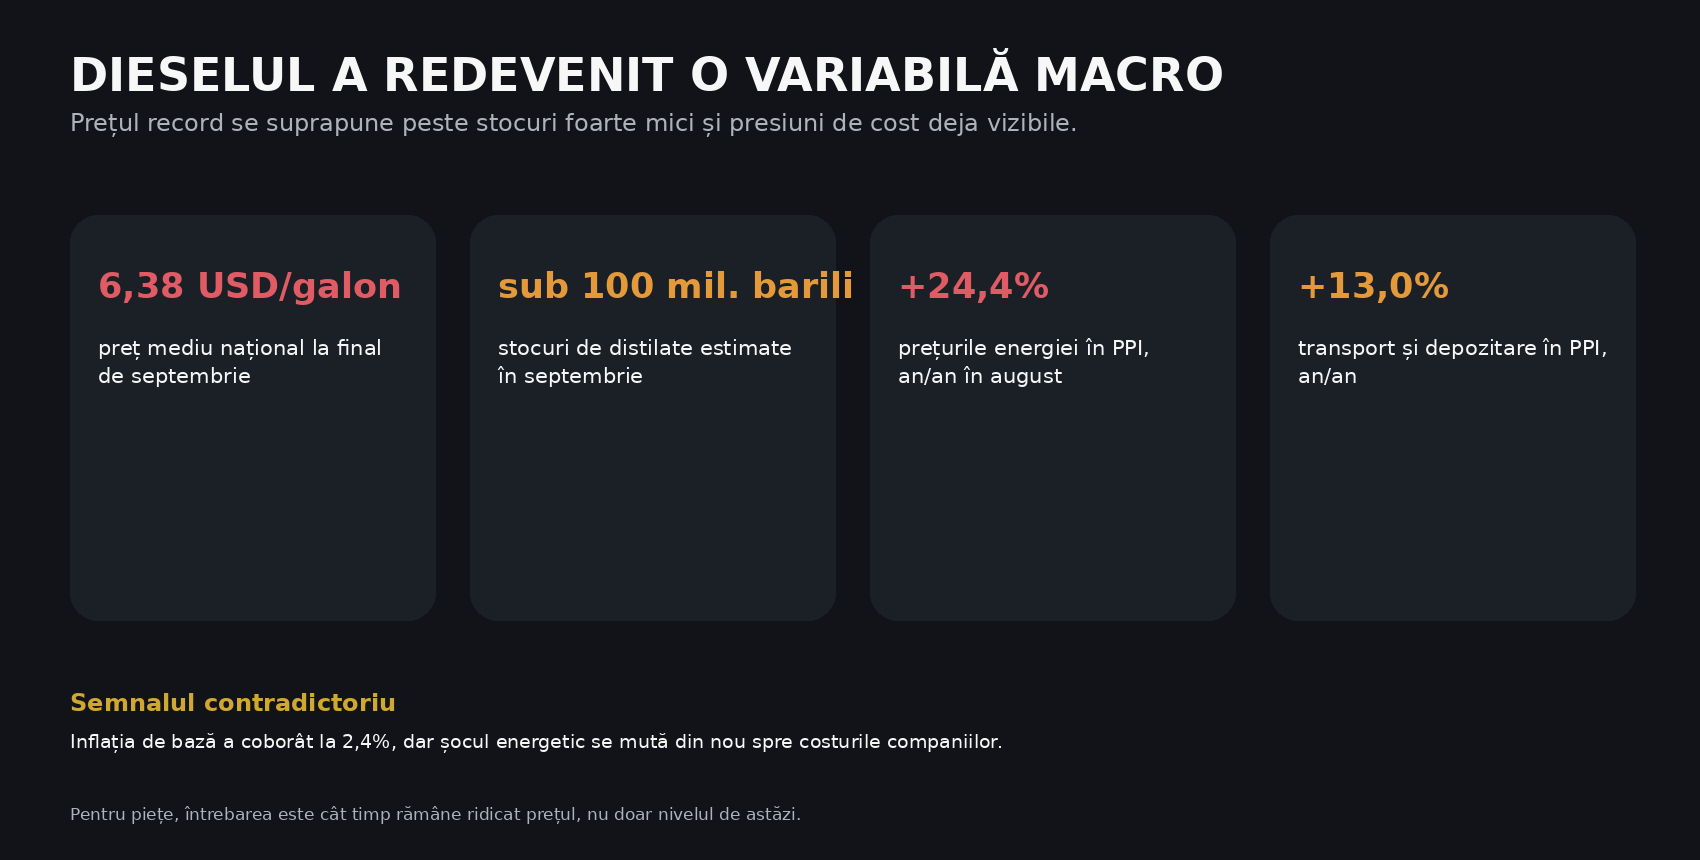
Prețul mediu al motorinei în Statele Unite a rămas la finalul lui septembrie în jur de 6,38 USD pe galon, după ce în cursul lunii a atins un nou record de aproximativ 6,5 USD. Pentru un consumator obișnuit, este o problemă de buget. Pentru economie, însă, dieselul este mult mai important decât ponderea lui directă în coșul de consum: alimentează transportul greu, utilajele agricole, construcțiile, o parte importantă din logistică și distribuția mărfurilor.
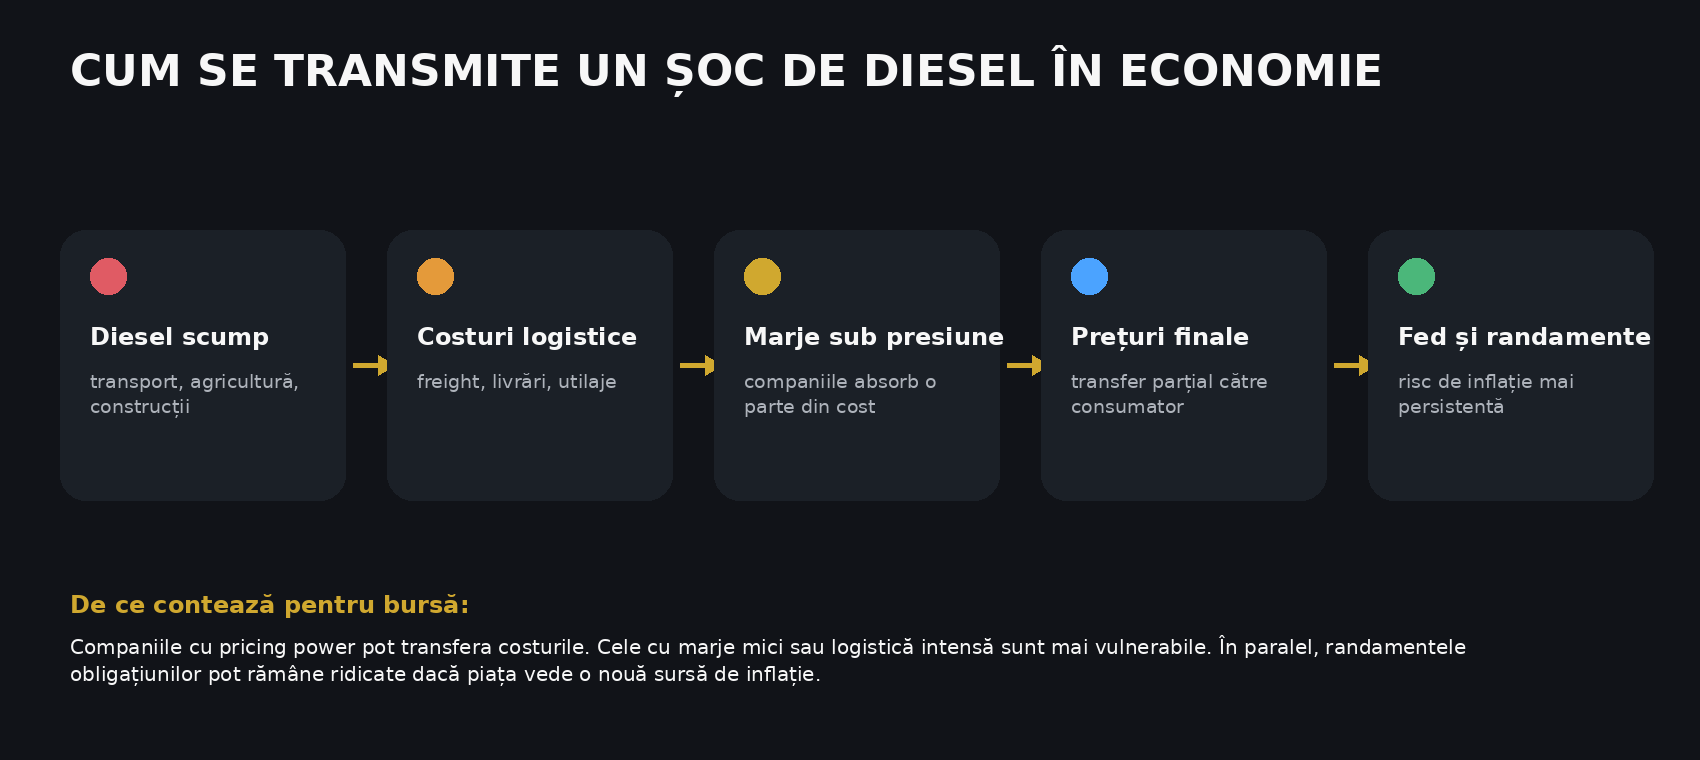
De aceea, un șoc de diesel poate ajunge în inflație pe o cale diferită de cea a benzinei. Benzina lovește imediat consumatorul. Motorina lovește mai întâi costurile companiilor, iar abia apoi apare întrebarea dacă firmele absorb costul prin marje mai mici sau îl transferă în prețurile finale. Această diferență face ca persistența, nu doar nivelul absolut al prețului, să fie variabila pe care piața trebuie să o urmărească.
Stocurile explică de ce prețul rămâne vulnerabil
Fundalul este neobișnuit de tensionat. Stocurile americane de distilate sunt estimate să fi coborât sub 100 milioane de barili în septembrie și sunt proiectate să rămână sub limita inferioară a intervalului ultimilor cinci ani pentru o mare parte din 2027. Asta înseamnă că sistemul are foarte puțin tampon atunci când apare o perturbare suplimentară în rafinare, exporturi sau transport maritim.
În același timp, producătorii americani au avut un stimulent puternic să exporte mai mult diesel către piețele externe, unde deficitul este și mai mare. SUA au devenit unul dintre furnizorii esențiali pentru Europa și America Latină, în condițiile în care producția de distilate din Rusia, Orientul Mijlociu și China a fost afectată sau restricționată. Rezultatul este paradoxal: rafinăriile americane funcționează intens, dar piața internă continuă să resimtă lipsa de produs.
Inflația de bază arată bine. Costurile companiilor, mai puțin
Datele de inflație pentru august au oferit motive de calm. Inflația de bază, care exclude alimentele și energia, a coborât la 2,4% an/an, iar indicele prețurilor de consum fără energie a fost de 2,5%. Dacă ne uităm doar la aceste serii, argumentul unei inflații în retragere rămâne intact.
Dar prețurile producătorilor spun o poveste mai tensionată. PPI a crescut cu 5,4% an/an, energia din componenta bunurilor a urcat cu 24,4%, iar serviciile de transport și depozitare cu 13%. Diferența dintre inflația producătorilor și inflația consumatorilor arată că o parte din șoc este încă absorbită de companii. Acest lucru este benign pentru CPI pe termen scurt, dar nu pentru marje. Dacă șocul durează, firmele trebuie fie să majoreze prețurile, fie să accepte o profitabilitate mai mică.
Cine pierde și cine poate câștiga
Cele mai expuse sunt companiile pentru care transportul reprezintă o parte semnificativă din costul total și care au puțină putere de stabilire a prețurilor. Transportul rutier, retailul cu logistică grea, agricultura, construcțiile și anumite companii industriale pot vedea o deteriorare a marjelor dacă prețul motorinei rămâne la aceste niveluri mai multe luni. Într-un astfel de mediu, diferența dintre o companie cu pricing power și una fără pricing power devine mai importantă decât apartenența la un sector.
Pe partea cealaltă, rafinăriile beneficiază de crack spreads ridicate atât timp cât pot menține volumele. Producătorii de energie și anumite companii din infrastructura petrolieră pot fi susținuți de prețurile mari, iar transportatorii care au clauze eficiente de fuel surcharge pot transfera o parte din șoc către clienți. Nu toate companiile energetice câștigă însă automat: restricțiile politice, intervențiile în rezerve și presiunea publică asupra prețurilor pot limita o parte din avantaj.
De ce piața obligațiunilor trebuie urmărită atent
Pentru Fed, un șoc energetic temporar nu schimbă neapărat direcția politicii monetare. Băncile centrale tind să privească prin fluctuațiile volatile ale energiei dacă acestea nu se infiltrează în inflația de bază și în așteptările de preț. Problema apare dacă dieselul scump persistă suficient de mult pentru a majora costurile de transport, tarifele logistice și prețurile bunurilor într-o manieră generalizată.
Asta ar explica de ce un indicator aparent îndepărtat de Wall Street poate ajunge să afecteze multiplii acțiunilor. Dacă piața anticipează inflație mai persistentă, randamentele Treasury pot rămâne ridicate, iar activele cu durată lungă - în special tehnologia cu evaluări ridicate - sunt din nou puse sub presiune. În schimb, dacă dieselul se normalizează rapid, episodul poate fi tratat ca un șoc de ofertă izolat, fără consecințe majore pentru politica monetară.
Există și o veste bună: fluxurile din Golf s-au refăcut
Oferta globală începe să arate ceva mai bine decât în august. Exporturile de țiței din Orientul Mijlociu au revenit în septembrie la aproximativ 16,3 milioane de barili pe zi, cel mai ridicat nivel de la începutul conflictului. Aproape 9,7 milioane de barili pe zi au traversat din nou Strâmtoarea Hormuz, iar restul au folosit conducte și porturi alternative. Nivelul total rămâne sub cel de dinaintea războiului, dar recuperarea spre aproximativ 84% din fluxurile preconflict reduce riscul unui blocaj complet.
În paralel, mai multe economii dezvoltate au acceptat eliberarea unor rezerve de urgență de motorină și țiței. La Washington, discuția despre interzicerea exporturilor de diesel a fost abandonată pentru moment, tocmai pentru că o astfel de măsură ar putea produce efecte secundare nedorite: rafinăriile ar reduce procesarea, iar oferta de benzină și combustibil de aviație ar putea deveni și ea mai strânsă.
Ce urmărim de aici
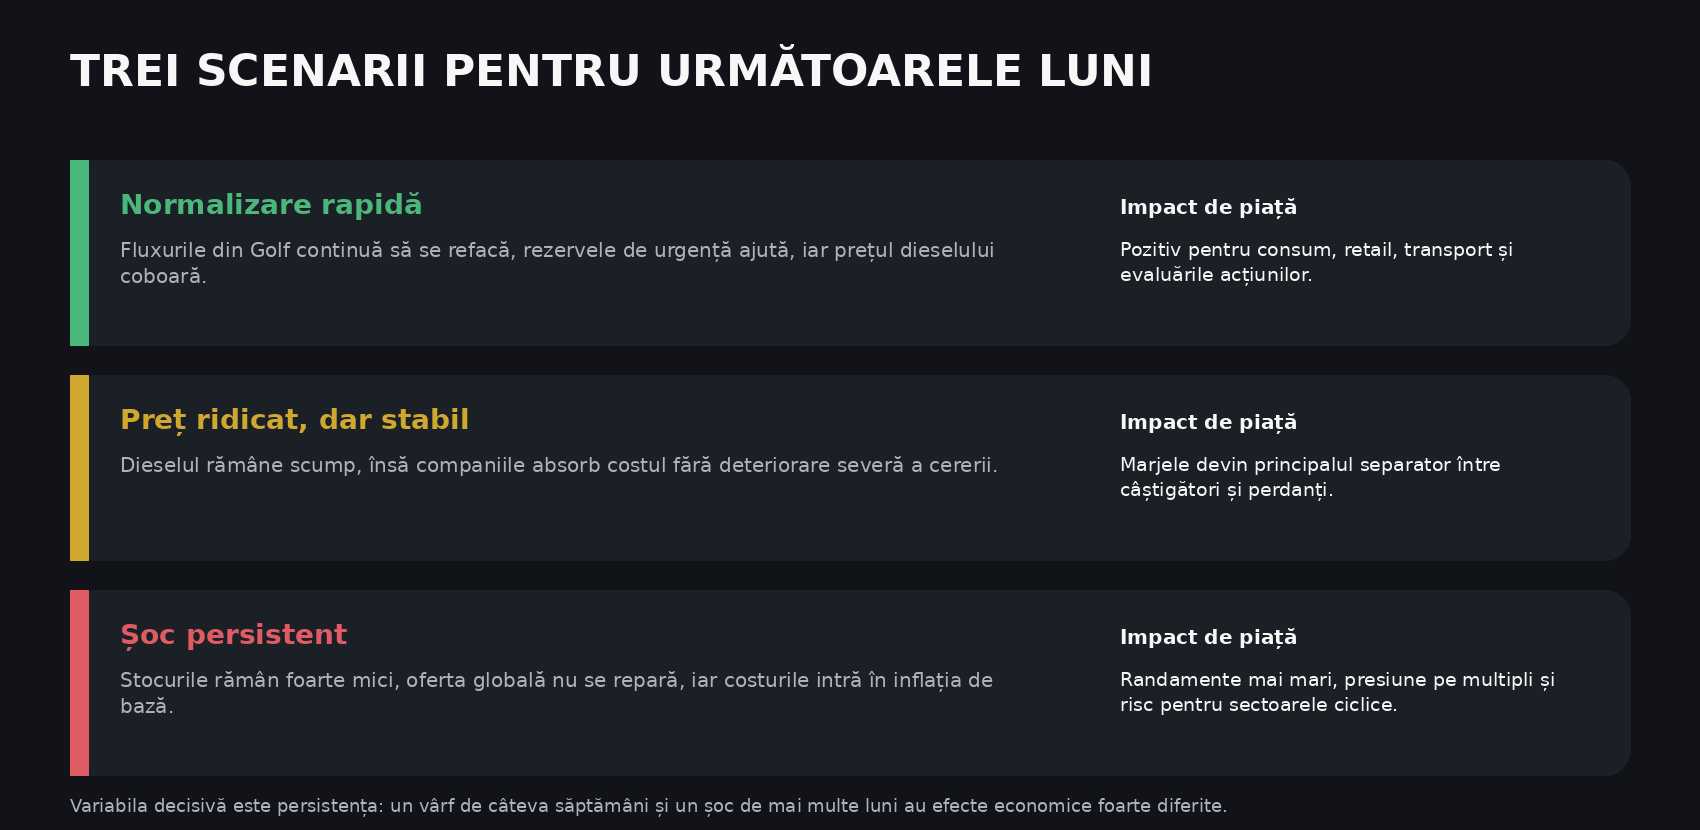
Primul reper este prețul motorinei în următoarele patru până la opt săptămâni. O coborâre rapidă ar confirma că episodul a fost alimentat în principal de o dislocare temporară a ofertei. Menținerea prețului aproape de recorduri până în noiembrie sau decembrie ar fi mult mai problematică, deoarece ciclurile de renegociere a tarifelor și bugetele companiilor ar începe să includă noul cost.
Al doilea reper sunt marjele companiilor din transport, retail și industrie. Dacă rezultatele din trimestrul al patrulea arată o comprimare generalizată a marjelor brute sau avertismente privind costurile logistice, șocul energetic începe să devină o problemă de profituri, nu doar de inflație. Al treilea reper este raportul CPI pentru septembrie, primul care poate surprinde mai bine efectele recentei accelerări a energiei.
Lectura Investițional
Dieselul de peste 6 USD nu este, prin el însuși, o sentință de recesiune. Economia americană a mai absorbit episoade de prețuri foarte mari la energie fără să intre imediat în contracție, iar fluxurile din Golf arată că oferta se poate repara mai repede decât sugerează titlurile alarmiste. Dar nici nu este un indicator care poate fi ignorat. În momentul în care stocurile sunt foarte mici, costurile de transport cresc cu două cifre, iar PPI rulează mult peste CPI, riscul se mută dinspre consumator către marjele companiilor.
Pentru investitori, strategia nu este să parieze pe un singur scenariu, ci să urmărească persistența și capacitatea companiilor de a transfera costurile. Dacă prețul se normalizează, piața poate reveni rapid la tema dezinflației și a profiturilor. Dacă rămâne ridicat, 2026 poate primi un nou tip de risc: nu un șoc de cerere, ci o erodare lentă a marjelor combinată cu dobânzi care refuză să coboare.