INVESTIȚIONAL | RESEARCH | EDIȚIE REVIZUITĂ
Materialul are caracter informativ și educațional și nu reprezintă o recomandare personalizată de investiții.
Rezumatul ediției
Piața americană începe săptămâna după o sesiune de vineri în care corecția tehnologiei s-a transformat într-o problemă pentru indicii mari. S&P 500 a închis la 7.580,07 puncte (−1,82%), Nasdaq Composite la 25.437 (−2,86%), Dow Jones la 51.770,31 (−1,09%), iar Russell 2000 a pierdut 1,66%. Pentru întreaga săptămână, Nasdaq a cedat aproximativ 2%, dar Russell 2000 a câștigat 1,3%. Diferența sugerează o repoziționare mai selectivă decât o fugă uniformă din acțiuni.
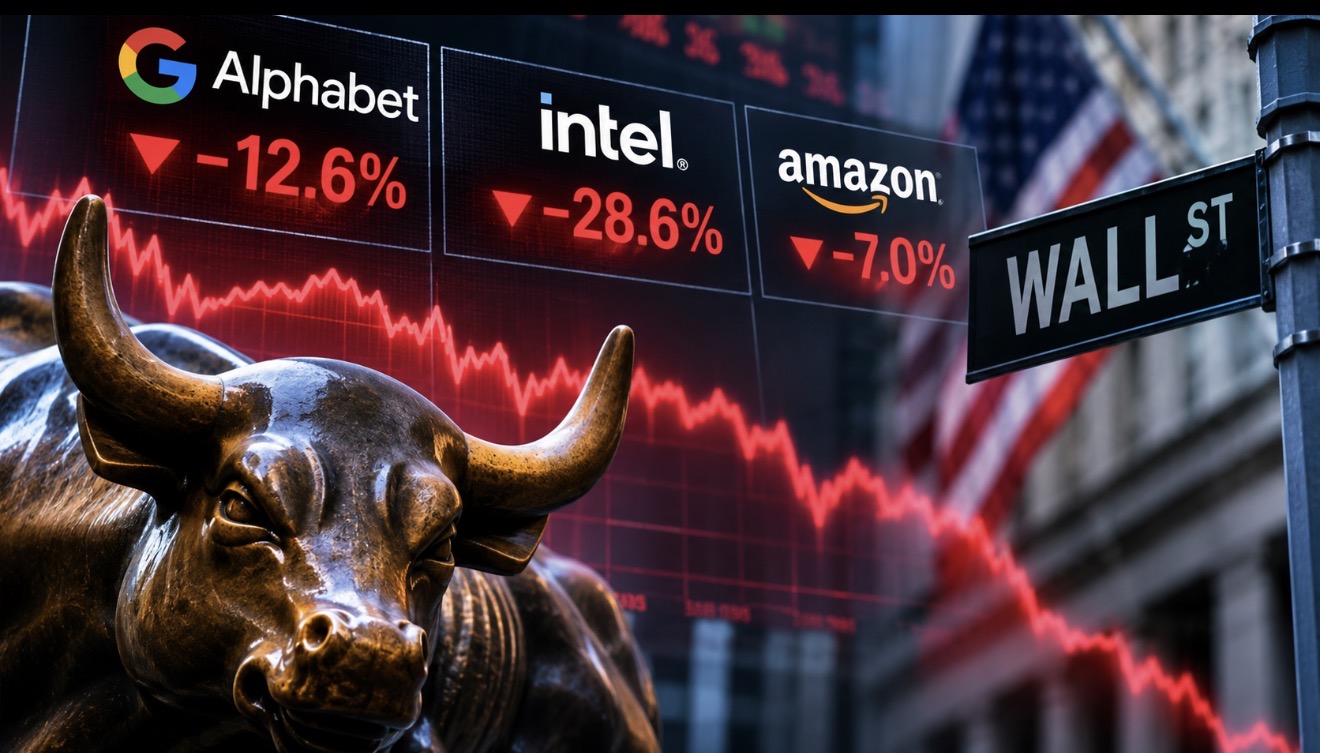
Semnalul cel mai sever a venit din semiconductori: indicele sectorial a pierdut aproximativ 7,2% vineri, în timp ce Intel a coborât cu aproape 29%, AMD cu aproximativ 10,9%, iar Nvidia cu 4,2%. Piața penalizează atât surprizele negative din profitabilitate, cât și riscul ca investițiile masive în AI să producă randamente sub așteptări.
Macro și Fed
Fed a menținut dobânda la ședința din 28 octombrie, într-un context în care inflația și prețul energiei limitează spațiul pentru relaxare monetară. Randamentul Treasury pe zece ani a coborât vineri în apropiere de 4,93%, după aproximativ 4,99% joi. Scăderea randamentelor nu trebuie interpretată automat drept stimul pozitiv pentru acțiuni: în această sesiune, ea a însoțit cererea pentru active mai sigure.
Petrolul a rămas o variabilă dificilă. La închiderea de vineri, WTI era în jur de 103 dolari/baril; luni, cotațiile au început să scadă pe fondul speranțelor diplomatice legate de conflictul din Orientul Mijlociu. O reducere durabilă a prețului energiei ar ajuta așteptările inflaționiste, dar deocamdată nu există confirmarea unui nou regim.
Poziționarea instituțională
Datele publice privind deținerile fondurilor apar cu întârziere, astfel că nu atribuim vânzările de vineri unor instituții anume. Putem observa însă în prețuri o reducere pronunțată a expunerii la semiconductori și la companiile sensibile la cheltuielile AI, concomitent cu rezistența energiei și a consumului defensiv. Este o indicație tactică, nu dovada unor fluxuri instituționale nete cuantificate.
Confirmarea unei rotații durabile ar necesita mai multe sesiuni de leadership defensiv, volume consistente și o îmbunătățire a performanței indicilor ponderați egal față de cei dominați de mega-capitalizări.
Tema zilei: AI, de la investiții la randamentul capitalului
Investițiile în inteligența artificială continuă, dar investitorii examinează tot mai atent ritmul în care aceste cheltuieli se transformă în fluxuri de numerar și profituri. Raportările Amazon și Intel au accentuat această preocupare. Într-o piață cu un cost ridicat al capitalului, creșterea cheltuielilor de investiții peste ritmul profitului poate comprima multiplii de evaluare chiar și la companiile ale căror venituri avansează.
Segmentele AI au profiluri financiare diferite. Furnizorii de infrastructură, producătorii de cipuri, operatorii cloud și dezvoltatorii de aplicații monetizează investițiile în ritmuri distincte. Pentru Investițional, selecția pornește de la marje, fluxul de numerar liber, puterea de stabilire a prețurilor și evaluarea fiecărei companii.
Research instituțional
Dispersia dintre rezultatele corporative și reacția bursieră este mai utilă decât un consens generic de tip bullish sau bearish. În sezonul curent, o proporție ridicată dintre companiile care au raportat a depășit estimările, dar indicele tehnologic a suferit totuși o corecție abruptă. Asta indică o problemă de evaluare și de așteptări privind investițiile viitoare, nu neapărat o contracție generalizată a profiturilor.
Pentru această ediție, analiza instituțională se limitează la observațiile care pot fi susținute prin informații verificabile. Nu atribuim unor bănci ținte de preț sau prognoze care nu au putut fi confirmate.
Upgrade & Downgrade
Vineri, Wedbush a ridicat DoorDash (DASH) de la Neutral la Outperform și a majorat ținta de preț de la 220 la 230 de dolari. HSBC a îmbunătățit GE Vernova (GEV) de la Hold la Buy, cu țintă de 1.100 de dolari. Jefferies a ridicat Rivian (RIVN) la Buy, cu țintă de 17 dolari.
În sens opus, Bank of America a redus Intel (INTC) de la Buy la Neutral și ținta de la 145 la 100 de dolari. Diferențele dintre opiniile analiștilor asupra Intel arată cât de dificil este de evaluat redresarea operațională în condițiile unui ghidaj dezamăgitor. Ratingurile sunt opinii ale instituțiilor respective, nu semnale automate de tranzacționare.
Smart Money
Lectura Investițional a sesiunii de vineri este că investitorii au cerut o primă de risc mai mare pentru creșterea finanțată prin capex intens. Sectorul energetic a urcat aproximativ 1,9%, consumul de bază 1,4%, iar utilitățile 0,7%, în timp ce tehnologia a pierdut aproape 4,9%. Această asimetrie indică o preferință pentru cash-flow prezent și vizibilitate mai bună a câștigurilor.
Mișcările sectoriale indică preferințele manifestate în prețuri, însă identificarea cumpărătorilor instituționali necesită raportări de flux sau tranzacții declarate. Rubrica Smart Money reflectă aici interpretarea Investițional a comportamentului pieței.
Rotația sectorială cu scoruri
Scoruri tactice Investițional, pe o scară de la 1 la 10, bazate pe comportamentul recent și pe riscurile fundamentale: energie 7,5; consum de bază 7,0; utilități 6,5; sănătate 6,5; materiale 5,5; imobiliare 5,0; financiar 4,5; industrial 4,5; consum discreționar 4,0; servicii de comunicații 3,5; tehnologie 2,5.
Aceste scoruri exprimă reziliența relativă pentru orizontul tactic, nu randamente viitoare estimate. Un scor defensiv ridicat nu înseamnă că sectorul respectiv este ieftin sau lipsit de riscuri.
Ce urmărim astăzi
Luni, 2 noiembrie, atenția se concentrează asupra datelor despre activitatea manufacturieră din SUA, asupra reacției futures la pierderile de vineri și asupra raportărilor corporative. Apple este programată să publice rezultatele după închiderea Wall Street, alături de alte companii, între care ON Semiconductor și Vertex Pharmaceuticals. Orele raportărilor trebuie urmărite în calendarul emitenților, întrucât se pot modifica.
Pentru confirmarea unei stabilizări, urmărim dacă Nasdaq recuperează teren fără o nouă deteriorare a semiconductorilor, dacă randamentele Treasury se stabilizează și dacă avansul se extinde dincolo de câteva mega-capitalizări. În această săptămână, raportul american privind ocuparea forței de muncă și alegerile de la jumătatea mandatului adaugă risc de eveniment.
Consensul Wall Street
Consensul implicit al pieței este mai prudent decât la începutul lunii octombrie. Profiturile raportate rămân, în ansamblu, solide, dar multiplii ridicați sunt vulnerabili când ghidajul, capex-ul sau costul capitalului dezamăgesc. Un rebound după o vânzare de amploarea celei de vineri este posibil; fără breadth și fără stabilizarea obligațiunilor, el poate rămâne doar tehnic.
Concluzia Investițional
Datele disponibile arată o corecție serioasă în tehnologie, fără confirmarea unei deteriorări generale de tip bear market. Presiunea asupra semiconductorilor și rezistența energiei arată o piață selectivă. Intrările în companiile AI cer verificarea evaluărilor, a perspectivei profiturilor și a stabilizării prețurilor înaintea asumării unui risc suplimentar.
Pentru portofoliile urmărite de Investițional, disciplina în selecție și dimensiunea expunerii contează mai mult decât anticiparea minimului exact. O îmbunătățire credibilă ar presupune stabilizarea semiconductorilor, o participare mai largă la revenire și reducerea presiunii din petrol și randamente.
Scorul Wall Street
Trend fundamental: 5,5/10. Earnings: 6,5/10. Poziționare instituțională: 4,0/10. Lichiditate și obligațiuni: 4,5/10. Fed și inflație: 3,5/10. Evaluări: 3,0/10. Breadth: 4,0/10. Rotație sectorială: 5,0/10. AI și infrastructură: 3,5/10. Risc geopolitic: 4,0/10.
Scor Wall Street Confidential: 4,4/10. Este un scor editorial de evaluare tactică, nu un indicator statistic predictiv.