
INVESTIȚIONAL / ANALIZĂ MACROECONOMICĂ
Material de research și analiză educațională. Nu reprezintă o recomandare personalizată de investiții.
De ce obligațiunile pot crește când prețurile accelerează
16 octombrie 2026 | Date analizate până la 16 octombrie
Prețurile cresc, dar salariile nu țin pasul. Pentru o familie, diferența se vede în bugetul de la sfârșitul lunii. Pentru un investitor, ea poate schimba interpretarea întregii piețe: aceeași inflație care sperie astăzi poate pregăti o economie mai slabă mâine.
De aici pornește aparentul paradox al obligațiunilor. Un raport de inflație ridicată nu obligă randamentele să urce. Dacă investitorii consideră că scumpirile vor eroda consumul și vor tempera activitatea, pot cumpăra titluri de stat chiar în ziua în care află că viața a devenit mai scumpă.
Cine plătește prețurile mai mari
Inflația alimentată de cerere apare când cheltuielile cresc mai repede decât capacitatea economiei de a produce. Veniturile, creditul sau averea acumulată pot susține această cerere. Companiile majorează prețurile, iar o piață a muncii tensionată poate permite salariaților să obțină creșteri de venit. Dacă presiunile se generalizează și anticipațiile se modifică, procesul poate deveni persistent.
Un șoc de ofertă are alt punct de plecare. Energia se scumpește, transportul este perturbat sau taxele vamale ridică prețul bunurilor importate. Costul ajunge în factura consumatorului înainte ca venitul lui să crească. Mai mulți bani pentru combustibil înseamnă mai puțini bani pentru alte cumpărături, dacă familia nu compensează prin economii sau împrumuturi.
Să presupunem că o familie cheltuiește cu 300 de lei mai mult pe lună pentru energie, în timp ce venitul rămâne neschimbat. Diferența trebuie absorbită undeva: economisire mai mică, datorie mai mare sau cheltuieli reduse. La scara economiei, această ajustare poate slăbi cererea pentru alte produse și servicii.
Nu este util să numim una dintre aceste forme „bună” și cealaltă „rea”. Inflația excesivă poate destabiliza economia indiferent de origine. Distincția relevantă este mecanismul: există resurse care întrețin cheltuielile sau scumpirea consumă treptat puterea de cumpărare?
Ce arată diferența dintre inflația totală și cea de bază
În septembrie, inflația anuală din SUA a ajuns la 3,7%, în timp ce indicele care exclude alimentele și energia a crescut cu 2,6%. Benzina s-a scumpit cu 9,1% într-o singură lună și cu 34,2% față de anul anterior, explicând peste jumătate din creșterea lunară a indicelui total.
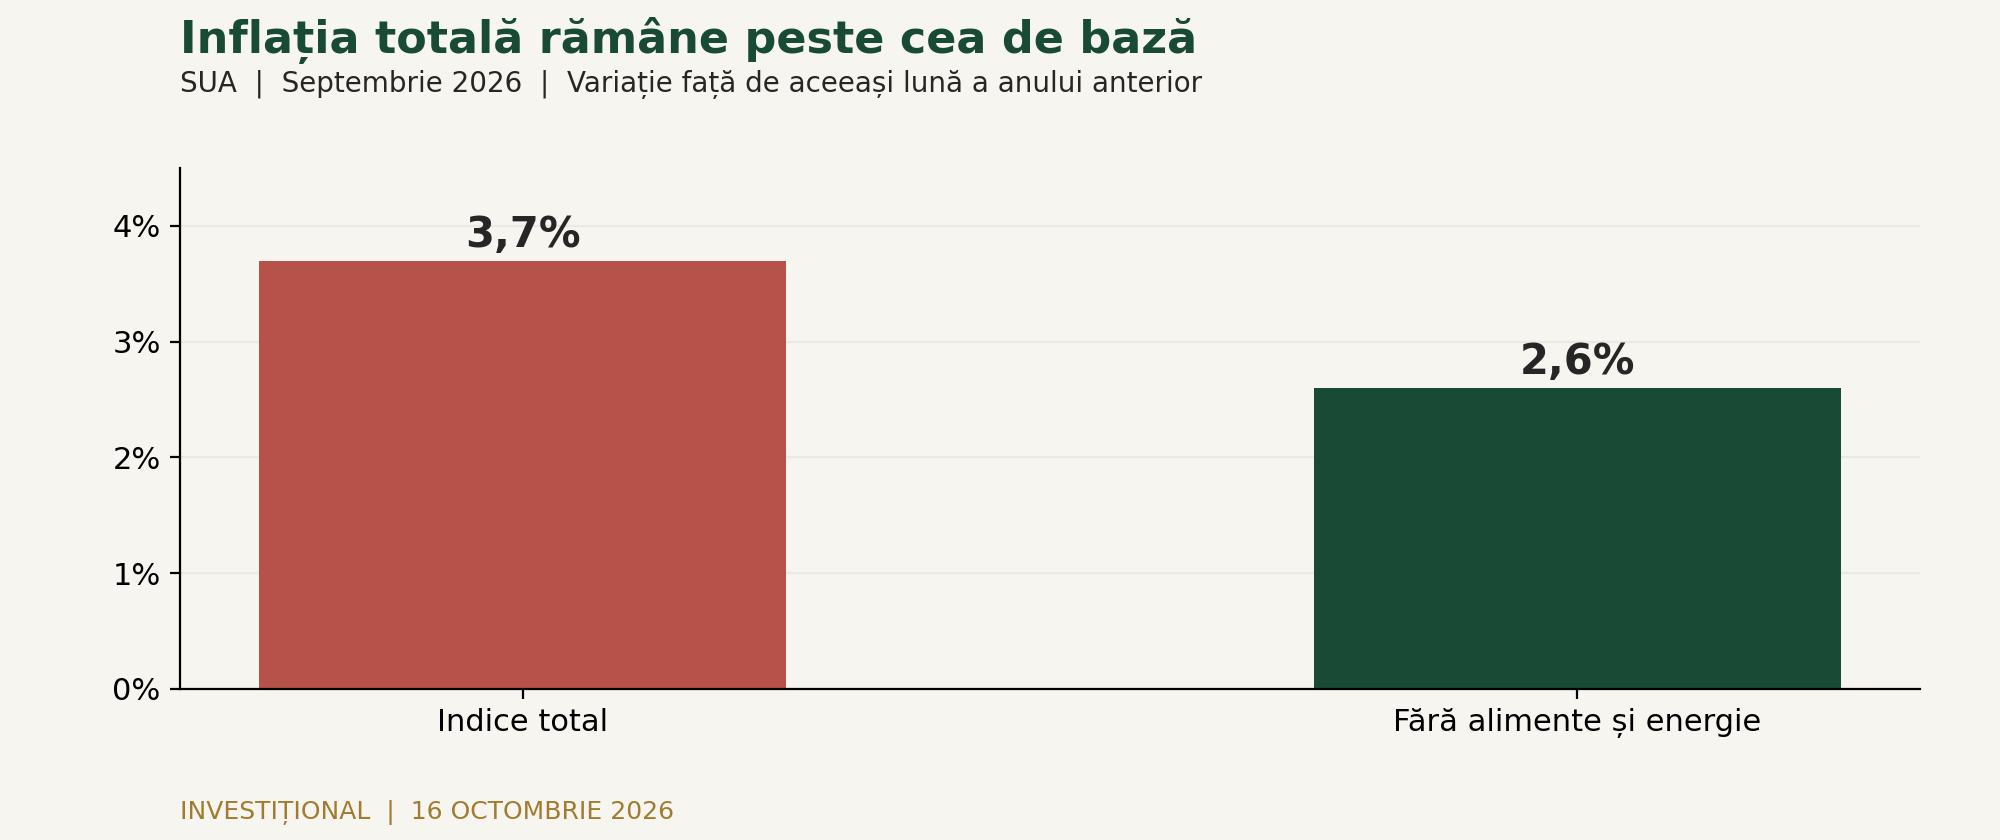
Energia are, așadar, un rol major. Totuși, diferența dintre cei doi indici nu poate fi atribuită mecanic numai benzinei: coșurile și ponderile diferă, iar alimentele sunt și ele excluse din indicele de bază. Mai mult, energia poate ajunge indirect în prețul transportului, al produselor și al serviciilor. Faptul că șocul începe într-un singur loc nu garantează că rămâne acolo.
Salariile reale arată presiunea din bugetele familiilor
Câștigul salarial orar mediu real a scăzut cu 0,7% față de septembrie anul trecut. În comparație cu august, declinul a fost de 0,5%: salariul nominal a crescut cu numai 0,1%, în timp ce prețurile de consum au avansat cu 0,6%. Pentru salariatul mediu, puterea de cumpărare s-a redus.
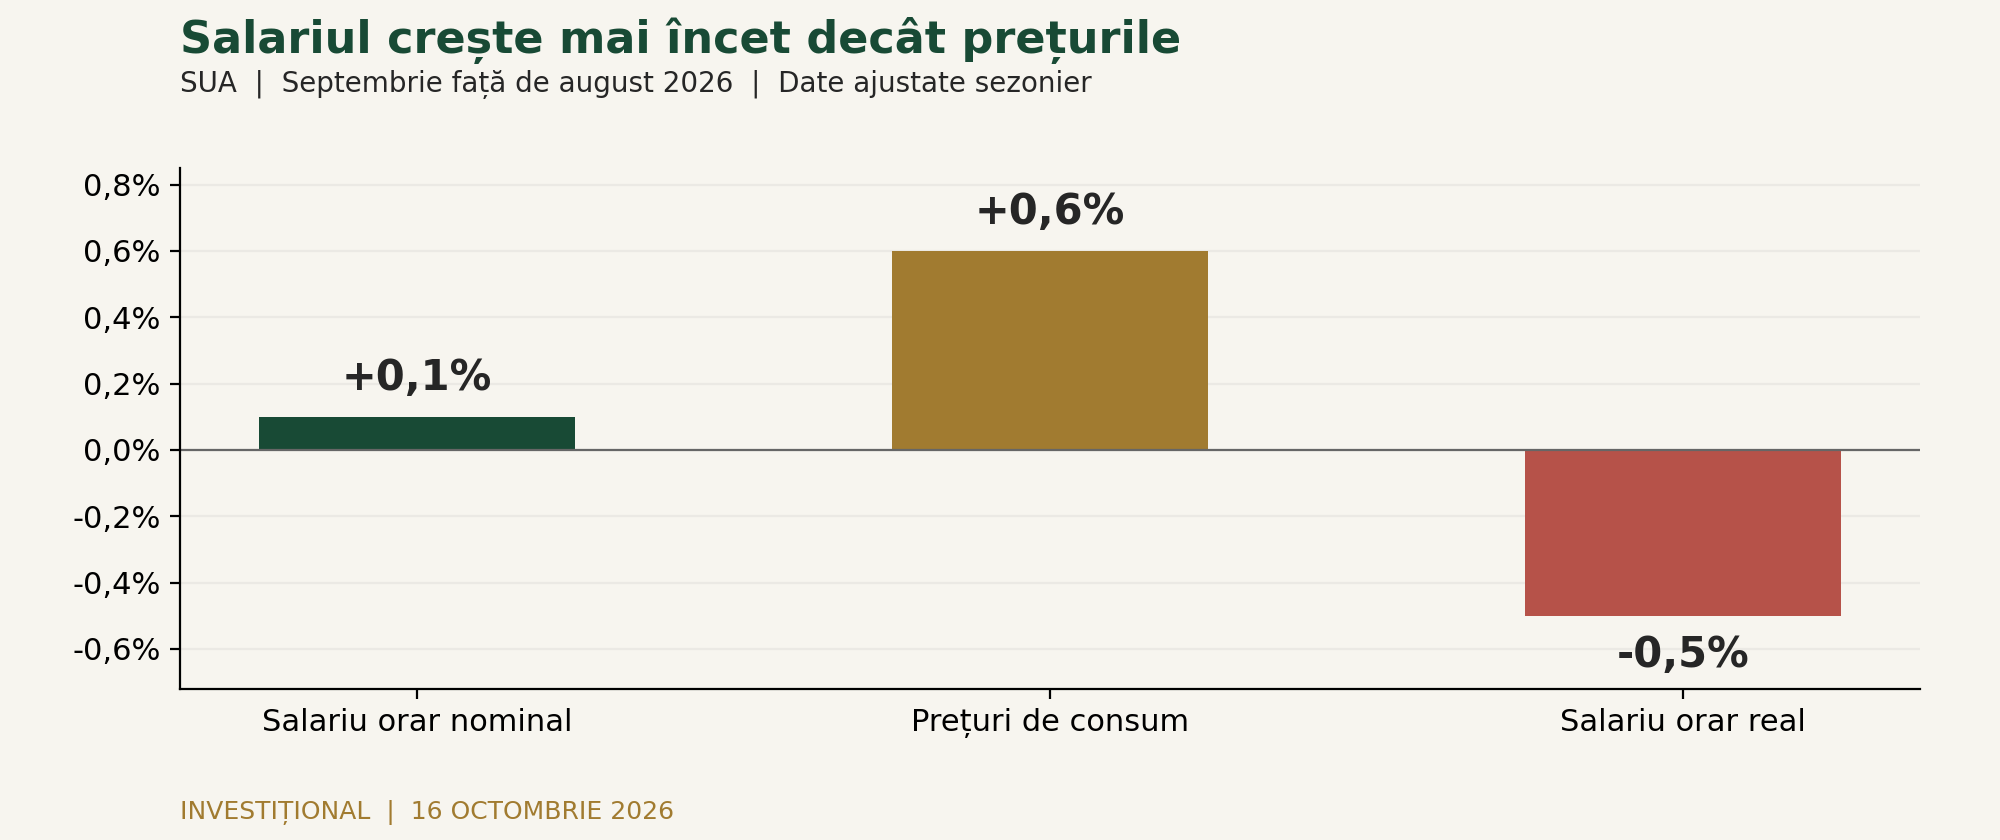
Această evoluție slăbește argumentul unei economii în care veniturile din muncă finanțează fără dificultate scumpirile. Ea nu dovedește însă că cererea se va prăbuși. Consumul depinde și de numărul persoanelor angajate, orele lucrate, economii, transferuri și credit. Gospodăriile cu active financiare pot avea o experiență foarte diferită de cele care trăiesc din salariu.
Partea din producție care revine muncii
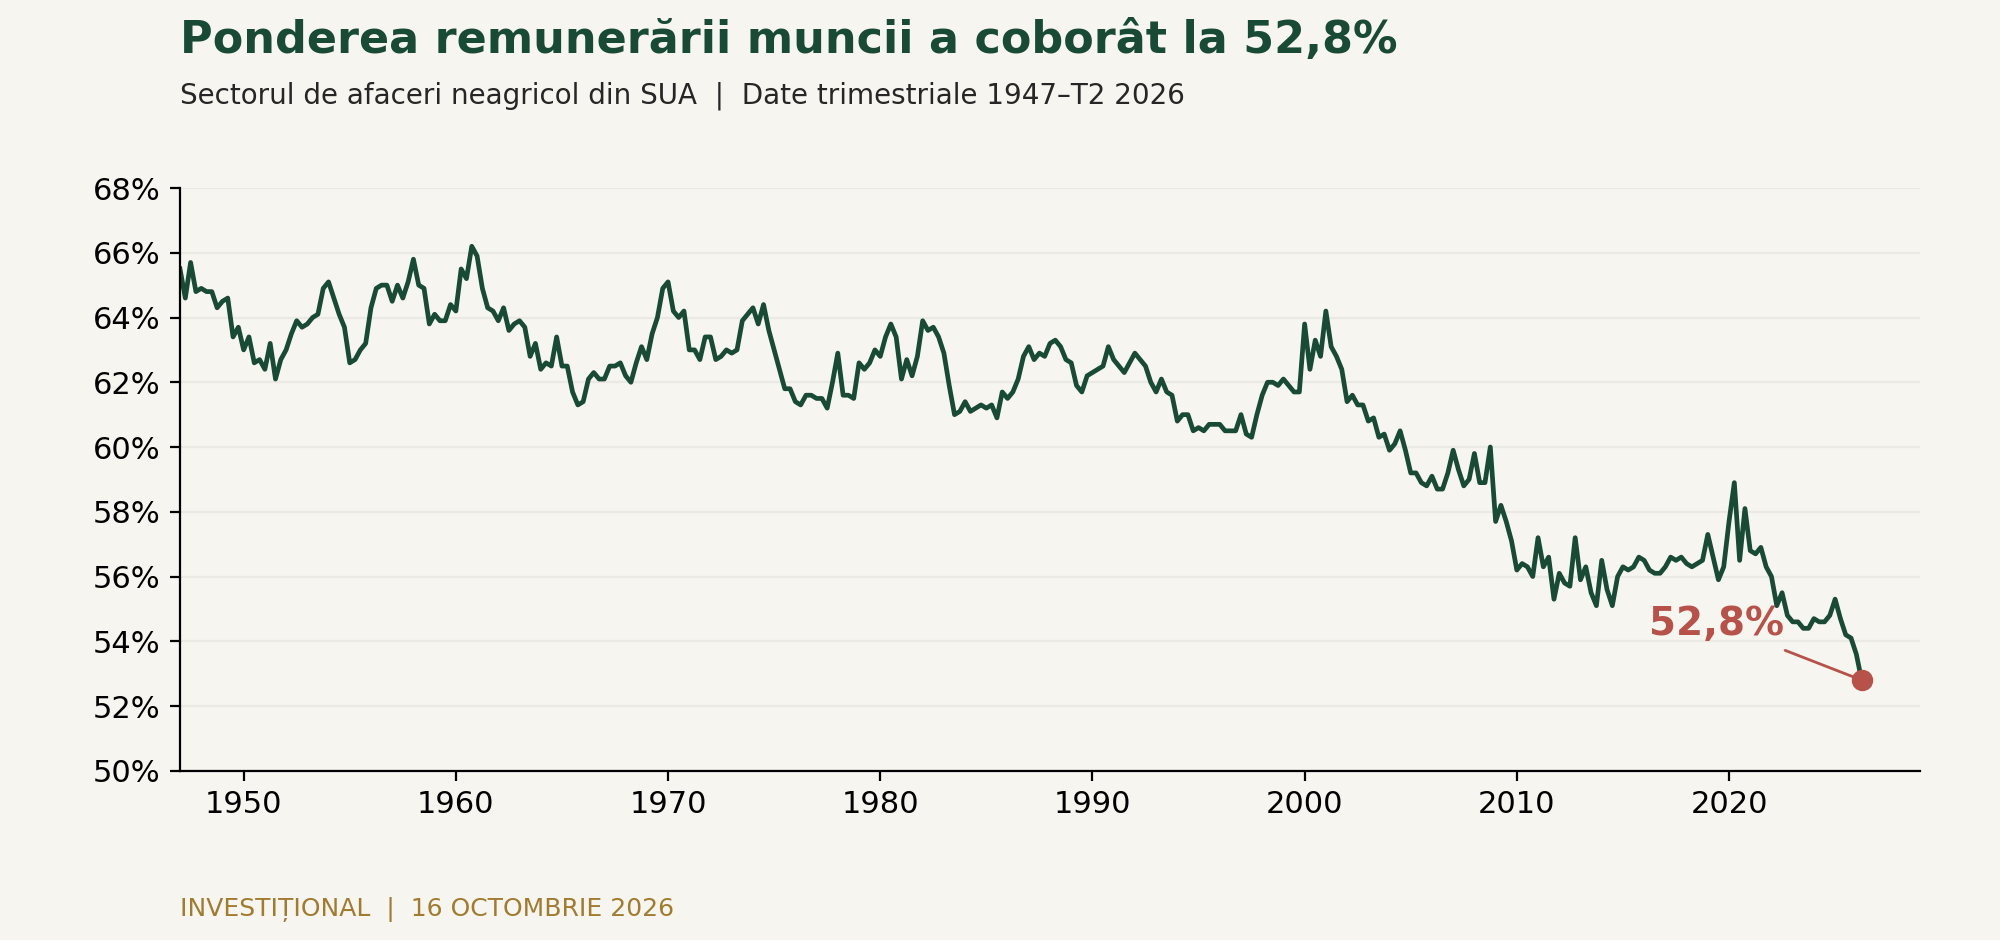
Un alt semnal vine din distribuția venitului: ponderea remunerării muncii în producția sectorului de afaceri neagricol a coborât la 52,8% în trimestrul al doilea, minimul seriei începute în 1947. Indicatorul arată cât din valoarea produsă revine muncii sub formă de compensație, nu ce procent dintre oameni beneficiază de creșterea economică.
Minimul este important pentru analiza distribuirii câștigurilor din economie. Nu reprezintă, singur, o probă că inflația provine din costuri. Productivitatea, structura industriilor și dinamica profiturilor pot modifica această pondere. Împreună cu scăderea salariilor reale, semnalul justifică însă o atenție mai mare asupra rezistenței consumului.
Prețurile mari își pot reduce propria cerere
Când energia rămâne scumpă, firmele și gospodăriile caută alternative, economisesc sau renunță la unele cheltuieli. Producătorii pot investi în capacitate suplimentară. Aceste reacții tind să reducă dezechilibrul inițial, dar se desfășoară în ritmuri diferite și nu au un termen garantat.
Aici se află limita tezei că inflația provocată de ofertă „se vindecă singură”. Ajustarea se poate produce prin normalizarea producției și transportului, dar și prin scăderea activității, deteriorarea marjelor ori pierderea locurilor de muncă. O inflație mai mică obținută prin slăbirea cererii nu este automat o veste bună pentru profiturile companiilor.
Trebuie separată și rata inflației de nivelul prețurilor. Dacă o taxă ridică o singură dată prețul unui produs, contribuția sa la inflația anuală se poate estompa după un an, chiar dacă produsul rămâne scump. Scăderea inflației nu înseamnă revenirea facturilor la nivelul anterior.
De ce piața obligațiunilor poate avea altă preocupare
La 13 octombrie, pragul de inflație de echilibru pe zece ani, calculat din diferența dintre randamentele obligațiunilor nominale și ale celor indexate la inflație, era de aproximativ 2,33%. Nivelul sugerează că piața nu extrapola inflația curentă pentru întregul deceniu.
Acest indicator nu este o prognoză pură. Include compensația pentru riscul inflației și efectele diferențelor de lichiditate dintre instrumente. Stabilitatea lui este un indiciu util privind anticipațiile, nu o demonstrație că problema inflației a fost rezolvată.
Randamentele pot rămâne ridicate chiar dacă inflația încetinește
Randamentul nominal al unei obligațiuni reflectă mai mult decât inflația anticipată. Contează dobânzile reale așteptate, prima cerută pentru deținerea unui titlu pe termen lung și echilibrul dintre oferta de datorie și cererea investitorilor. Presiunile fiscale sau o ofertă mare de obligațiuni pot menține costul finanțării ridicat chiar dacă prețurile cresc mai lent.
De aceea, investitorul trebuie să evite două concluzii pripite: un randament mare nu dovedește singur pierderea controlului asupra inflației, iar o zi de creștere a obligațiunilor nu garantează începutul unui ciclu amplu de scădere a dobânzilor.
Ce ar putea prelungi presiunile
Energia poate rămâne scumpă dacă perturbările persistă. Taxele vamale se pot succeda, generând noi ajustări ale prețurilor. Investițiile în infrastructura AI pot crea blocaje în segmente precum memoria, echipamentele sau alimentarea cu energie. Cererea și oferta interacționează: o penurie provocată de investiții puternice nu este exclusiv o problemă de ofertă.
Riscul decisiv este propagarea. Dacă firmele transferă costurile în prețuri, salariații cer compensații, iar anticipațiile se deplasează în sus, un șoc inițial concentrat poate deveni mai persistent. Originea energetică nu oferă imunitate față de acest proces.
Cum se traduce analiza într-un portofoliu
Obligațiunile de calitate pot câștiga dacă activitatea încetinește și randamentele scad. Expunerea la maturități lungi amplifică însă și pierderea atunci când randamentele urcă. Ca regulă aproximativă, o durată modificată de șapte ani înseamnă o variație de circa 7% a prețului, în sens opus, pentru o mișcare de un punct procentual a randamentului, înainte de efectul convexității și al venitului din dobândă.
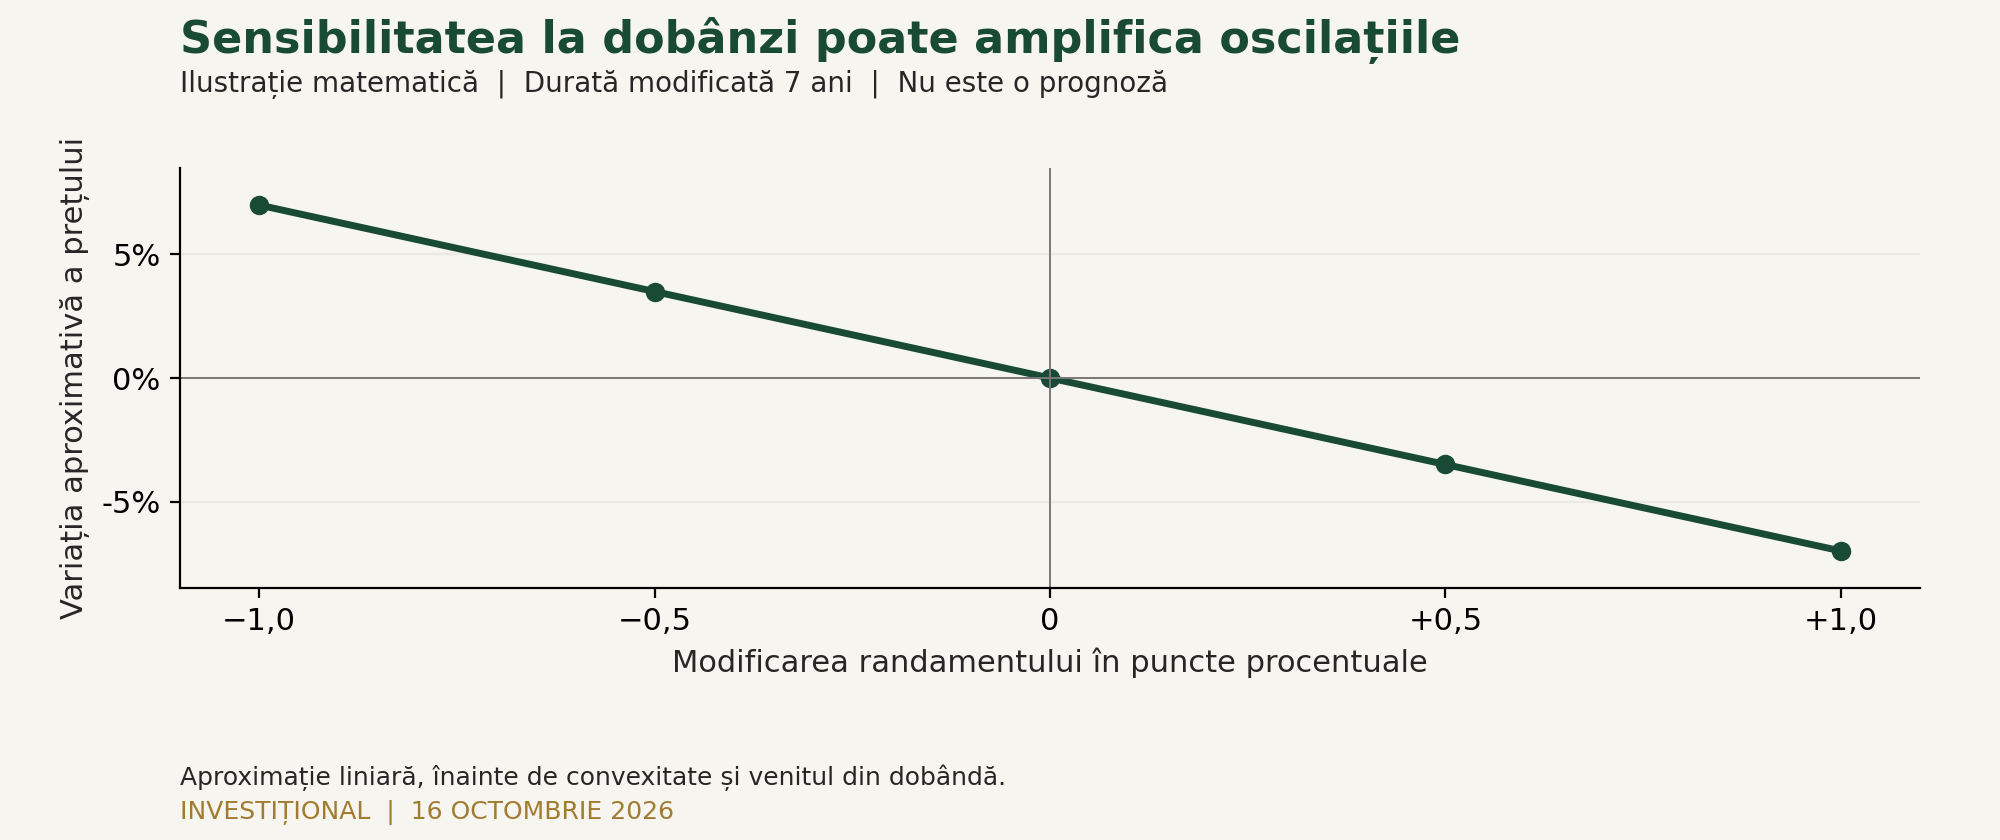
O abordare coerentă poate combina lichidități sau maturități scurte cu obligațiuni de calitate pe termene intermediare. Maturitățile lungi au sens în măsura în care investitorul poate suporta oscilațiile lor. Protecția explicită împotriva inflației rămâne relevantă atunci când scenariul central este nesigur.
În acțiuni, analizăm capacitatea de a păstra clienții și marjele atunci când costurile cresc. Bilanțul solid, fluxul de numerar și evaluarea contează împreună. O companie de calitate cumpărată la un preț excesiv poate rămâne o investiție vulnerabilă. Expunerea la mărfuri poate proteja în anumite șocuri, dar poate pierde rapid când cererea slăbește sau oferta se normalizează.
Semnalele care ne pot schimba perspectiva
Urmărim dinamica serviciilor fără locuințe și energie, costul total al muncii, evoluția salariilor reale și disponibilitatea angajaților de a schimba locul de muncă. Dacă aceste semnale indică împreună consolidarea veniturilor și intensificarea cererii, ipoteza unei inflații predominant alimentate de costuri trebuie reevaluată. Niciun indicator nu este suficient izolat.
Perspectiva Investițional este că presiunea asupra veniturilor merită cel puțin aceeași atenție ca cifra inflației. Riscul pentru investitor are două fețe: scumpiri care persistă și o economie care încetinește sub povara lor. Un portofoliu bine construit trebuie să poată traversa ambele situații, fără să depindă de promisiunea că piața va confirma rapid un singur scenariu.



