Piața muncii refuză să cedeze. Ce spun noile cereri de șomaj despre Fed și Wall Street
Cereri inițiale la 197.000, sub estimări, cereri continue la 1,701 milioane și o medie pe patru săptămâni coborâtă la 200.000: setul de date indică în continuare puține concedieri și mută atenția investitorilor spre riscul unor dobânzi ridicate pentru mai mult timp.
| Cele trei repere publicate simultan transmit același mesaj: piața muncii americane rămâne mai rezistentă decât anticipa consensul. Cereri inițiale de 197.000 înseamnă cu 4.000 mai puține decât estimarea de 201.000 și cu 1.000 sub nivelul precedent. Cereri continue de 1,701 milioane sunt cu 29.000 sub consens și cu 11.000 sub lectura anterioară. Mai important, media pe patru săptămâni a cererilor inițiale a coborât la 200.000, de la 202.500, ceea ce reduce riscul ca rezultatul să fie doar zgomot statistic într-o singură săptămână. |
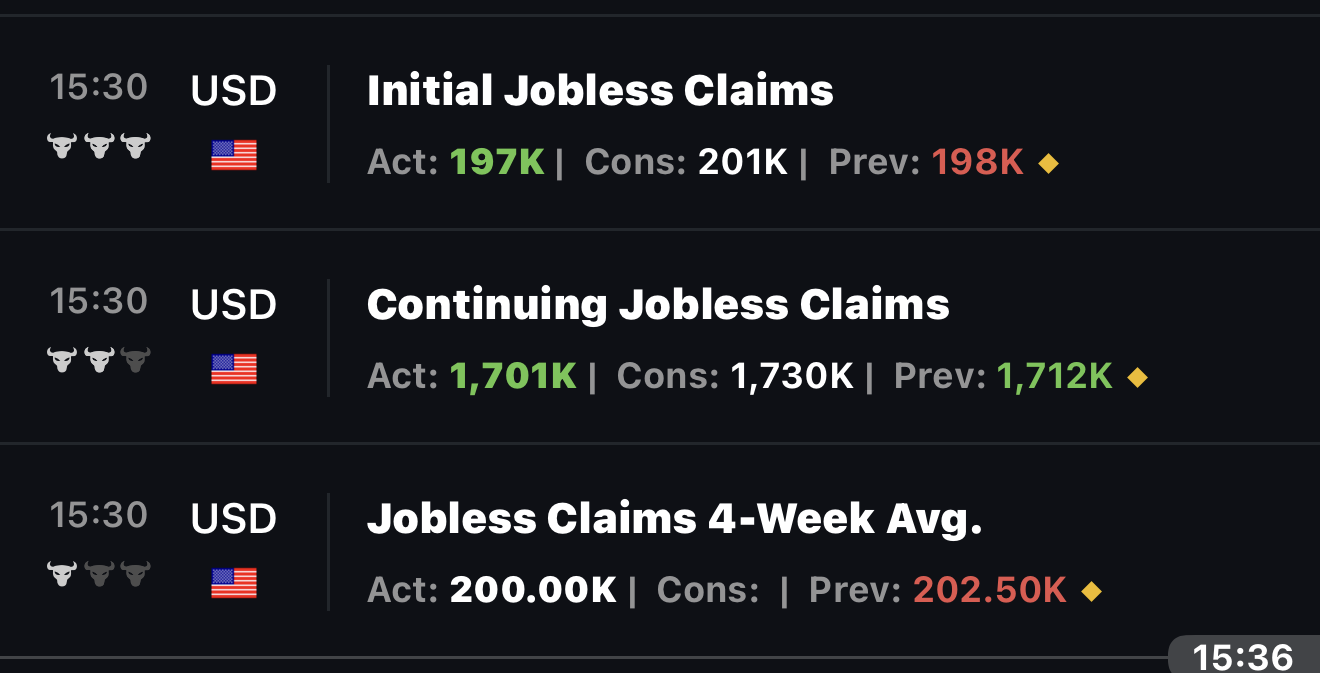
Datele publicate la 15:30, ora României: toate cele trei repere sunt mai puternice decât indica așteptarea pieței.
Semnalul real: puține concedieri, nu neapărat un boom al angajărilor
Cererea inițială de ajutor de șomaj este unul dintre cei mai rapizi indicatori ai deteriorării pieței muncii. Când companiile încep să reducă personalul la scară largă, acest indicator urcă înainte ca slăbiciunea să devină vizibilă în multe statistici lunare. La 197.000, nivelul rămâne foarte scăzut și sugerează că firmele americane continuă să evite concedierile agresive.
Asta nu înseamnă automat că angajările accelerează. Economia poate traversa o perioadă de tip „low hiring, low firing”: companiile recrutează mai prudent, dar păstrează angajații existenți. Diferența este importantă pentru investitori. O piață a muncii în care angajările încetinesc fără un val de concedieri este compatibilă cu o economie care pierde din viteză, dar nu intră neapărat într-o contracție severă.
De ce contează scăderea cererilor continue
Cereri continue de 1,701 milioane, sub consensul de 1,730 milioane, întăresc lectura pozitivă. Indicatorul măsoară persoanele care rămân în sistemul de indemnizații după cererea inițială și oferă o imagine mai bună asupra dificultății de a găsi un nou loc de muncă.
Scăderea cu 11.000 față de lectura precedentă este favorabilă din perspectiva ciclului economic. Totuși, trebuie interpretată cu disciplină: diminuarea cererilor continue poate reflecta reangajări mai rapide, dar și expirarea drepturilor sau ieșirea unor persoane din sistem. De aceea, combinația cu cererile inițiale și cu media pe patru săptămâni este mai relevantă decât cifra izolată. În această combinație, mesajul este clar: nu se vede deocamdată o deteriorare rapidă a pieței muncii.
Media pe patru săptămâni este cifra care merită urmărită
Săptămânile individuale pot fi afectate de sărbători, sezonalitate și factori administrativi. Media pe patru săptămâni filtrează o parte din acest zgomot. Coborârea la 200.000 de la 202.500 confirmă că nivelurile mici nu sunt un accident statistic de moment.
Din perspectivă macro, aceasta este probabil cea mai importantă piesă din setul de date de astăzi. Un trend descendent al mediei indică faptul că presiunea concedierilor nu se acumulează. Pentru scenariile de recesiune imediată, aceasta este o veste nefavorabilă; pentru scenariul de „soft landing” sau de creștere economică lentă, dar pozitivă, este un argument suplimentar.
Implicația pentru Fed: date bune pentru economie, mai incomode pentru dobânzi
Pentru politica monetară, reacția este mai nuanțată. O piață a muncii rezistentă oferă băncii centrale mai puține motive să se grăbească spre o relaxare a condițiilor financiare. În același timp, ultimele date de inflație au redus presiunea pentru o nouă majorare imediată a dobânzii. Cererile de șomaj de astăzi nu schimbă singure această ecuație, dar împing balanța marginal în direcția „higher for longer”.
Aici apare paradoxul clasic al piețelor: o veste bună pentru economie poate deveni o veste mai puțin bună pentru activele dependente de dobânzi mici. Dacă investitorii concluzionează că economia suportă fără probleme costul actual al finanțării, randamentele obligațiunilor pot rămâne ridicate sau pot urca, iar multiplii acțiunilor cu durată lungă pot fi presați.
Ce înseamnă pentru acțiuni, obligațiuni și dolar
Pentru obligațiunile americane, setul de date este în principiu nefavorabil pe termen foarte scurt: o piață a muncii solidă reduce urgența unei politici mai relaxate și poate pune presiune în sus pe randamente. Pentru dolar, mesajul este mai degrabă constructiv, deoarece diferențialul de dobândă rămâne un suport important.
La bursă, reacția poate fi mixtă. Companiile ciclice și sectoarele sensibile la activitatea economică beneficiază de ideea că cererea internă rămâne sănătoasă. În schimb, tehnologia cu evaluări ridicate și alte active cu fluxuri de numerar îndepărtate în timp sunt mai sensibile la creșterea randamentelor. Dacă piața mută accentul de la teama de recesiune la teama de dobânzi ridicate pentru mai mult timp, rotația dintre sectoare poate fi mai importantă decât direcția indicelui în ansamblu.
Raportul de mâine poate valida sau răsturna mesajul
Datele săptămânale apar chiar înaintea raportului oficial al pieței muncii pentru septembrie. De aceea, reacția de astăzi trebuie privită ca o repoziționare preliminară, nu ca verdictul final asupra economiei. Dacă payrolls, rata șomajului și salariile confirmă reziliența sugerată de cererile de șomaj, piața va avea un argument mai puternic pentru randamente ridicate și o Fed prudentă.
Dacă raportul lunar va fi mult mai slab, diferența dintre cele două seturi de date va descrie mai degrabă o economie cu angajări lente, dar fără concedieri masive. Este o configurație care poate menține consumul și profiturile mai stabile decât într-o recesiune clasică, însă poate crea o piață mai dificilă pentru activele evaluate pe ipoteza unor reduceri rapide ale dobânzilor.
Lectura Investițional
Setul de astăzi este pozitiv pentru activitatea economică și reduce, la acest moment, riscul unui șoc imediat pe piața muncii. Cea mai importantă observație nu este diferența de 4.000 față de consens la cererile inițiale, ci faptul că toate cele trei repere se mișcă simultan în direcția unei piețe a muncii mai ferme.
Pentru investitor, concluzia tactică este că riscul dominant se mută temporar dinspre „recesiune iminentă” spre „dobânzi ridicate pentru mai mult timp”. Acest lucru nu este automat negativ pentru bursă: o economie care rezistă susține veniturile și profiturile. Devine însă o problemă dacă randamentele obligațiunilor urcă suficient de mult încât să comprime evaluările, în special în segmentele cu multipli ridicați.
Până la raportul lunar de mâine, datele de astăzi favorizează o interpretare de reziliență economică, cu un avertisment clar: pentru Wall Street, forța pieței muncii este benefică doar atât timp cât nu reactivează presiunea asupra dobânzilor.