Când Kevin Warsh a fost numit la conducerea Rezervei Federale, o mare parte din preocuparea pieței s-a concentrat pe posibilitatea ca noul președinte al Fed să împingă prea agresiv politica monetară spre relaxare, într-un moment în care inflația se menținea peste țintă, iar economia continua să crească într-un ritm solid.
Câteva luni de presiuni inflaționiste mai puternice au schimbat însă considerabil discuția.
Indicele prețurilor de consum din august a arătat o creștere de 0,4% față de luna precedentă și de 3,4% față de aceeași perioadă a anului trecut. În același timp, noile proiecții ale Fed din septembrie plasează inflația PCE pentru 2026 la 3,7%, iar inflația PCE de bază la 3,4%. Ambele sunt încă mult peste ținta de 2% a băncii centrale.
IPC și indicele prețurilor PCE au revenit sub presiune ascendentă în 2026
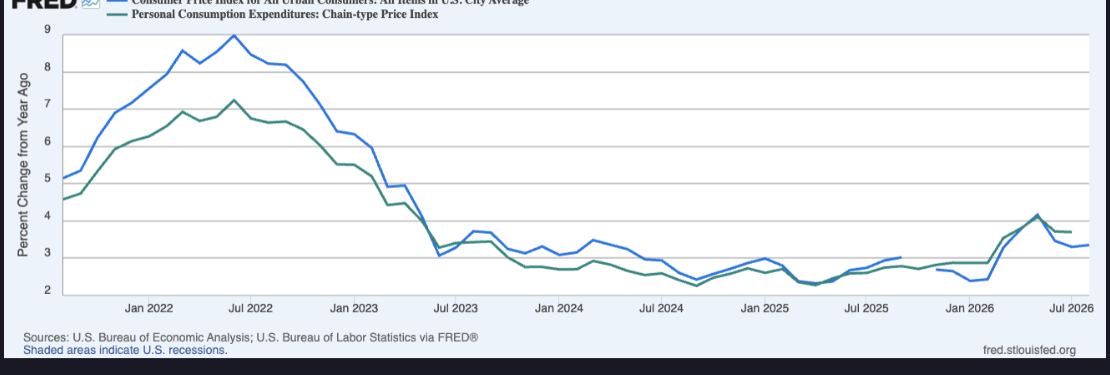
Cifrele nu sugerează că inflația ar fi scăpat de sub control. O parte importantă din presiunea recentă vine din energie, iar acest lucru trebuie separat de dinamica mai largă a prețurilor. Totuși, este tot mai clar că tendința descendentă începută în vara lui 2022 s-a întrerupt. Presiunile recente au fost suficient de puternice pentru ca toți cei 12 membri cu drept de vot ai FOMC să susțină majorarea dobânzii.
Istoria sugerează că ar putea urma și alte majorări
Modificările dobânzii Fed tind să fie corelate în timp, adică deciziile de politică monetară apar mai degrabă în serii decât ca mișcări izolate. Dacă analizăm schimbările efective ale țintei pentru rata fondurilor federale începând din 2003, rezultă 60 de modificări. În cele 59 de situații în care o schimbare a fost urmată ulterior de alta, 52 dintre ele, aproximativ 88%, au mers în aceeași direcție ca decizia precedentă. Cu alte cuvinte, o majorare a fost, de regulă, urmată de o altă majorare, iar același tipar s-a observat și în ciclurile de reducere.
Ciclurile individuale fac acest tipar și mai ușor de observat. Fed a majorat dobânda de 17 ori consecutiv între 2004 și 2006. A urmat apoi seria de 11 majorări din 2022 și 2023. Mai recent, banca centrală a redus dobânda de șase ori consecutiv în 2024 și 2025, înainte de a schimba direcția în septembrie 2026.
Această persistență a direcției este asociată cu ceea ce economiștii numesc uneori „interest-rate smoothing”. Băncile centrale preferă, de regulă, să ajusteze politica în pași succesivi, pe măsură ce primesc informații noi despre inflație și creștere, în loc să facă o mișcare foarte mare și să o inverseze imediat după aceea.
Proiecțiile Fed transmit acum un mesaj asemănător. După majorarea din această lună, proiecția mediană a membrilor FOMC plasează rata fondurilor federale la 4,1% la finalul anului, comparativ cu nivelul median actual al intervalului-țintă de 3,875%. Din cei 18 participanți la proiecții, 16 indică cel puțin încă o majorare până la sfârșitul anului.
Ce înseamnă pentru investitori
Imaginea de ansamblu este cea a unor condiții financiare care se înăspresc treptat în mai multe economii importante. Banca Centrală Europeană a majorat recent dobânzile, iar Banca Japoniei a făcut același lucru. În Marea Britanie, banca centrală a menținut dobânda, însă trei membri ai comitetului au votat pentru o majorare, pe fondul presiunilor venite din energie și al inflației încă ridicate.
Privite împreună, aceste decizii sugerează reapariția unui ciclu global de înăsprire monetară. Pentru piețele de acțiuni, implicația imediată este o probabilitate mai mare de volatilitate, deoarece ratele mai ridicate afectează simultan costul capitalului, evaluările și condițiile de finanțare.
Totuși, actualul ciclu nu arată, cel puțin deocamdată, ca o repetare a anilor 2022-2023. Mișcările sunt mai mici, iar punctul de plecare al economiei este diferit. Din acest motiv, câteva majorări de câte 25 de puncte de bază nu par suficiente, singure, pentru a schimba fundamental perspectiva asupra profiturilor companiilor sau asupra creșterii economice.
Întrebările cu adevărat importante sunt altele: dacă inflația va reîncepe să se tempereze, dacă economia și profiturile corporative vor rămâne rezistente și dacă politica monetară mai restrictivă va începe, în cele din urmă, să reducă vizibil cererea. Aceste variabile vor conta mai mult pentru direcția pieței decât fiecare majorare individuală de 25 de puncte de bază.
Concluzia pentru investitori
Majorarea de 25 de puncte de bază din această lună a fost în mare măsură anticipată. Nu vedem un motiv pentru ca investitorii să își reconstruiască portofoliile doar pentru că rata fondurilor federale a urcat cu încă 0,25 puncte procentuale. Semnalul mai relevant este direcția politicii monetare: modificările Fed au venit istoric în serii, proiecțiile oficiale indică o înăsprire suplimentară, iar alte bănci centrale importante se confruntă cu presiuni inflaționiste similare.
Este, așadar, o tendință care trebuie urmărită atent, dar nu una care să schimbe deocamdată fundamental peisajul investițional. Pentru ca perspectiva asupra acțiunilor să se deterioreze semnificativ ar trebui să vedem fie o accelerare mai persistentă a inflației, fie o înăsprire monetară suficient de puternică pentru a lovi vizibil cererea, creșterea economică și estimările de profit.
Un ultim punct privește independența Rezervei Federale. Decizia unanimă de majorare oferă un argument împotriva tezei că politica monetară ar fi deja dictată de presiuni politice. Cu alegerile de la jumătatea mandatului în apropiere și într-un context în care administrația a susținut public reducerea costurilor de finanțare, FOMC a votat totuși 12-0 pentru creșterea dobânzii, invocând inflația încă ridicată.
O singură decizie nu poate demonstra, de una singură, gradul de independență instituțională a Fed. Dar semnalul ar deveni mai puternic dacă banca centrală ar continua să majoreze dobânzile atunci când datele o justifică, chiar într-un mediu politic în care costurile mai mici de finanțare ar fi preferate. Iar datele și proiecțiile disponibile în prezent lasă deschisă exact această posibilitate.