
Ce știu ele și ce ignoră investitorii?
27 octombrie 2026 | Analiză strategică | Aur (XAU/USD)
Două piețe ale aceluiași metal
În trimestrul al doilea din 2026, băncile centrale au acumulat net 288,9 tone de aur, cu 62% peste perioada similară din 2025. În același trimestru, fondurile ETF garantate cu aur au înregistrat ieșiri nete de 44,8 tone. Contrastul nu este un paradox: instituțiile urmăresc obiective și orizonturi diferite.
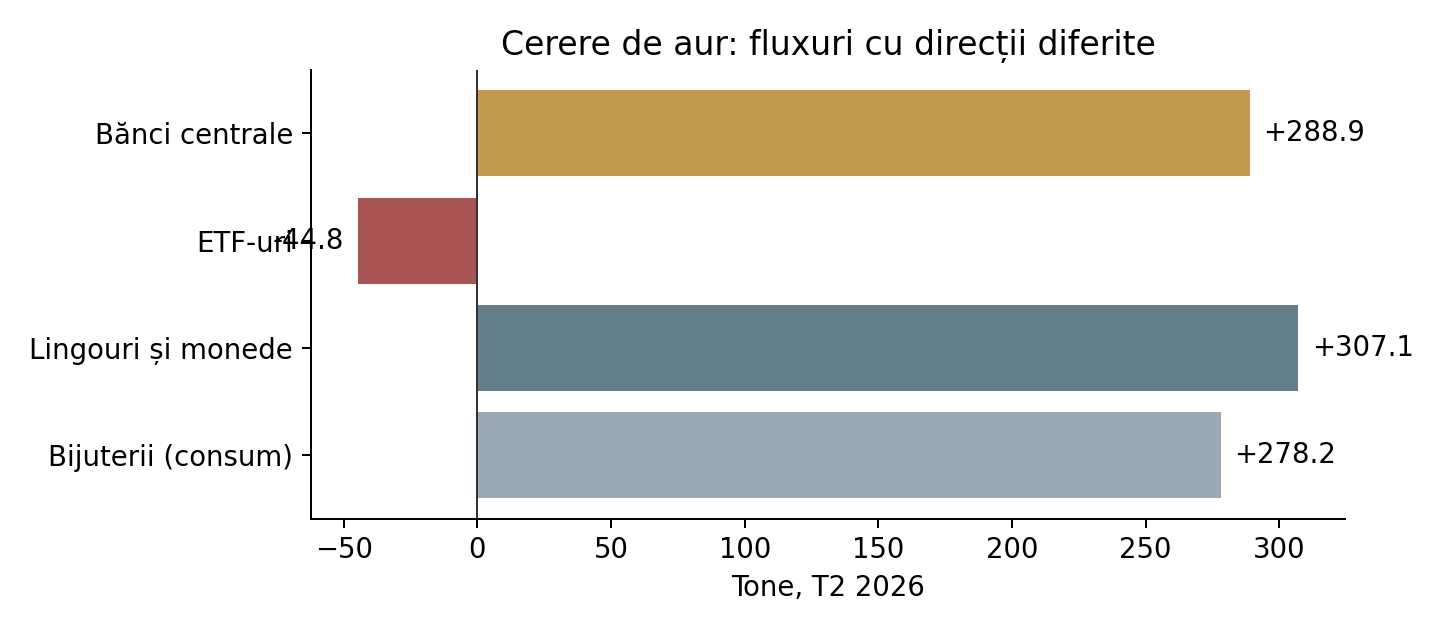
Date: World Gold Council, Gold Demand Trends T2 2026. Categoriile reprezintă segmente diferite ale cererii; nu se însumează ca fluxuri financiare omogene.
Ce urmăresc băncile centrale
Aurul nu este creanța asupra unui emitent și nu presupune promisiunea de rambursare a unui stat. Acest atribut contează în administrarea rezervelor atunci când cresc riscurile geopolitice, sancțiunile financiare sau preocupările privind concentrarea în active denominate în dolari. Aurul poate diversifica portofoliul de rezerve, însă depozitarea, lichiditatea operațională și volatilitatea lui generează costuri reale.
Achizițiile nu demonstrează că băncile centrale cunosc viitorul prețului. Ele pot cumpăra și în condițiile în care anticiparea lor privind randamentul pe 12 luni este modestă, deoarece obiectivul principal poate fi reziliența bilanțului, nu maximizarea profitului.
Record trimestrial, dar nu accelerare continuă
T2 2026 a fost cel mai puternic trimestru II din seria World Gold Council. Totuși, datele pentru T1 au fost revizuite puternic în jos, la circa 57 tone. Totalul primului semestru, 345 tone, a fost cel mai mic pentru un semestru I din 2022. O singură observație spectaculoasă nu trebuie extrapolată mecanic.
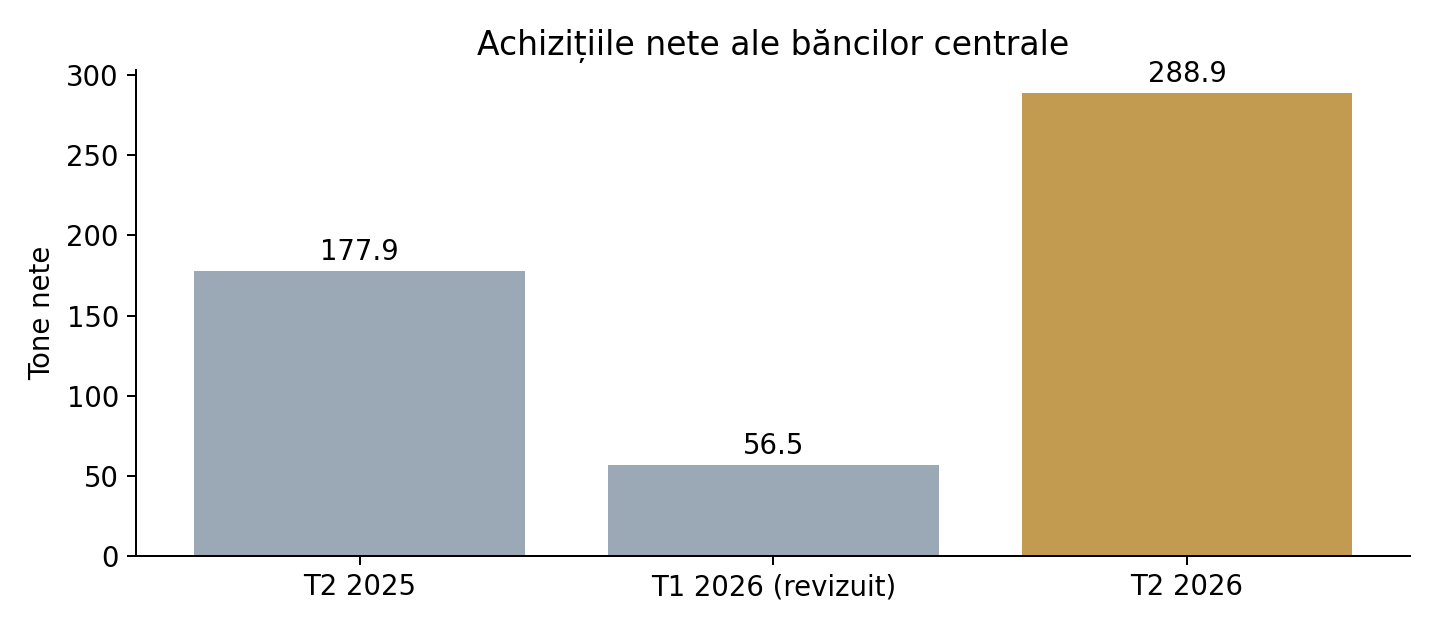
Date: World Gold Council; T1 2026 este valoarea revizuită.
De ce aurul poate scădea în pofida cumpărărilor
Prețul marginal este influențat de tranzacțiile curente, nu doar de intențiile strategice ale cumpărătorilor. Când randamentele reale ale obligațiunilor americane cresc, costul de oportunitate al deținerii unui activ fără cupon urcă. Un dolar mai puternic poate reduce cererea din afara SUA. Iar ieșirile din ETF-uri și închiderea pozițiilor cu levier pot amplifica o corecție.
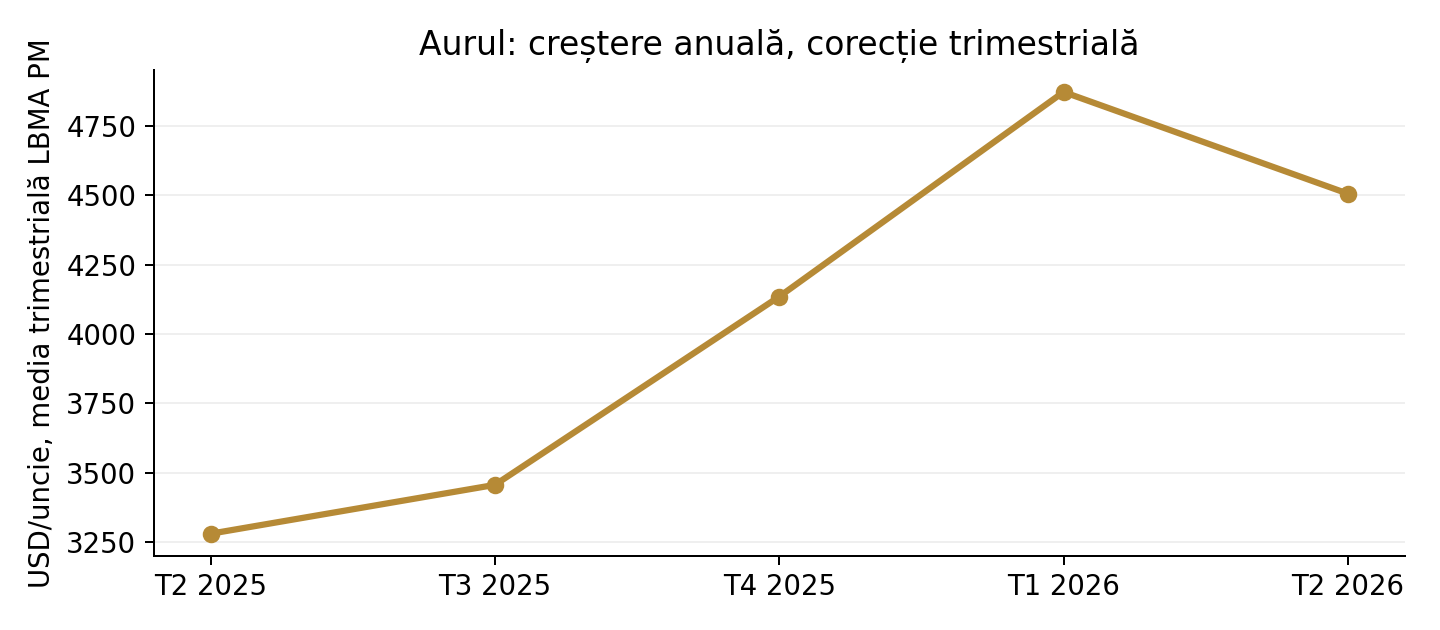
Medii trimestriale LBMA PM, nu prețuri de închidere. Date: World Gold Council.
Media aurului a coborât de la 4.872,9 USD/uncie în T1 la 4.506,3 USD în T2, deși achizițiile oficiale au accelerat. Este demonstrația empirică a faptului că cererea băncilor centrale nu anulează celelalte forțe de piață.
Ce ar trebui urmărit până în 2027
Un scenariu favorabil presupune temperarea randamentelor reale, stabilizarea sau deprecierea dolarului și revenirea fluxurilor în ETF-uri, în paralel cu acumularea oficială. Un scenariu advers combină inflație persistentă, Fed restrictivă, dolar puternic și vânzări ale investitorilor. Nu atribuim probabilități numerice fără un model și o serie de date suficientă.
Indicator | Favorabil aurului | Risc pentru aur |
Randamente reale SUA | Scad | Cresc |
Dolar american | Se depreciază | Se apreciază |
Fluxuri ETF | Intrări persistente | Ieșiri persistente |
Cerere oficială | Achiziții extinse | Încetinire / vânzări |
Implicații pentru portofoliu
Aurul are sens în primul rând ca diversificator și protecție față de anumite riscuri extreme, nu ca substitut universal pentru obligațiuni sau acțiuni. O expunere nouă ar trebui construită gradual, cu limite clare de pondere și rebalansare. Pentru investitorul român, randamentul în lei depinde și de USD/RON; o apreciere a aurului în dolari poate fi diminuată de deprecierea dolarului față de leu.
Distincția decisivă este între „aurul are o justificare strategică” și „aurul este ieftin astăzi”. Prima propoziție este susținută de comportamentul rezervelor oficiale; a doua necesită o analiză separată a prețului, dobânzilor și poziționării pieței.
Verdict Investițional
Băncile centrale nu transmit un pont bursier. Ele indică o preferință durabilă pentru diversificarea rezervelor într-o lume mai fragmentată. Investitorul poate valorifica această informație numai dacă respectă diferența dintre orizontul strategic al instituțiilor și propriul risc de piață. Cumpărarea aurului exclusiv pentru că îl cumpără băncile centrale rămâne o teză incompletă.
Bază factuală: World Gold Council, Gold Demand Trends T2 2026, secțiunile Central Banks și Gold Demand; date publicate la 30 iulie 2026. Informațiile de piață din octombrie sunt volatile și nu sunt folosite drept serie istorică în grafice.



