Ce înseamnă angajările slabe pentru Fed și burse
ANALIZĂ MACROECONOMICĂ | 2 octombrie 2026
Economia americană continuă să creeze locuri de muncă, însă ritmul indicat de datele pentru septembrie este mult sub așteptări. Angajările slabe, creșterea șomajului și temperarea salariilor sugerează o răcire a pieței muncii. Pentru investitori, întrebarea este cât de mult poate această încetinire să reducă presiunea asupra dobânzilor fără să afecteze serios consumul și profiturile companiilor.
Raportul poate susține acțiunile dacă piața vede în el mai multă flexibilitate pentru Rezerva Federală. Aceleași cifre pot deveni însă un motiv de îngrijorare dacă investitorii încep să anticipeze o deteriorare mai amplă a economiei.
Angajările dezamăgesc clar
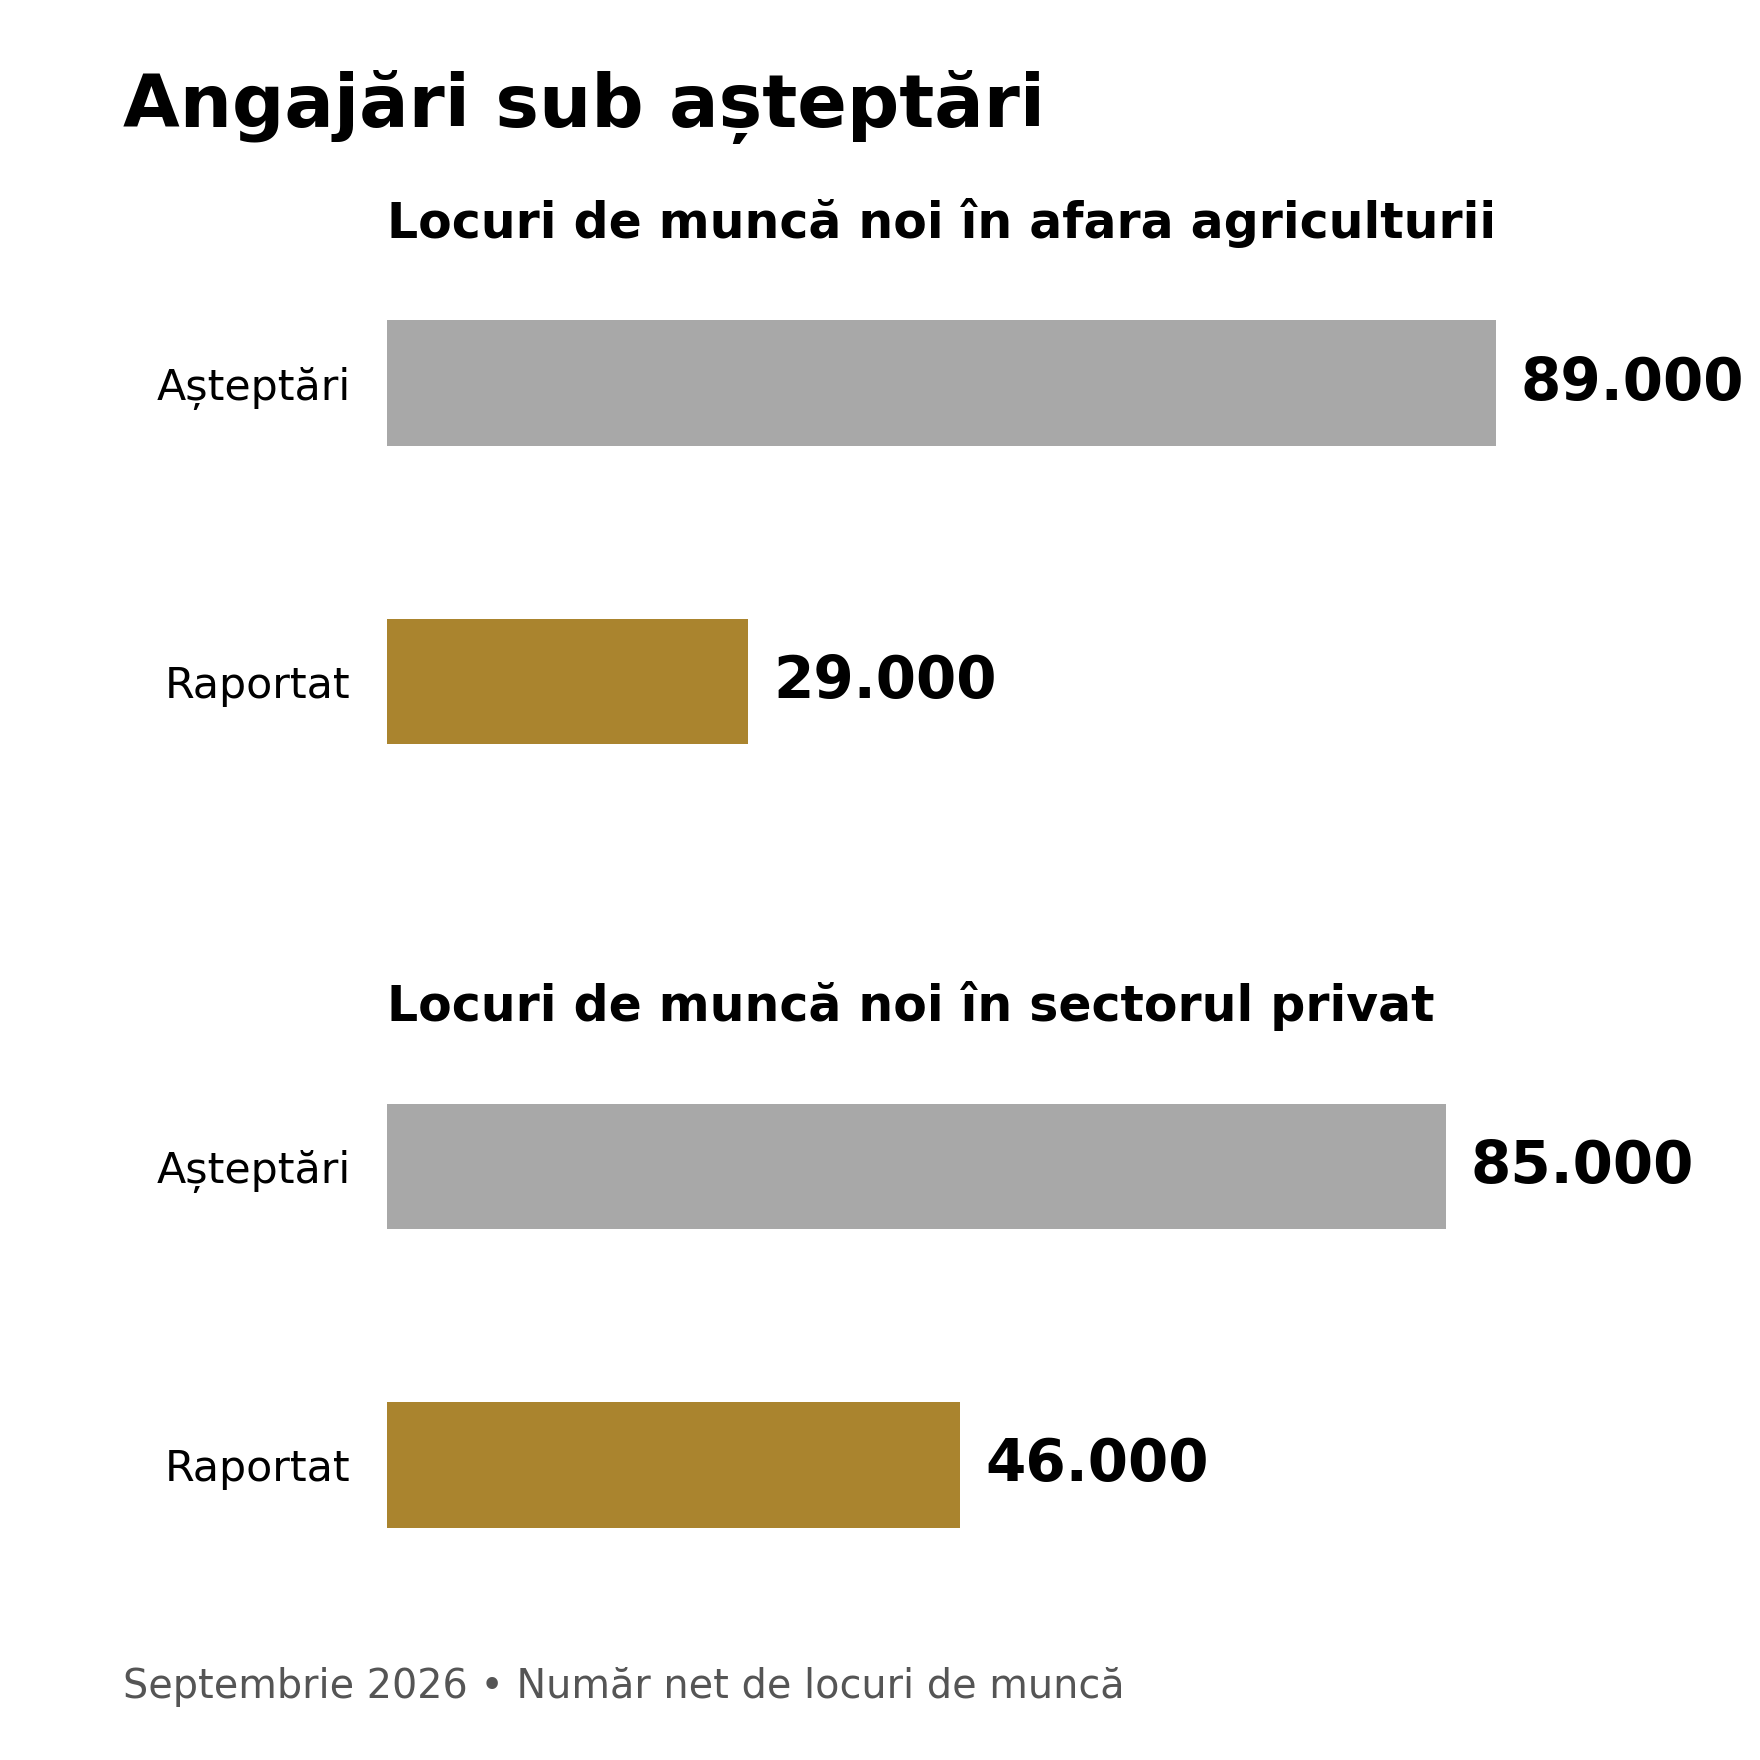
Numărul locurilor de muncă din afara agriculturii a crescut cu 29.000, față de un consens de 89.000. Diferența de 60.000 reprezintă o surpriză negativă semnificativă. Comparativ cu valoarea precedentă de 133.000 afișată în calendar, ritmul angajărilor s-a redus puternic.
Sectorul privat a adăugat 46.000 de locuri de muncă, față de 85.000 estimate și 89.000 în luna precedentă. Slăbiciunea nu pare, așadar, limitată la sectorul public. Companiile private continuă să angajeze, dar într-un ritm modest.
Diferența dintre creșterea ocupării private și cea totală implică o scădere netă de aproximativ 17.000 de locuri de muncă în sectorul guvernamental, dacă valorile afișate sunt confirmate în raportul complet.
Aceste cifre descriu o încetinire a angajărilor. Nu demonstrează singure existența unui val de concedieri sau intrarea economiei în recesiune. Pentru o asemenea concluzie sunt necesare datele sectoriale, revizuirile lunilor anterioare și evoluția ocupării pe mai multe luni.
Datele analizate sunt cele afișate în calendar la 15:32, ora României. Valorile pentru septembrie nu au fost confirmate independent în raportul oficial la momentul redactării.
Șomajul crește dar participarea schimbă interpretarea
Rata șomajului a urcat la 4,2%, peste nivelul de 4,1% anticipat și înregistrat anterior. Privită separat, creșterea indică o slăbire a pieței muncii.
În același timp, rata de participare a crescut de la 61,6% la 61,8%. O proporție mai mare a populației lucrează sau caută activ un loc de muncă. Dacă oamenii intră în forța de muncă și nu găsesc imediat un post, rata șomajului poate crește chiar fără o accelerare a concedierilor.
Datele disponibile nu permit stabilirea contribuției exacte a acestui mecanism. Totuși, creșterea participării impune prudență înainte de a interpreta șomajul mai ridicat exclusiv ca pierdere de locuri de muncă.
Mai există un detaliu care temperează lectura negativă: indicatorul U6 a coborât de la 7,7% la 7,6%. Acesta măsoară o formă mai largă de subutilizare a forței de muncă, incluzând și persoane care lucrează involuntar cu program redus. Evoluțiile diferite ale șomajului oficial și ale U6 arată că deteriorarea nu este uniformă.
Salariile oferă un semnal favorabil pentru inflație
Câștigul salarial mediu pe oră a crescut cu numai 0,1% față de luna precedentă, sub estimarea de 0,3%. În termeni anuali, avansul a încetinit la 3,0%, comparativ cu 3,2% așteptat și 3,1% anterior.
Pentru Fed, temperarea salariilor poate însemna mai puțină presiune asupra costurilor companiilor și, în timp, asupra prețurilor. Este un argument împotriva unei înăspriri suplimentare a politicii monetare, dacă și celelalte date privind inflația evoluează favorabil.
Creșterea salariului mediu nu este însă o măsură completă a presiunilor salariale. Ea poate fi influențată de structura locurilor de muncă nou create sau eliminate. Nici inflația nu depinde exclusiv de salarii: energia, bunurile importate și alte costuri pot menține prețurile ridicate.
Pentru consum, mesajul este mai puțin confortabil. Angajările slabe și creșterea mai lentă a salariilor pot frâna veniturile gospodăriilor. Efectul asupra puterii de cumpărare depinde de cât de repede încetinesc și prețurile.
Ce se schimbă pentru Fed
Combinația dintre angajări sub așteptări și salarii mai temperate oferă Fed motive să acorde mai multă atenție riscului economic. Dacă această tendință continuă, argumentul pentru dobânzi mai mici devine mai puternic.
Raportul nu garantează însă o reducere la următoarea ședință. O inflație persistentă poate determina banca centrală să mențină dobânzile chiar într-o economie care încetinește. Prima schimbare de interpretare poate fi diminuarea riscului unei noi majorări, înainte ca piața să anticipeze reduceri ferme.
De ce reacția burselor poate fi contradictorie
Acțiunile de creștere pot beneficia dacă raportul împinge randamentele obligațiunilor în jos. Dobânzile mai mici sporesc valoarea actuală a profiturilor viitoare și pot susține evaluările bursiere.
Companiile dependente de consum și de ciclul economic au însă o problemă diferită: vânzările pot încetini dacă gospodăriile devin mai prudente. Pentru firmele îndatorate, perspectiva unei finanțări mai ieftine ajută, dar nu compensează automat scăderea veniturilor.
De aceea, o eventuală creștere inițială a indicilor trebuie interpretată împreună cu evoluția randamentelor și cu participarea sectoarelor la avans. O bursă susținută de mai multe categorii de companii ar transmite un mesaj mai favorabil decât o creștere concentrată în câteva acțiuni mari.
Datele disponibile indică o piață a muncii care pierde viteză, fără să ofere singure dovada unei recesiuni. Pentru burse, miza următoarelor rapoarte este dacă inflația poate coborî suficient pentru a permite relaxarea monetară înainte ca încetinirea angajărilor să afecteze mai puternic cererea și profiturile.
Material informativ și educațional. Nu reprezintă o recomandare personalizată de investiții.