30 octombrie 2026
Analiză Investițional | Vineri | Ediție pre-market SUA
EXECUTIVE SUMMARY
Wall Street intră în ultima sesiune a lunii cu o contradicție greu de ignorat: economia americană continuă să crească, însă companiile care au susținut o mare parte din avansul bursier sunt penalizate tocmai pentru dimensiunea investițiilor necesare dezvoltării inteligenței artificiale. După rezultatele Alphabet, Amazon și Intel, piața cere dovezi mai clare că expansiunea infrastructurii se poate transforma în fluxuri de numerar disponibile acționarilor.
Joi, 29 octombrie, S&P 500 a închis la 7.720,39 puncte, în scădere cu 0,30%, Dow Jones la 52.342,56 puncte, minus 0,25%, iar Nasdaq Composite la 26.184,72 puncte, minus 1,38%. În același timp, Russell 2000 a câștigat 1,01%. Această divergență este mai importantă decât minusul indicilor: corecția a fost concentrată în megacapitalizările tehnologice, în timp ce o parte considerabilă a pieței a rămas cumpărată.
Contractele futures pe Nasdaq indicau vineri dimineață o deteriorare suplimentară a sentimentului, după rezultatele Amazon și Intel. Mișcarea pre-market este încă provizorie; confirmarea va veni din comportamentul cumpărătorilor după deschiderea cash și din evoluția randamentelor Treasury. Scăderea dobânzilor pe termen lung, însoțită de vânzări în acțiuni de creștere, trebuie citită deocamdată mai degrabă ca refugiu în obligațiuni decât ca un semnal sigur de relaxare financiară.
MACRO ȘI FED: CREȘTERE SOLIDĂ, INFLAȚIE CARE NU CEDEAZĂ
Federal Reserve a păstrat miercuri intervalul dobânzii de politică monetară la 3,75%–4,00%, printr-un vot de 10 la 2. Lisa Cook și Beth Hammack au preferat o majorare de 25 de puncte de bază. Comunicatul a descris activitatea economică drept puternică, dar a subliniat că inflația rămâne ridicată și că următoarea decizie depinde de acumularea de informații noi. Pentru decembrie, posibilitatea unei noi majorări rămâne deschisă; nu există o promisiune de relaxare.
Datele publicate joi explică prudența băncii centrale. PIB-ul SUA a crescut cu 3,4% în ritm anualizat în trimestrul al treilea, susținut de consum și de investițiile în echipamente, inclusiv infrastructură AI. Dar indicele PCE al prețurilor a avansat în septembrie cu 0,5% lunar și 3,6% anual, de la 3,4% în august. Componenta de bază a ajuns la aproximativ 3,1% anual. În același timp, venitul real disponibil a fost sub presiune, iar consumul real lunar a stagnat. Avem o economie încă rezistentă, dar cu o putere de cumpărare tot mai tensionată.
Randamentul Treasury pe zece ani era aproape de 4,99% la închiderea de joi și cobora vineri dimineață spre 4,91%, pe fondul cererii de active defensive. Pentru evaluările bursiere, diferența este esențială: o scădere a randamentelor provocată de dezinflație ar susține multiplii; o scădere provocată de aversiune la risc poate coexista cu o corecție severă a tehnologiei. În această dimineață domină a doua interpretare.
POZIȚIONAREA INSTITUȚIONALĂ: VÂNZAREA NU ESTE UNIFORMĂ
Datele din sesiunea de joi arată un contrast rar între indicii dominați de megacapitalizări și piața mai largă. Nasdaq a pierdut 1,38%, în timp ce Russell 2000 a avansat cu 1,01%; nouă dintre cele unsprezece sectoare majore au înregistrat evoluții pozitive în măsurătorile sectoriale de la finalul sesiunii. Sănătatea, imobiliarele, utilitățile și bunurile de consum esențiale au atras cumpărători, în timp ce comunicațiile și tehnologia au suportat presiunea vânzărilor.
Nu putem echivala această rotație de preț cu intrări instituționale nete confirmate. O parte din mișcare poate reflecta reducerea expunerilor pe megacap, acoperiri de poziții short sau reechilibrări de final de lună. Totuși, distribuția performanțelor sugerează că investitorii nu lichidează indiscriminat riscul; ei reduc expunerea acolo unde profitabilitatea viitoare este cel mai greu de evaluat.
În piața privată, Blue Owl a raportat active administrate de aproximativ 330 de miliarde de dolari și noi angajamente de capital de 12,6 miliarde în trimestru. Datele arată că există în continuare apetit instituțional pentru credit și active reale, inclusiv infrastructură. Nu demonstrează însă că toate proiectele AI finanțate prin datorie vor genera randamente suficiente. Diferența dintre capitalul atras și capitalul recuperat va deveni una dintre temele dominante ale anului viitor.
TEMA ZILEI: COSTUL REAL AL REVOLUȚIEI AI
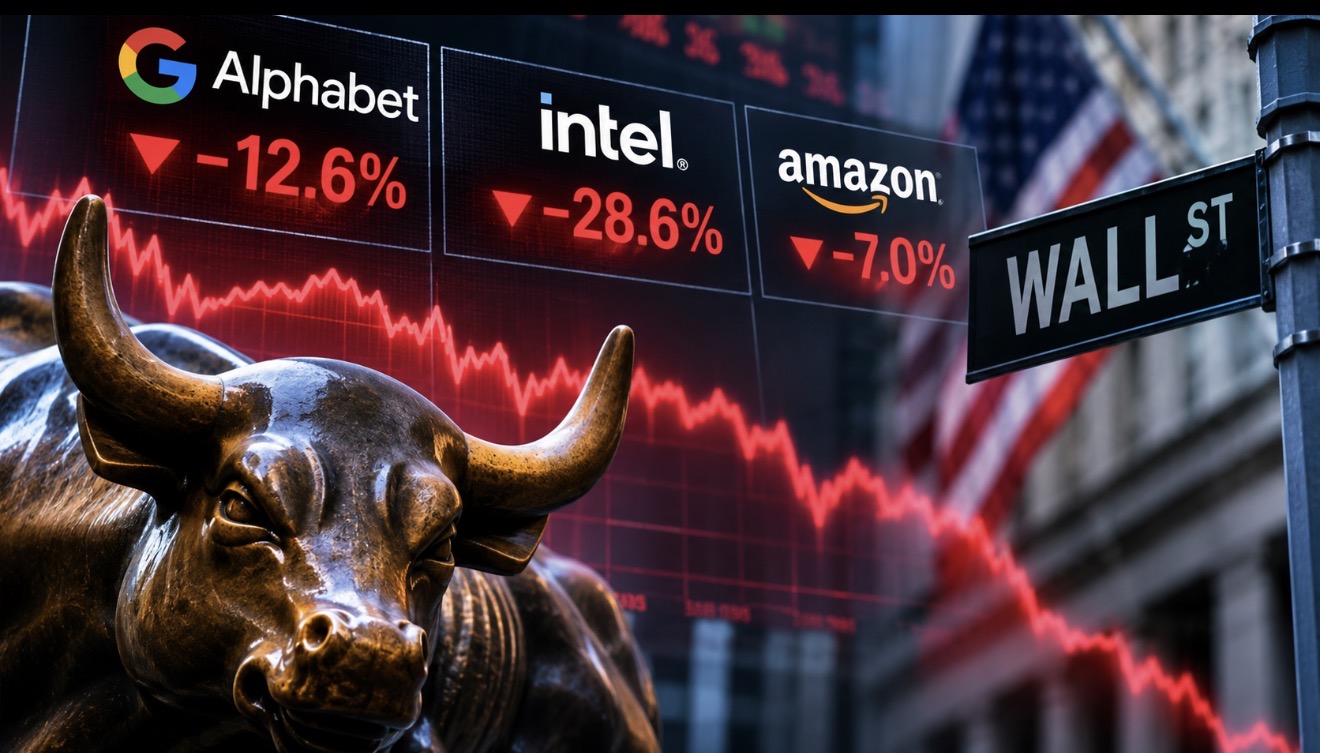
Alphabet a pierdut joi 12,64% după raportarea trimestrială, cea mai severă reacție bursieră din istoria sa recentă. Veniturile de aproximativ 127,6 miliarde de dolari au ratat ușor consensul, iar încetinirea creșterii din Search a amplificat întrebările despre concurența noilor interfețe AI. Google Cloud a continuat să crească puternic, însă investițiile în infrastructură au împins fluxul de numerar liber trimestrial la circa minus 9,1 miliarde de dolari. Piața nu contestă neapărat cererea de AI; contestă calendarul și costul monetizării ei.
Amazon a confirmat aseară aceeași tensiune. Veniturile au urcat cu 12%, la 201,9 miliarde de dolari, iar AWS a crescut cu 39,3%, până aproape de 46 de miliarde. Profitul operațional a ajuns la 28,1 miliarde, cu o marjă de 13,9%, dar fluxul de numerar liber pe ultimele douăsprezece luni a coborât la minus 42,4 miliarde de dolari, față de plus 14,8 miliarde în urmă cu un an. Ritmul investițiilor, estimat la aproximativ 220 de miliarde de dolari pentru 2026, explică reacția negativă a acțiunii după închidere.
Intel adaugă o problemă diferită: pe lângă presiunea investițiilor, compania a semnalat cerere mai slabă pentru PC-uri, constrângeri de producție și o prognoză de venituri pentru trimestrul al patrulea de 15–16 miliarde de dolari, sub estimările pieței. Reacția puternic negativă din after-hours a contaminat sentimentul asupra semiconductorilor, dar dificultățile Intel nu trebuie extrapolate automat la toate companiile care furnizează acceleratoare sau infrastructură AI.
Șocul geopolitic rămâne în fundal. Petrolul a revenit în atenție după noi riscuri pentru transportul maritim din zona Strâmtorii Hormuz. Dacă energia se scumpește în același timp în care companiile de tehnologie își cresc investițiile, Fed primește motive suplimentare să mențină politica restrictivă. Pentru bursă, acesta este un amestec incomod: costuri mai mari, multipli mai mici și așteptări de profit încă ambițioase.
RESEARCH INSTITUȚIONAL: CREȘTEREA VENITURILOR NU MAI ESTE SUFICIENTĂ
Rapoartele acestei săptămâni impun o schimbare de accent în analiza companiilor AI. Creșterea veniturilor din cloud și dimensiunea portofoliului de contracte rămân importante, dar investitorii cer o reconciliere credibilă între investițiile de capital, marjele operaționale, necesarul de finanțare și fluxul de numerar liber. În cazul Amazon, accelerarea AWS coexistă cu consumul masiv de numerar; în cazul Alphabet, forța cloudului nu a compensat îngrijorările privind Search și intensitatea investițiilor.
Microsoft oferă o comparație utilă: creșterea Azure și rezultatele operaționale au rămas solide, iar moderarea cheltuielilor planificate a fost primită inițial favorabil. Chiar și aici, reacția bursieră a rămas prudentă. Piața începe să distingă între investiția care protejează un avantaj competitiv și investiția care presupune ani de execuție fără o recuperare vizibilă a capitalului.
Pentru companiile mai mici din ecosistemul centrelor de date, problema poate fi și mai sensibilă. Un client mare și un backlog consistent nu elimină riscul de refinanțare, costurile energiei, dependența de un număr restrâns de contracte sau posibilitatea ca prețurile capacității de calcul să se normalizeze. În researchul nostru, indicatorul prioritar devine conversia creșterii în numerar, nu simpla expansiune a veniturilor raportate.
UPGRADE & DOWNGRADE: PIAȚA RESCRIE IPOTEZELE DE EVALUARE
Alphabet a primit joi o revizuire amplă a estimărilor. Citizens JMP a coborât recomandarea de la Market Outperform la Market Perform. Bank of America a redus prețul-țintă de la 430 la 380 de dolari, păstrând Buy; Bernstein l-a coborât de la 385 la 325 de dolari, iar Morgan Stanley de la 400 la 375 de dolari, fără să renunțe la Overweight. Mesajul comun este că potențialul tehnologic rămâne, dar marja de eroare acceptată în evaluare s-a restrâns.
În sens opus, DA Davidson a ridicat în această săptămână recomandarea pentru Broadcom la Buy și prețul-țintă la 400 de dolari, de la 350. Pentru Microsoft, aceeași firmă a majorat joi ținta de la 550 la 650 de dolari, menținând Buy. Aceste decizii nu anulează corecția sectorului; arată că analiștii diferențiază între furnizorii de infrastructură, platformele cloud și companiile ale căror modele de afaceri sunt direct expuse la schimbarea comportamentului utilizatorilor.
Prețurile-țintă sunt estimări condiționate de ipotezele fiecărei case de analiză. Într-un episod de comprimare a multiplilor, ele pot rămâne mult deasupra cotațiilor fără ca acest lucru să constituie, de unul singur, un semnal de cumpărare.
SMART MONEY: TRANZACȚIILE DECLARATE ȘI LIMITELE LOR
Un semnal concret vine de la Accenture. Julie Sweet, președinte și CEO, a cumpărat pe 26 octombrie 12.200 de acțiuni, pentru aproximativ 3 milioane de dolari; un alt membru al conducerii, Paula Price, a cumpărat în aceeași zi 800 de acțiuni, pentru aproape 200.000 de dolari. Două achiziții pe piața deschisă, raportate în aceeași perioadă, justifică atenție suplimentară, în special într-un sector în care investitorii discută impactul AI asupra serviciilor IT. Ele nu garantează însă o inversare de trend.
Pe partea vânzărilor, un formular publicat joi indică faptul că Berkshire Hathaway a redus pe 27 octombrie deținerea raportată în DaVita cu 382.563 de acțiuni, pentru aproximativ 69 de milioane de dolari. Tranzacția reprezintă doar o fracțiune din poziția rămasă și nu trebuie interpretată drept un verdict general asupra sectorului sănătății.
Deținerile fondurilor mari publicate prin formularele 13F reflectă încă, în principal, sfârșitul trimestrului al doilea și au întârziere structurală. Le folosim pentru a înțelege preferințele de durată, nu pentru a pretinde că știm ce cumpără astăzi un manager. În această sesiune, semnalul mai rapid este comportamentul relativ al sectoarelor, completat de tranzacțiile insider efectiv declarate.
ROTAȚIA SECTORIALĂ: SCORURILE INVESTIȚIONAL
Scorurile de mai jos, pe o scară de la 1 la 10, reprezintă evaluarea editorială a raportului dintre forța relativă, contextul macro și riscul de evaluare pentru următoarele sesiuni. Nu sunt randamente prognozate și nu reprezintă recomandări individuale.
Sănătate: 7,7/10. Cel mai convingător profil defensiv din sesiunea precedentă, susținut de reacții favorabile la rezultate. Imobiliare: 7,2/10. Beneficiază de reducerea randamentelor Treasury, dar rămâne sensibil la motivele acestei reduceri. Utilități: 7,1/10. Vizibilitate relativ bună a fluxurilor, cu atenție la costurile de finanțare și energie. Bunuri de consum esențiale: 7,0/10. Cerere mai stabilă într-un climat în care venitul real al gospodăriilor este sub presiune.
Financiare: 6,6/10. Susținute de rotația de joi, dar expuse la calitatea creditului și la schimbarea curbei randamentelor. Industrie: 6,2/10. Activitatea economică rămâne solidă; riscurile vin din energie și costurile de capital. Materiale: 6,0/10. Perspectivele sunt legate de investițiile reale, dar sensibilitatea la încetinirea globală rămâne ridicată. Energie: 5,9/10. Petrolul susține producătorii, însă volatilitatea geopolitică face dificilă evaluarea unei mișcări durabile.
Consum discreționar: 5,1/10. PIB-ul robust contrastează cu stagnarea consumului real din septembrie. Tehnologie: 3,9/10. Corecția prețurilor poate crea oportunități selective, dar presiunea pe cash-flow și finanțare nu este încă absorbită. Servicii de comunicații: 3,4/10. Cel mai afectat segment în sesiunea de joi, pe fondul ajustării Alphabet și al riscului de reevaluare a publicității și căutării online.
CE URMĂRIM ASTĂZI
La ora 14:30, ora României, este programat Employment Cost Index, indicator relevant pentru presiunile salariale. La 16:00 urmează măsura New York Fed privind tendința de bază a inflației, iar la 18:45 este programată actualizarea estimării Nowcast. Datele pot schimba interpretarea probabilității unei noi majorări de dobândă în decembrie. Deschiderea pieței cash din SUA are loc la 15:30, ora României; diferența de fus orar este temporar de șase ore în această săptămână.
Înaintea deschiderii sunt așteptate rezultatele Exxon Mobil, Chevron, AbbVie și ale altor companii din energie, sănătate și industrie. În actualul context, reacția la raportări va fi la fel de importantă ca cifrele: dacă firmele cu fluxuri de numerar solide sunt cumpărate, în timp ce infrastructura AI rămâne sub presiune, rotația se poate prelungi și în noiembrie.
Vom urmări în special trei repere de piață: stabilizarea Nasdaq după reacțiile Amazon și Intel, menținerea avansului relativ al Russell 2000 și direcția simultană a petrolului și randamentului Treasury pe zece ani. O recuperare izolată a câtorva megacapitalizări, fără participare sectorială, ar fi mai puțin convingătoare decât o sesiune cu avans moderat, dar distribuit larg.
CONSENSUL WALL STREET
Consensul privind economia americană s-a deplasat spre scenariul unei creșteri încă solide, însoțite de inflație suficient de persistentă pentru a limita Fed. Această combinație susține profiturile curente ale multor companii, dar nu justifică automat evaluările ridicate ale afacerilor ale căror câștiguri sunt împinse mult în viitor. Reacțiile la Alphabet și Amazon arată că analiștii pot păstra recomandări constructive, în timp ce investitorii reduc agresiv prețul plătit pentru același profil de creștere.
Există două interpretări concurente ale rotației. Cea constructivă vede în rezistența small-cap și a sectoarelor defensive un proces sănătos de lărgire a pieței. Cea prudentă consideră că această rezistență poate fi temporară, dacă șocul asupra tehnologiei se transmite către credit, investiții și consum. Deocamdată, datele susțin existența rotației, nu confirmarea unui nou trend ascendent generalizat.
CONCLUZIA INVESTIȚIONAL
Sesiunea de joi și raportările publicate ulterior au schimbat tonul finalului de octombrie. Până acum, piața a tolerat investiții AI tot mai mari pentru că ritmul de creștere părea să justifice costul. Acum, investitorii cer o demonstrație mai riguroasă: cât numerar rămâne după extinderea infrastructurii și în cât timp poate fi recuperat capitalul angajat? Întrebarea este legitimă chiar și pentru companii excelente.
Pentru portofoliile model, această etapă favorizează disciplina în dimensionarea pozițiilor și evitarea cumpărărilor grăbite doar pentru că un titlu a scăzut mult într-o zi. Urmărim oportunități în companii cu bilanțuri rezistente, fluxuri de numerar verificabile și perspective de profit care nu depind exclusiv de menținerea unor multipli ridicați. Nu confundăm scăderea prețului cu ieftinirea fundamentală și nici performanța defensivelor dintr-o singură sesiune cu o schimbare definitivă de regim.
Un semnal de ameliorare ar fi o stabilizare a tehnologiei fără pierderea participării în restul pieței, concomitent cu randamente ale obligațiunilor mai calme și cu diminuarea riscului energetic. Până atunci, preferăm selectivitatea și păstrarea flexibilității în alocare. Încheiem săptămâna cu mai multe informații despre câștigurile corporative, dar și cu mai puțină toleranță a pieței față de promisiunile costisitoare.
SCORUL WALL STREET
4,8 / 10 | Prudență accentuată, fără semnal de lichidare generalizată.
Evaluarea reflectă presiunea asupra megacapitalizărilor AI și asupra cash-flow-ului, perspectiva unei politici monetare încă restrictive și riscurile energetice. Rezistența small-cap și a sectoarelor defensive împiedică însă o evaluare mai pesimistă. Scorul este o apreciere editorială a contextului de piață, nu un indicator statistic sau o probabilitate de evoluție a indicilor.
Notă editorială: material informativ și educațional. Nu reprezintă consultanță financiară individualizată. Investițiile implică riscul pierderii capitalului. Datele pre-market se pot modifica până la deschiderea sesiunii SUA.